Tutorials
Rohstoff-Tokenisierung: EU-Leitfaden für Emittenten 2026
Rohstoff-Tokenisierung für EU-Emittenten: welche Rohstoffe sich tokenisieren lassen, welches Regime für Ihren Token gilt und die fünf Stufen zum Angebot.
Kristina Stark
Junior Growth Manager
Zuletzt aktualisiert
Teilen
90% unserer Kunden starten mit einer kostenlosen Strategie.
Auf dieser Seite
Kontaktieren Sie uns
ONINO bietet Infrastruktur für digitale & tokenisierte Finanzierung.
Das Wichtigste auf einen Blick
Der Markt für tokenisierte Rohstoffe liegt bei rund 5,4 Milliarden US-Dollar, und mehr als neun Zehntel davon entfallen auf Gold. Edelmetalle sind die einzige Kategorie mit belastbarer Vorlage: Barren im LBMA-akkreditierten Tresor, rechtlicher Mantel, On-Chain-Register, Einlösungsrecht. Bei Industriemetallen ist der handelbare Lagerschein in Deutschland praktisch noch ein Papierdokument, bei Energie ist der Herkunftsnachweis im Register maßgeblich und nicht der Token, und Agrarrohstoffe eignen sich eher als Besicherung denn als 1:1 hinterlegtes Anlageprodukt. Ein Emittent in Deutschland landet in einem von drei Regimen: Asset-Referenced Token nach MiCAR, klassisches Wertpapier wie die Inhaber-Schuldverschreibung, oder dasselbe Wertpapier als Kryptowertpapier nach eWpG mit einem Registerführer mit BaFin-Erlaubnis. Vier Variablen entscheiden: Verwahrjurisdiktion, Einlösungsmodell, Investorengruppe und regulatorischer Perimeter.
Tokenisierte Rohstoffe haben einen Marktwert von rund 5,5 Mrd. USD – über 90 % davon entfallen auf Gold. Am Goldmarkt hat sich bereits erwiesen, dass die Tokenisierung physischer Vermögenswerte mit EU-Recht vereinbar ist. Für alle anderen Rohstoffe wie Kupfer, Kaffee, Rohöl oder Strom ist der Weg damit frei.
Diese Lücke schließt dieser Leitfaden. Für Produzenten, Lagerhalter und Händler stellt sich weniger die Frage nach der technischen Machbarkeit, sondern vielmehr: Was ist nötig, um einen Rohstoff in der EU als Token zu emittieren, und verhält sich dieser Rohstoff ähnlich genug wie Gold, um dasselbe Modell zu nutzen?
Dieser Leitfaden beantwortet dies in fünf Teilen: Definition der Rohstoff-Tokenisierung, geeignete Rohstoffklassen, die fünf Schritte einer EU-Emission, der regulatorische Rahmen sowie Fälle, in denen eine Tokenisierung nicht sinnvoll ist. Er richtet sich an Emittenten, nicht an Anleger.
Was ist Rohstoff-Tokenisierung?
Rohstoff-Tokenisierung bezeichnet die digitale Abbildung eines physischen Rohstoffs als übertragbarer Token, wobei jeder Token einen definierten Anspruch auf eine bestimmte Menge des Basiswerts verbrieft. Es ist dasselbe Prinzip wie bei der Tokenisierung von Immobilien oder Krediten – angewandt auf greifbare Güter.
Jedes Tokenisierungsprogramm basiert auf vier Säulen: Eine Verwahrregelung sichert die physische Verwahrung und erbringt den Nachweis darüber. Ein rechtlicher Rahmen (Legal Wrapper) wandelt den Anspruch in ein nach EU-Recht handelbares Instrument um. Ein On-Chain-Register erfasst die Eigentümer und setzt Transferregeln direkt im Smart Contract durch. Ein Rückgabemechanismus regelt die Einlösung – per physischer Lieferung, Barausgleich oder Sekundärmarkthandel.
Diese vier Bereiche sind auch die häufigsten Fehlerquellen. Ihre genaue Bedeutung in einem Prospekt wird in unserem Tokenisierungs-Glossar erläutert. Da der Goldmarkt diese Herausforderungen gelöst hat, macht Gold 93 % des Marktes aus. Dieser Leitfaden zeigt, wie andere Rohstoffe diesem Beispiel folgen können.
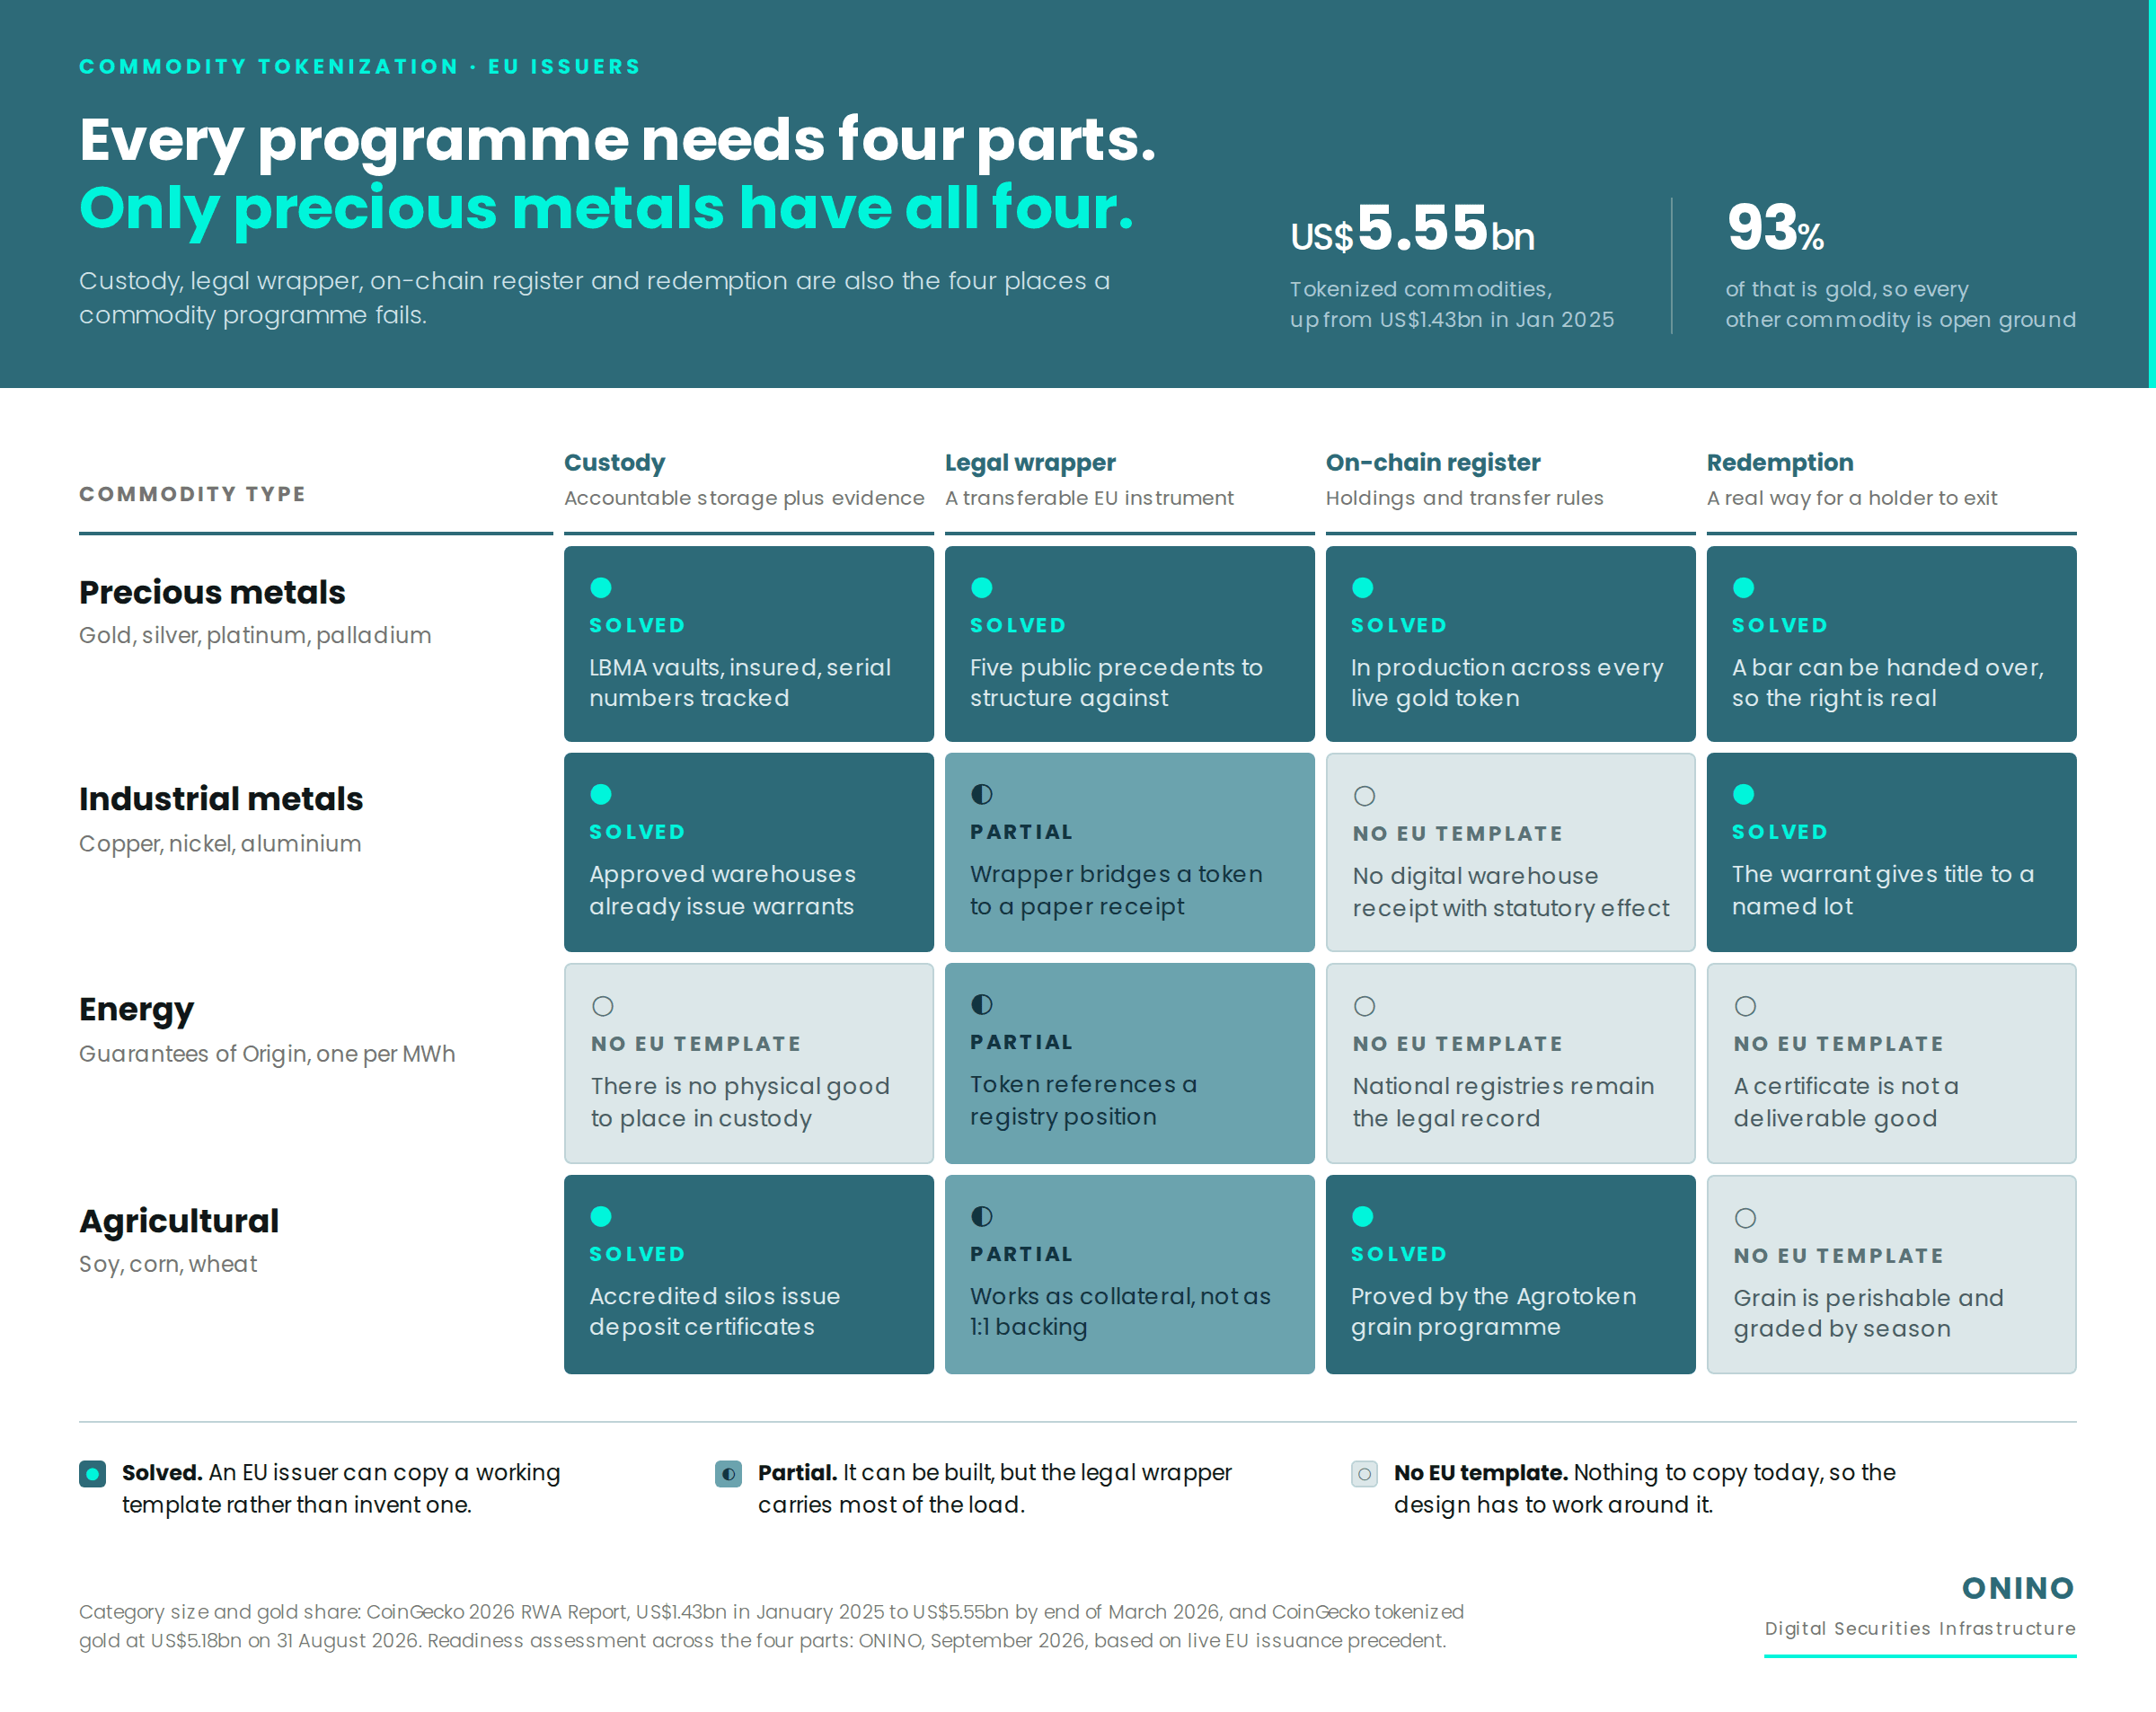
Wie die Grafik zeigt, ist das Segment auf 5,55 Mrd. USD angewachsen (von 1,43 Mrd. USD im Januar 2025). 93 % entfallen auf Gold. Edelmetalle erfüllen als einzige Kategorie alle vier Voraussetzungen, weshalb die anderen Segmente noch im Aufbau sind.
Edelmetalle: Das einzige erprobte Modell
Tokenisierte Rohstoffe repräsentieren einen verbrieften Anspruch auf einen physischen Rohstoff (wie Gold, Silber oder Kupfer) bei einer Verwahrstelle. Der Token dokumentiert das Eigentum; Verwahrung, rechtlicher Rahmen und Rückgaberecht bestimmen den realen Gegenwert. Goldgedeckte Token wie PAXG und XAUT machen über 90 % des Marktes aus.
Edelmetalle bieten als einzige Rohstoffklasse ein direkt kopierbares Modell. Laut CoinGecko lag das Volumen von tokenisiertem Gold am 31. August 2026 bei 5,18 Mrd. USD, während der gesamte Markt für tokenisierte Rohstoffe im RWA-Report von 1,43 Mrd. USD (Januar 2025) auf 5,55 Mrd. USD (März 2026) stieg. Wer eine Metallemission strukturiert, orientiert sich daher zwangsläufig am Goldstandard.
Das Modell funktioniert, weil Metalle alle vier Voraussetzungen erfüllen: Eine Feinunze Gold (London Good Delivery) ist fungibel und standardisiert. LBMA-zertifizierte Tresore mit Versicherung und Seriennummern-Tracking sind etabliert. Der Spotpreis wird kontinuierlich veröffentlicht, was die Bewertung jederzeit ermöglicht, und die physische Auslieferung ist ein einklagbares Recht.
Für Emittenten sind die fünf führenden Gold-Token Best Practices. Sie zeigen bereits getroffene und praxiserprobte Entscheidungen auf, die sich als Entscheidungshilfe nutzen lassen:
Präzedenzfall | Jurisdiktion Verwahrung | Stückelung | Rückgabemodell | Regulatorischer Rahmen |
|---|---|---|---|---|
Paxos Gold (PAXG) | London, LBMA-Tresore | 1 Feinunze | Physische Lieferung (Großhandelsmenge) oder Bar | US-Regulierungsbehörde (NYDFS), kein EU-Weg |
Tether Gold (XAUT) | Schweiz | 1 Feinunze | Physische Lieferung (Großhandelsmenge) | Nicht-EU-Emittent, höhere Anforderungen an Gegenparteien |
VNX Gold (VNXAU) | Liechtenstein | 1 Gramm | Bar und physisch, gemäß Bedingungen | Liechtenstein TVTG, am nächsten an einer MiCA-konformen EU-Route |
Digix Gold (DGX) | Singapur | 1 Gramm | Physische Lieferung ab Kleinstmengen | Nicht-EU, Referenz für Gramm-Stückelung |
Cache Gold, Comtech Gold, DGLD | Singapur, VAE, Hongkong | Gramm-basiert | Variiert | Nischenregulierungen, teils Shariah-konform |
Die letzte Spalte verdeutlicht: Nur ein einziges Modell wurde innerhalb der EU entwickelt. Wer als EU-Emittent die Struktur von PAXG kopiert, nutzt ein US-reguliertes Instrument. Daher ist der regulatorische Rahmen hier entscheidender als die Technologie.
Silber, Platin und Palladium nutzen dieses Modell mit zwei Anpassungen: Silber erfordert denselben regulatorischen Aufwand, beansprucht aber mehr Lagerfläche pro Wertstufe, was die Lagerkosten erhöht. Platinmetalle teilen die Fungibilität und die Verwahrstrukturen, weisen jedoch eine geringere Liquidität auf. Wer hier emittiert, sollte prüfen, wie Sekundärmärkte tatsächlich entstehen, bevor Liquiditätsversprechen gegeben werden.
Industriemetalle: Der Lagerschein ist der Vermögenswert
Bei Industriemetallen repräsentiert der Token nicht direkt das Metall, sondern den Lagerschein. Kupfer, Nickel und Aluminium werden im Markt über Warrants gehandelt – von zertifizierten Lagern ausgestellte Dokumente, die das Eigentum an einer bestimmten Partie verbriefen. Das physische Metall wird dabei selten bewegt.
China hat diese Dokumente bereits erfolgreich digitalisiert. Das nationale Registrierungszentrum startete mit der „Cangdeng Chain“ eine Blockchain-Plattform für Lagerscheine. Bis Mai 2026 wurden über 277.000 Tonnen Rohstoffe registriert, beginnend mit Nickel von Zhongxin Global Trading und Kupfer der Shanghai Wurui Metal Group. Auch Singapur entwickelt ein vergleichbares digitales System zur Finanzierung von Metall-Warrants.
In der EU fehlt ein solches einheitliches System. Wer hier Industriemetalle tokenisiert, gibt einen Anspruch auf einen Papier-Lagerschein aus, dessen Übertragung dem nationalen Sachenrecht unterliegt – nicht einem digitalen Register mit gesetzlicher Wirkung. Der rechtliche Rahmen muss hier also deutlich mehr leisten, da er den Token mit einem Dokument statt mit einem physischen Barren verknüpft.
Energie: Das Zertifikat ist bereits das Instrument
Bei Energierohstoffen verhält es sich umgekehrt: Das handelbare Gut ist bereits ein Zertifikat, keine physische Lieferung. Erneuerbarer Strom wird über Herkunftsnachweise (Guarantees of Origin) gehandelt – ein Zertifikat pro Megawattstunde. Diese werden in nationalen Registern unter dem European Energy Certificate System (EECS) erfasst. Das Register entscheidet über die Gültigkeit.
Für Emittenten gilt: Das Register, nicht der Token, ist die rechtliche Dokumentation. Ein Token kann die wirtschaftliche Partizipation an einem Herkunftsnachweis oder Erträge aus Abnahmeverträgen abbilden, aber nicht den Registereintrag ersetzen. Daher werden EU-Projekte in diesem Bereich meist als Projekt- oder Ertragsbeteiligung strukturiert – ähnlich einer klassischen Finanzierung.
Agrarrohstoffe: Grenzen der 1:1-Deckung
Agrarrohstoffe eignen sich nicht für eine strikte 1:1-Deckung, da Getreide leicht verderblich, qualitätsgestuft und schwer in kleinen Einheiten lieferbar ist. Weizen ist nicht wie Gold fungibel, sondern nur innerhalb einer Qualitätsstufe, eines Feuchtigkeitsgehalts und in bestimmten Silos.
Das Projekt Agrotoken in Argentinien ist deshalb erfolgreich, weil es das Goldmodell bewusst nicht kopiert hat. Es emittiert Token basierend auf Getreidelagerscheinen für Soja, Mais und Weizen. Der Fokus liegt auf der Nutzung als Kreditsicherheit: Die Banco Santander vergibt Kredite an Landwirte, die durch tokenisierten Weizen besichert sind. So können Erzeuger Liquidität generieren, ohne Ernten sofort zu Marktpreisen verkaufen zu müssen.
Für EU-Emittenten gilt: Entscheidend ist der Einsatzzweck des Tokens. Geht es um Anlageprodukte für Investoren, eignen sich Fonds- oder Ertragsbeteiligungsstrukturen besser als eine Direktdeckung. Dient der Token der Betriebsmittelfinanzierung, fungiert er als Sicherheit für Kreditgeber. Dies ähnelt eher der Tokenisierung von Forderungen als dem Metallmarkt.
Strukturierung einer Rohstoff-Tokenisierung in der EU
Unabhängig vom Rohstoff erfolgt die Emission stets in fünf aufeinander aufbauenden Schritten:
Schritt 1: Physischen Basiswert und Nachweise sichern. Verträge mit einer Verwahrstelle schließen, die unabhängige Bestandsnachweise erbringt (z. B. LBMA-zertifizierte Tresore oder akkreditierte Silos mit Lagerscheinen). Die Verwahrvereinbarung muss Lagerort, Versicherung, Audits und den Rückgabeprozess definieren, bevor das rechtliche Dokument erstellt wird.
Schritt 2: Token-Struktur definieren. Vier Parameter sind entscheidend: Stückelung, rechtliche Einordnung, Rückgaberechte und Gebührenstruktur. Die Stückelung bestimmt maßgeblich den Vertrieb, da kleinere Einheiten (z. B. Gramm statt Unzen) die Einstiegshürde senken.
Entscheidung | Optionen | Auswirkung |
|---|---|---|
Stückelung | 1 Token = 1 Gramm, 1 Feinunze, 1 Tonne, 1 MWh etc. | Mindestinvestition und Zielgruppe |
Rechtliches Instrument | MiCA-wertreferenzierter Token, Inhaberschuldverschreibung, Kryptowertpapier nach eWpG, Genussrecht | Zuständige Aufsicht und Prospektpflicht |
Rückgaberechte | Physische Lieferung, Barausgleich, nur Sekundärmarkt | Operative Komplexität und rechtliche Struktur |
Gebührenstruktur | Weitergabe von Lager-, Verwaltungs- und Rückgabekosten | Wirtschaftlichkeit des Programms im Verhältnis zum Emissionsvolumen |
Schritt 3: Compliance-Infrastruktur aufbauen. KYC- und AML-Prüfungen für alle Investoren, automatisierte Transferbeschränkungen im Token-Standard (z. B. ERC-3643), ein gebilligter Prospekt oder eine dokumentierte Ausnahme der Finanzaufsicht sowie laufende Meldepflichten.
Schritt 4: Tokenisierung und Vertrieb. Token-Erstellung basierend auf den Verwahrdaten, Onboarding verifizierter Investoren über ein reguliertes Portal, Durchführung des Primärvertriebs und Durchsetzung der Transferregeln im Sekundärmarkthandel. Hier zeigt sich oft, ob die Zielgruppe zum gewählten regulatorischen Rahmen passt.
Schritt 5: Laufender Betrieb. Regelmäßige Proof-of-Reserves-Audits, Oracle-Preisanbindungen an den Basiswert, Abwicklung von Rückgaben und aufsichtsrechtliches Reporting. Diese Phase bestimmt die langfristige Effizienz des Projekts.
[ZITAT]
"Erfolgreiche Programme klären Verwahrung und Rechtliches, bevor die erste Zeile Code geschrieben wird", erklärt Lukas Wipf, Co-Founder und CPO bei ONINO. "Emittenten fragen uns meist zuerst nach der Blockchain. Entscheidend für das Projekt ist jedoch, wer das Metall hält und welche Rechte der Token-Inhaber besitzt."
Welcher EU-Rechtsrahmen gilt für Ihren Rohstoff-Token?
Ein EU-Rohstofftoken fällt in eines von drei Regulierungsregimen, basierend auf den in Schritt 2 definierten Parametern:
Sie fallen unter das MiCA-Regime für wertreferenzierte Token (ART), wenn der Token auf einen Rohstoff oder einen Korb von Vermögenswerten verweist. Dies erfordert Mindestreserven, ein Whitepaper sowie strenge Governance- und Kapitalvorgaben. Die Übergangsfrist endete am 1. Juli 2026, sodass Neuvorhaben direkt lizenziert werden müssen.
Es handelt sich um ein Wertpapier nach nationalem Recht, wenn der Token wie ein klassisches Finanzinstrument ausgestaltet ist. In Deutschland unterliegt eine physisch gedeckte Inhaberschuldverschreibung der BaFin-Aufsicht und benötigt entweder einen EU-Prospekt oder eine dokumentierte Ausnahme (z. B. für Emissionen unter 12 Mio. EUR). Dies sollte vorab geklärt werden.
Sie emittieren ein Kryptowertpapier nach dem eWpG, also ein digitales Wertpapier nach deutschem Recht, wenn die Eintragung in ein Kryptowertpapierregister erfolgen soll. Dieses Register wird von einer Stelle mit BaFin-Lizenz geführt. Die Verwahrung der Token ist eine separate, ebenfalls lizenzpflichtige Tätigkeit.
Zwei weitere Optionen erleichtern kleinere Emissionen: Die EU-Schwarmfinanzierungsverordnung (ECSPR) erlaubt Angebote bis zu 5 Mio. EUR pro Jahr über lizenzierte Plattformen – ideal für Erstprüfungen. Außerhalb der EU bieten das Schweizer DLT-Gesetz (unter FINMA-Aufsicht) und das liechtensteinische TVTG (Grundlage für VNX) bewährte Rahmenbedingungen.
Der Vier-Variablen-Test für Emittenten
Klären Sie vor der Technologieauswahl vier Kernfragen, um die passenden Optionen direkt einzugrenzen:
Jurisdiktion der Verwahrung. Wo lagert der Rohstoff und wer hält die Rechte? London, Zürich, Singapur und Liechtenstein bieten unterschiedliche Regulierungs- und Versicherungsprofile. Bei Non-Metallen entscheidet der Lagerhalter nach lokalem Recht.
Rückgabemodell. Physische Lieferung, Barausgleich oder reiner Verkauf über den Sekundärmarkt? Dies beeinflusst maßgeblich Struktur und laufende Kosten.
Zielgruppe. EU-Retail, rein professionell/institutionell oder gemischt? Die Anlegerstruktur bestimmt die Prospektpflicht (z. B. ECSPR bis 5 Mio. EUR oder Vollprospekt).
Regulatorischer Rahmen. MiCA-ART, MiFID-II-Wertpapier, Kryptowertpapier nach eWpG, Schweizer DLT-Gesetz oder Liechtensteiner TVTG. Jedes Modell hat eigene Kapital- und Berichtspflichten.
Kriterien für einen verlässlichen Deckungsnachweis (Proof of Reserves)
Der Proof of Reserves entscheidet über die Glaubwürdigkeit eines Rohstoffprogramms. Hochwertige Nachweise zeichnen sich durch renommierte Wirtschaftsprüfer, wöchentliche oder monatliche Updates, lückenlose Seriennummern-Erfassung und die On-Chain-Verankerung des Prüfberichts aus. Unregelmäßige, aggregierte Berichte ohne Branchenfokus bieten keinen ausreichenden Schutz.
Vier Kontrollfragen sind essenziell: Wer prüft, wie oft wird geprüft, erfolgt der Nachweis On-Chain und sind Einzelchargen identifizierbar? Ohne transparente Antworten basiert das Angebot auf reinem Vertrauen – genau das soll Tokenisierung verhindern.
Dieser Mechanismus sichert zudem die Herkunft (Provenance). Zertifizierte Herkunftsdaten (z. B. LBMA Responsible Sourcing) können direkt in den Token-Metadaten verankert werden. Dies ist ein entscheidender Vorteil, da institutionelle Investoren zunehmend an ESG- und Herkunftsnachweise gebunden sind. Token bieten hier eine präzisere Dokumentation als klassische Börsenprodukte.
Wann eine Tokenisierung nicht sinnvoll ist
Drei Faktoren sprechen gegen ein Tokenisierungsvorhaben, meist aus wirtschaftlichen Gründen:
Ein einmaliges Projekt (Single-Deal) rechtfertigt selten die hohen Fixkosten für Rechtsstruktur, Verwahrung und Compliance-Infrastruktur. Ohne Folgeemissionen ist das Modell meist nicht rentabel.
Ohne etablierte Verwahrpartner fehlt die Basis für den Deckungsnachweis. Der Aufbau solcher Partnerschaften erfordert erhebliche Vorbereitungszeit und verzögert den Marktstart.
Eine primär auf physische Auslieferung ausgerichtete Retail-Zielgruppe konterkariert die Kostenvorteile der Tokenisierung. Wenn Kleinstmengen physisch versendet und versichert werden müssen, ist ein Token die falsche Struktur.
Ausblick und Trends im Markt
Drei wesentliche Entwicklungen prägen das Marktumfeld:
Die MiCA-Übergangsfrist endete am 1. Juli 2026. Krypto-Dienstleister benötigen nun eine vollständige MiCA-Lizenz. Zuvor gestartete Programme müssen das Zulassungsverfahren durchlaufen oder abgewickelt werden.
Die Überprüfung des EU-DLT-Pilotregimes durch die ESMA soll den Kreis zugelassener Handelsplätze erweitern. Bislang ist der rechtskonforme Sekundärmarkthandel in der EU auf wenige regulierte DLT-Infrastrukturen beschränkt.
Zudem emittieren vermehrt europäische Banken tokenisierte Rohstoffschuldverschreibungen unter BaFin-Aufsicht und nutzen dafür ihre bestehende Infrastruktur. Dies verändert das Wettbewerbsumfeld. Zudem harmonisiert das neue EU-Geldwäschepaket ab dem 10. Juli 2027 die Compliance-Pflichten für alle Akteure – ein Faktor, der bereits heute eingeplant werden sollte.
FAQ
Welche Rohstoffe lassen sich heute in der EU tokenisieren?
Edelmetalle eignen sich ideal, da Verwahrung, Bewertung und Rückgabe etabliert sind. Industriemetalle erfordern aufgrund nicht-digitalisierter Lagerscheine in der EU zusätzlichen rechtlichen Aufwand. Energie lässt sich über Projektbeteiligungen abbilden. Agrarrohstoffe eignen sich primär als digitale Kreditsicherheit.
Welche Erlaubnis benötigt ein Rohstoff-Emittent in Deutschland?
Die Emission selbst erfordert zunächst keine eigene Lizenz, jedoch bestimmt die Struktur die regulatorischen Pflichten. Inhaberschuldverschreibungen erfordern einen gebilligten Prospekt oder eine Ausnahme. Kryptowertpapiere benötigen eine lizenzierte Registerstelle sowie Krypto-Verwahrer. Für wertreferenzierte Token gelten die MiCA-Eigenkapital- und Whitepaper-Vorgaben.
Wer führt das Register für tokenisierte Rohstoffe?
Das Kryptowertpapierregister wird von einer Stelle mit entsprechender BaFin-Lizenz geführt. Die reine Softwareplattform des Emittenten benötigt dafür keine eigene Lizenz und darf diese auch nicht ausweisen.
Wie hoch sind die Lagerkosten bei tokenisierten Metallen?
Die Kosten entsprechen der versicherten Tresorlagerung und liegen üblicherweise zwischen 0,4 und 1 % pro Jahr, zuzüglich Verwaltung und Auslieferungsgebühren. Diese Kosten werden an die Token-Inhaber weitergegeben.
Fazit
Die Tokenisierung von Rohstoffen ist primär eine Frage der Verwahrung und des rechtlichen Rahmens, nicht der Technologie. Nur bei Edelmetallen können EU-Emittenten auf bewährte Strukturen zurückgreifen (wie VNX nach liechtensteinischem TVTG). Industriemetalle warten auf digitale Lagerscheine, Energie erfordert maßgeschneiderte Ertragsmodelle und Agrarrohstoffe eignen sich vor allem als Instrumente zur Betriebsmittelfinanzierung.
Der erste Schritt ist der Vier-Variablen-Test: Verwahrort, Rückgabemodell, Zielgruppe und Regulierung. Aus den Antworten ergibt sich der passende Rechtsrahmen fast von selbst.
ONINO bietet White-Label-Infrastruktur für Rohstoff-Emittenten und Finanzinstitute in der EU. Wir decken Emission, Compliance, Investorenverwaltung und Lifecycle-Prozesse ab. Regulierte Funktionen werden über integrierte Partner abgewickelt, während die emittentenbezogenen Pflichten beim Kunden verbleiben. Plattformen können ohne eigenen Entwicklungsaufwand in unter 24 Stunden live gehen.
Weiterführende Informationen: Der Vier-Variablen-Test bestimmt den rechtlichen Rahmen. Wie die Strukturierung, Einreichung und Platzierung im Detail erfolgt, erfahren Sie in unserem Beitrag Anleitung zum Launch eines Security Token Offerings.
General information only, accurate at the date shown. Not legal, tax or investment advice. Confirm your own position with qualified counsel.
Want to learn more how this can be applied to your business?
Ähnliche Artikel lesen
Rohstoff-Tokenisierung für EU-Emittenten: welche Rohstoffe sich tokenisieren lassen, welches Regime für Ihren Token gilt und die fünf Stufen zum Angebot.