Tutorials
Fondstokenisierung: Wie ein Asset Manager einen Fonds regulatorisch konform tokenisiert
Wie ein Asset Manager einen Fonds regulatorisch konform tokenisiert: Vehikel nach KAGB, Regime, Registerführung nach KryptoFAV und Emission, Schritt für Schritt.
Lukas Wipf
CPO & Mitgründer
Zuletzt aktualisiert
Lukas Wipf
CPO & Mitgründer
Teilen
Kontaktieren Sie uns
ONINO bietet Infrastruktur für digitale & tokenisierte Finanzierung in der EU und der Schweiz an.
Auf dieser Seite
Das Wichtigste auf einen Blick
Einen Fonds zu tokenisieren heißt, die Anteile elektronisch zu begeben und in ein Register einzutragen. Vier Entscheidungen in fester Reihenfolge: Vehikel, Regime, Register, Emission. Die erste entscheidet bereits alles, denn § 95 Abs. 1 KAGB erlaubt elektronische Anteilscheine nur für Sondervermögen; die Investment-KG hat keinen Weg. Der zweite Punkt ist eine Verneinung: ein tokenisierter Fondsanteil ist ein Finanzinstrument und fällt nach Art. 2 Abs. 4 Buchst. a MiCAR nicht unter die MiCAR. Der dritte ist der, den Anbietermaterial fast durchgängig falsch darstellt: § 3 KryptoFAV schaltet die Auffangregel des § 16 Abs. 2 eWpG ab, sodass die Verwahrstelle oder ein von ihr beauftragtes zugelassenes Unternehmen das Register führt, niemals die Kapitalverwaltungsgesellschaft.
Einen Fonds zu tokenisieren heißt nicht, den Fonds zu verändern. Es heißt, die Anteile an ihm elektronisch zu begeben und in ein Register einzutragen, das darüber entscheidet, wem sie gehören. Die Anlagestrategie bleibt, die Gebührenstruktur bleibt, die Verwahrstelle bleibt. Was sich ändert, sind die Form des Anteils und die Frage, wer den Eintrag verantwortet.
Genau daran scheitern die meisten Projekte, und zwar früher als erwartet. Die Frage, die dieser Beitrag für Asset Manager und Häuser im Private-Markets-Geschäft beantwortet, lautet deshalb: Wie tokenisiert ein Asset Manager einen Fonds regulatorisch konform? Die Antwort läuft über vier Entscheidungen in fester Reihenfolge, und die erste davon entscheidet bereits, ob das Vorhaben überhaupt möglich ist. Vehikel, Regime, Register, Emission. Wer die Reihenfolge umdreht und mit der Technologie beginnt, baut auf einer Struktur, die das Gesetz nicht trägt.
Warum Fonds überhaupt tokenisieren, ist eine andere Frage, und sie ist an anderer Stelle beantwortet: tokenisierte Fonds als nächster Schritt im Asset Management behandelt den Nutzen. Dieser Beitrag behandelt die Umsetzung.
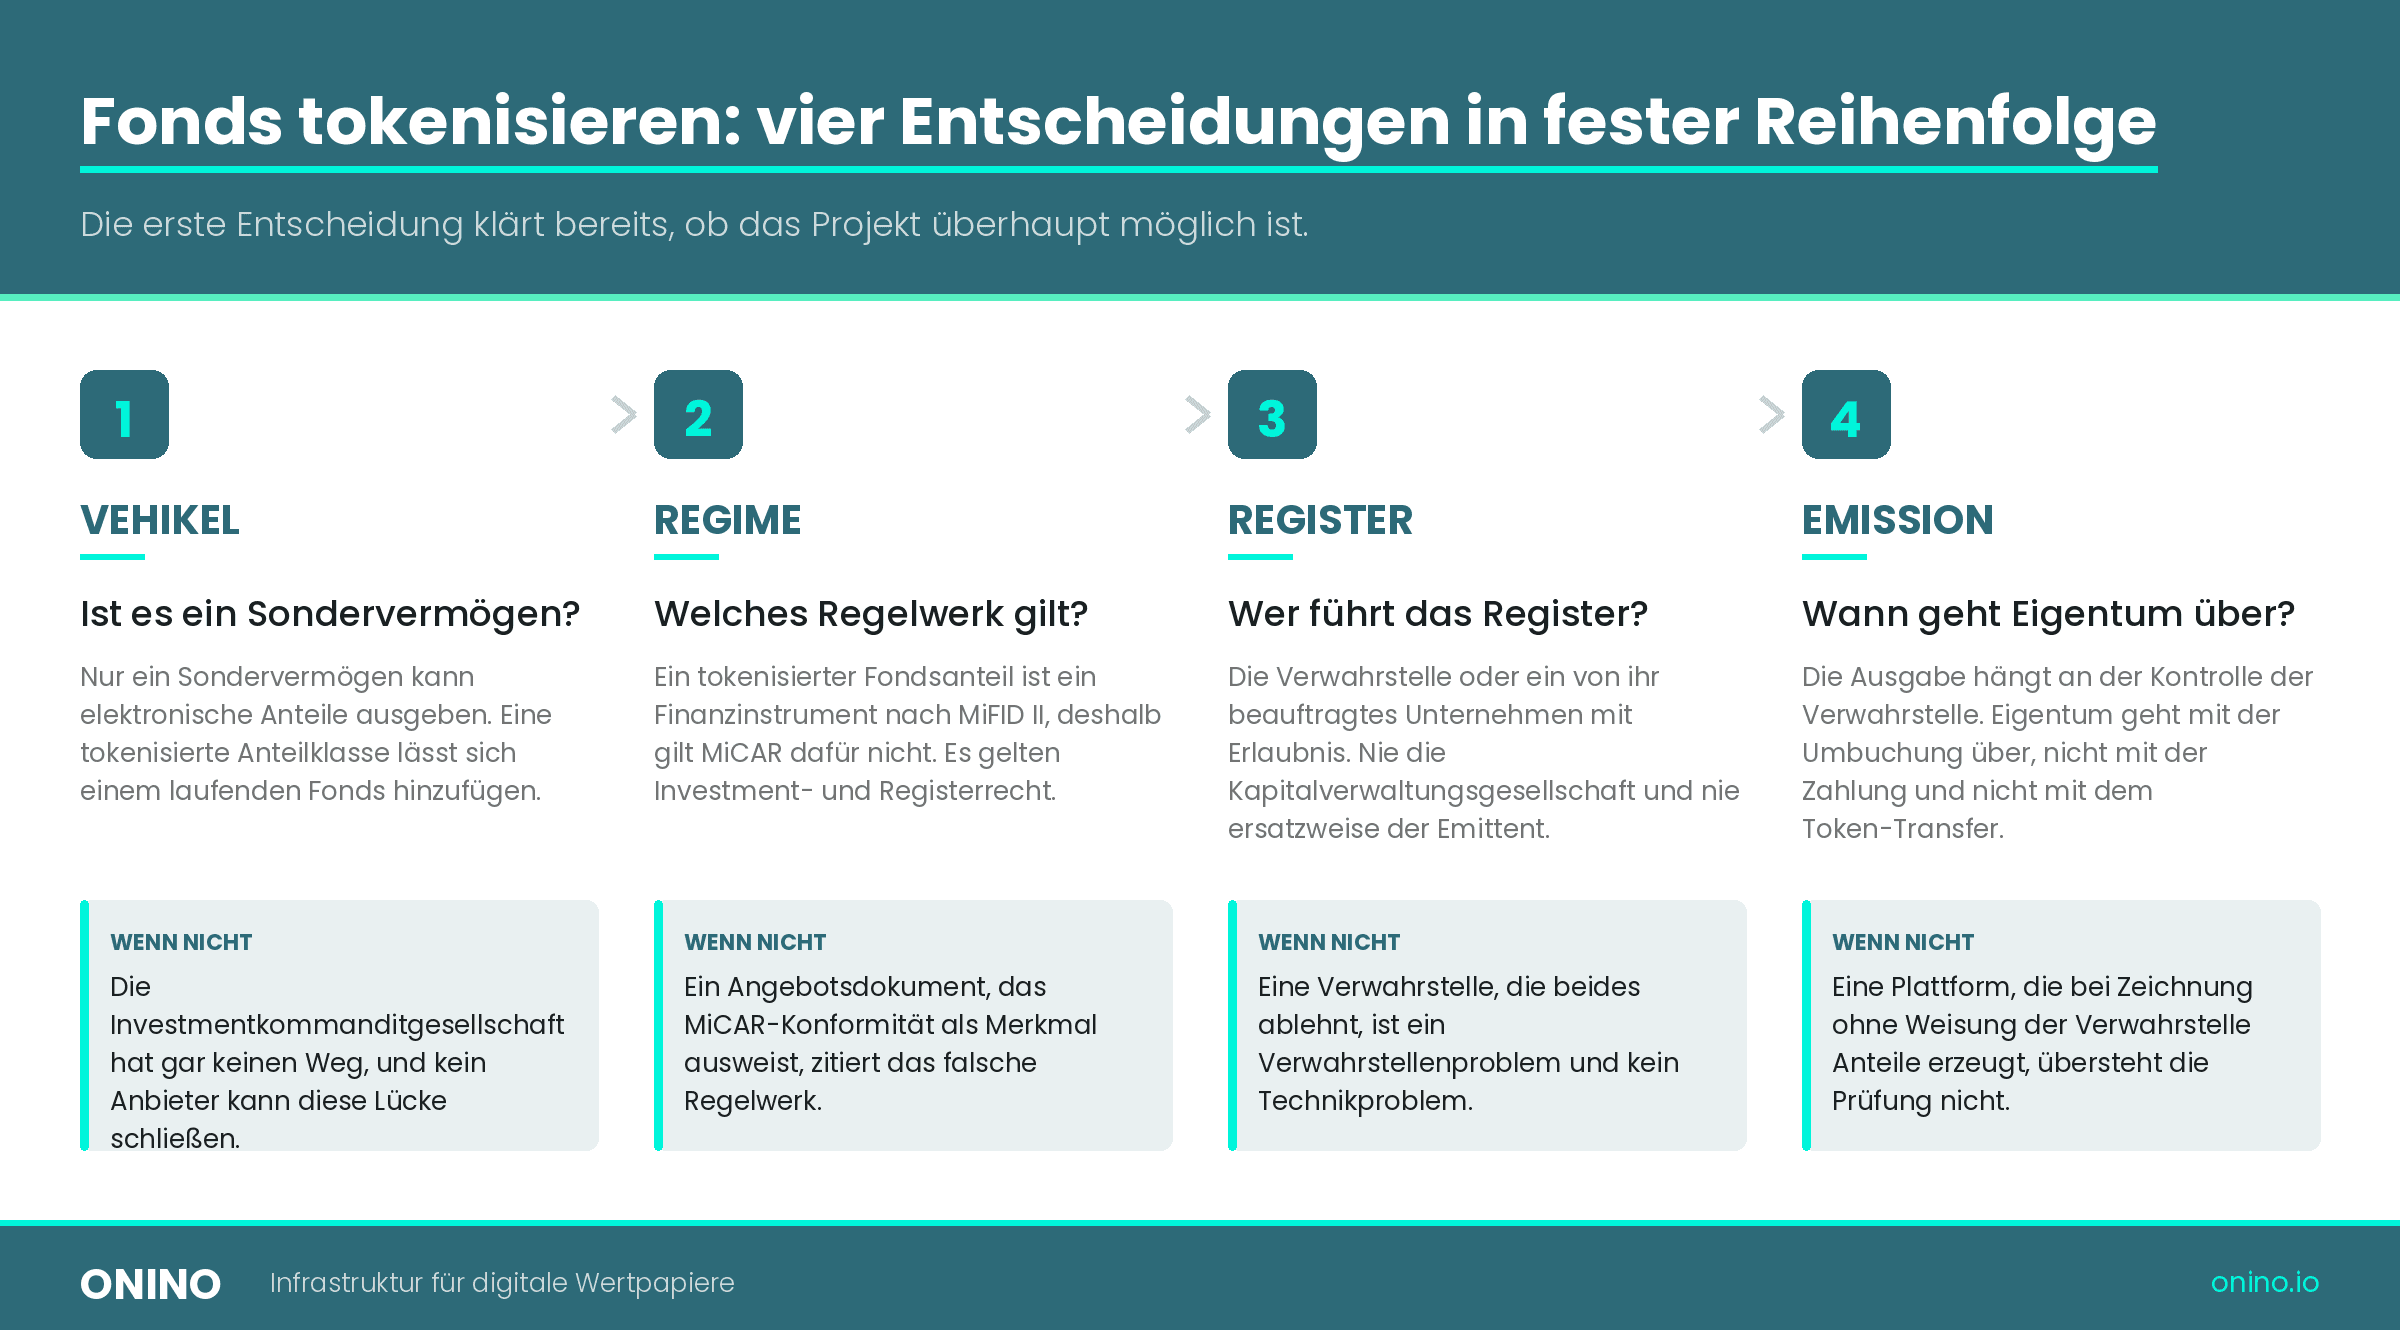
Wie die Grafik zeigt, laufen die vier Entscheidungen nur in eine Richtung: Vehikel, dann Regime, dann Register, dann Emission. Unter jeder steht, was das Vorhaben stoppt, und die erste klärt, ob es überhaupt eines gibt.
Was bei der Tokenisierung eines Fonds tatsächlich digital wird
Nicht das Fondsvermögen wird tokenisiert, sondern der Anteilschein. Ein Anteilschein ist die Verbriefung des Anspruchs, den ein Anleger gegen das Sondervermögen hat. Traditionell steckt dieser Anspruch in einer Urkunde, praktisch immer in einer Sammelurkunde bei einer Wertpapiersammelbank. Bei einem elektronischen Anteilschein tritt an die Stelle der Urkunde ein Eintrag in einem elektronischen Register.
Der Unterschied ist juristisch schärfer, als er klingt. § 2 Abs. 3 des Gesetzes über elektronische Wertpapiere bestimmt, dass ein elektronisches Wertpapier als Sache im Sinne des § 90 BGB gilt. Das ist kein Detail für Juristen, sondern die Grundlage dafür, dass Eigentum an ihm überhaupt übertragen werden kann und dass ein gutgläubiger Erwerb möglich ist. Der Registereintrag ersetzt das Papier vollständig, mit denselben Rechtswirkungen.
Daraus folgt die Arbeitsteilung, die den Rest dieses Beitrags strukturiert: Das Register trägt die Eigentumsordnung, die Software organisiert den Prozess darum herum. Beides sauber zu trennen ist die eigentliche Aufgabe. Wer beides in einem Anbieter zusammendenkt, begründet eine Erlaubnispflicht, ohne es zu bemerken.
Schritt 1: Das Vehikel entscheidet, ob es überhaupt geht
Die erste Entscheidung ist zugleich die härteste, denn nicht jede deutsche Fondsform lässt sich tokenisieren. § 95 Abs. 1 KAGB erlaubt elektronische Anteilscheine ausdrücklich nur für Sondervermögen, also für das vertragliche Vehikel. Die Vorschrift steht im Unterabschnitt über Sondervermögen und wird auf die Investmentaktiengesellschaft und die Investmentkommanditgesellschaft nicht übertragen.
Für den offenen Publikums- oder Spezialfonds als Sondervermögen ist der Weg damit vollständig ausgebaut. Über die Verordnung über Kryptofondsanteile, kurz KryptoFAV, in Kraft seit dem 18. Juni 2022, können Anteile an einem Sondervermögen "vollständig oder teilweise auch als Kryptofondsanteile begeben werden" (§ 1 Satz 1 KryptoFAV). Dass die Verordnung ausdrücklich einzelne Anteilklassen nennt, ist praktisch die wichtigste Formulierung des ganzen Textes: Ein bestehendes Sondervermögen kann eine tokenisierte Anteilklasse neben seinen konventionellen Klassen auflegen, ohne dass der Fonds insgesamt umgestellt werden muss.
Der Investmentkommanditgesellschaft steht dieser Weg dagegen nicht offen, weder in der offenen noch in der geschlossenen Variante. Ein Kommanditanteil ist weder eine Inhaberschuldverschreibung noch eine Aktie, fällt damit nicht unter § 1 eWpG, und § 95 KAGB gilt für ihn nicht. Da das deutsche Geschäft mit geschlossenen Privatmarktanlagen ganz überwiegend in KG-Strukturen stattfindet, ist das die größte praktische Lücke des gesamten Regimes.
Vehikel | Der Anteil ist rechtlich | Elektronisch begebbar? | Über welche Norm |
|---|---|---|---|
Sondervermögen (offen) | Anteilschein | Ja, zentral registriert und als Kryptofondsanteil | § 95 Abs. 1 und Abs. 3 KAGB; KryptoFAV |
Investmentaktiengesellschaft | Aktie | Ja, aber nur als Namensaktie im Kryptowertpapierregister | § 1 Nr. 2 eWpG, nicht § 95 KAGB |
Investment-KG (offen und geschlossen) | Kommanditanteil | Nein | Kein Anwendungsbereich in § 1 eWpG |
Eine zweite Einschränkung steht direkt daneben und wird regelmäßig übersehen. § 95 Abs. 1 Satz 2 KAGB lässt Namensanteilscheine nur zu, "soweit sie nicht elektronisch begeben werden". Ein elektronischer Anteilschein ist also zwingend ein Inhaberpapier. Wer eine Anlegerstruktur plant, die auf Namensanteilen aufsetzt, plant an der Norm vorbei.
Schritt 2: Welches Regime gilt, und welches ausdrücklich nicht
Steht das Vehikel, ist die Regimefrage schnell beantwortet, und die wichtigste Antwort ist eine Verneinung. Ein tokenisierter Fondsanteil ist ein Finanzinstrument im Sinne der MiFID II, denn Anhang I Abschnitt C Nr. 3 der Richtlinie 2014/65/EU erfasst Anteile an Organismen für gemeinsame Anlagen unabhängig von ihrer technischen Form. Artikel 2 Abs. 4 Buchstabe a der Verordnung (EU) 2023/1114 nimmt Kryptowerte, die als Finanzinstrumente gelten, vollständig aus dem Anwendungsbereich der MiCAR heraus.
Für die Praxis heißt das: Ein tokenisierter Fondsanteil fällt nicht unter die MiCAR. Kein Whitepaper nach Titel II, keine CASP-Erlaubnis des Emittenten, keine Anzeigepflichten aus dieser Verordnung. Die ESMA hat das im Dezember 2024 in ihren Leitlinien zur Einordnung von Kryptowerten als Finanzinstrumente bestätigt und dort ausdrücklich festgehalten, dass die Tokenisierung eines Finanzinstruments dessen Einordnung nicht verändert. Wer in einem Angebot MiCAR-Konformität als Argument für einen Fondsanteil anführt, zitiert das falsche Regelwerk, und ein Prüfer bemerkt das sofort.
Was stattdessen gilt, ist der vertraute Stapel: KAGB für das Vehikel und den Vertrieb, eWpG und KryptoFAV für die Form des Anteils, MiFID II für die Dienstleistung am Anleger. Hinzu kommt die Anlegerkategorie, denn sie entscheidet über den Prospekt- und Genehmigungsaufwand. § 1 Abs. 6 KAGB definiert den Spezial-AIF darüber, dass seine Anteile nur von professionellen und semiprofessionellen Anlegern erworben werden dürfen; alle übrigen AIF sind nach Satz 2 Publikums-AIF. Der semiprofessionelle Anleger nach § 1 Abs. 19 Nr. 33 KAGB muss dabei vier kumulative Bedingungen erfüllen, von denen drei Dokumente sind und die vierte, die Bewertung von Sachverstand und Erfahrung durch die Verwaltungsgesellschaft, sich nicht an einen Fragebogen delegieren lässt.
Eine dritte Ebene betrifft nur den Publikumsvertrieb. Anteile an offenen Investmentvermögen sind nach Artikel 1 Abs. 2 Buchstabe a der Prospektverordnung vom Anwendungsbereich ausgenommen; die Ausnahme gilt nach dem Wortlaut aber für Organismen "eines anderen als des geschlossenen Typs", stellt also auf offen gegen geschlossen ab und nicht auf Publikum gegen Spezial. Geschlossene Vehikel und damit die meisten Privatmarktstrukturen sind nicht ausgenommen.
Schritt 3: Wer führt das Register, und warum es nicht der Asset Manager ist
Hier liegt der Punkt, an dem sich Fondstokenisierung von jeder anderen Tokenisierung unterscheidet, und er wird in Anbietermaterial fast durchgängig falsch dargestellt. Bei einem gewöhnlichen Kryptowertpapier bestimmt § 16 Abs. 2 eWpG, dass registerführende Stelle ist, wer vom Emittenten gegenüber dem Inhaber als solche benannt wird, und dass bei fehlender Benennung der Emittent selbst als registerführende Stelle gilt. Diese Auffangregel ist eine Erlaubnisfalle, denn die Führung eines Kryptowertpapierregisters ist nach § 1 Abs. 1a Satz 2 Nr. 8 KWG eine Finanzdienstleistung und damit nach § 32 Abs. 1 KWG erlaubnispflichtig.
Für Fondsanteile ist diese Auffangregel abgeschaltet. § 3 KryptoFAV bestimmt abweichend von § 16 Abs. 2 eWpG, dass registerführende Stelle bei Kryptofondsanteilen "die Verwahrstelle oder ein anderes von der Verwahrstelle beauftragtes Unternehmen" ist, das über eine Erlaubnis zur Kryptowertpapierregisterführung nach dem KWG oder dem Wertpapierinstitutsgesetz verfügt. Die Kapitalverwaltungsgesellschaft selbst kann das Register also nicht führen, und der Emittent rutscht nicht versehentlich in die Erlaubnispflicht hinein. Beauftragt die Verwahrstelle ein Drittunternehmen, muss sie nach § 3 Satz 2 KryptoFAV sicherstellen, dass sie ihren Pflichten aus den §§ 70 bis 79 beziehungsweise 81 bis 90 KAGB weiterhin nachkommen kann.
Das verändert die Rollenverteilung im Projekt grundlegend. Die Verwahrstelle ist nicht mehr nur Kontrollinstanz, sondern übernimmt eine aktive Registerfunktion, und die Auswahl des Registerführers wird zu ihrer Entscheidung, nicht zu einer Beschaffungsentscheidung des Asset Managers. Wer eine Verwahrstelle hat, die weder selbst über die Erlaubnis verfügt noch bereit ist, einen zugelassenen Dienstleister zu beauftragen, hat kein Technologieproblem, sondern ein Verwahrstellenproblem; die Lösung ist ein Wechsel der Verwahrstelle. Diese Prüfung gehört an den Anfang des Projekts und nicht in die Umsetzungsphase.
„Die erste Frage, die uns gestellt wird, ist fast immer die nach der Technologie, und sie ist fast immer die falsche erste Frage“, sagt Lukas Wipf, Co-Founder und CPO bei ONINO. „Wenn ein Asset Manager über Software entscheidet, haben Vehikel und Verwahrstelle längst festgelegt, was möglich ist. Unser Teil beginnt nach diesen beiden Antworten, nicht davor.“
Die Software, auf der ein solches Angebot läuft, hat mit der Erlaubnis nichts zu tun. Das Kryptowertpapierregister führt ein Registerführer mit BaFin-Erlaubnis; die Erlaubnis liegt bei diesem Partner, nicht bei ONINO. Als Softwareanbieter deckt ONINO die technische Seite ab und bringt die lizenzierten Funktionen über vorintegrierte Partner mit, sodass ein Emittent Registerführer, Verwahrer und Zahlungsdienstleister nicht einzeln suchen muss. Die Plattform bildet dabei mehrere Instrumentenwege parallel ab, und die Tokenisierung von Vermögenswerten ist einer davon, nicht der einzige.
Schritt 4: Die Emission, und was tatsächlich Eigentum überträgt
Mit geklärtem Register wird die Emission selbst zur operativen Frage, und sie beginnt bei einer Vorschrift, die mit Tokenisierung nichts zu tun hat. § 71 Abs. 1 KAGB legt fest, dass die Verwahrstelle die Anteile ausgibt und zurücknimmt und dass Anteile nur gegen volle Leistung des Ausgabepreises ausgegeben werden dürfen; Abs. 2 verlangt die Verbuchung auf einem gesperrten Konto. Übertragen auf eine tokenisierte Klasse heißt das, dass das Erzeugen und Einziehen von Anteilen an der Kontrolle der Verwahrstelle hängen muss und nicht an einem Prozess der Verwaltungsgesellschaft oder eines Plattformbetreibers.
Die eigentliche Produktentscheidung steckt danach in § 8 eWpG, der über die KryptoFAV auch für Fondsanteile gilt. Er stellt zwei Eintragungsarten nebeneinander, und die Wahl zwischen ihnen bestimmt, wie der Anteil vertrieben und gehalten wird.
Eintragungsart | Wer steht im Register | Was das ermöglicht | Was es kostet |
|---|---|---|---|
Einzeleintragung | Der Anleger selbst | Direktvertrieb ohne Depot, Anlegerdaten beim Emittenten | Kein Anschluss an die bestehende Depot- und Verwahrkette |
Sammeleintragung | Wertpapiersammelbank oder Verwahrer | Kompatibilität mit dem bestehenden Vertriebsweg über Depots | Der Anleger bleibt für den Emittenten unsichtbar |
Beides ist zulässig, und § 9 Abs. 3 eWpG erlaubt sogar einen Mischbestand. Ob ein Kryptofondsanteil in der Praxis in die Girosammelverwahrung gebracht und wie ein konventioneller Anteil abgewickelt werden kann, ist allerdings ungeklärt: § 12 Abs. 3 eWpG ist für zentrale Register geschrieben, während § 3 KryptoFAV die Registerführung der Verwahrstelle zuweist. Der Bitkom hat in seiner Stellungnahme zur eWpG-Evaluierung im März 2026 genau deshalb die Streichung von § 12 Abs. 3 gefordert. Das ist Analyse und keine gesicherte Rechtslage, und wer den Vertriebsweg über Depots plant, sollte diese Frage rechtlich klären lassen, bevor er sie technisch löst.
Übertragen wird das Eigentum am Ende weder durch die Zahlung noch durch den Tokentransfer. § 24 eWpG verlangt für jede Verfügung eine Eintragung oder Umtragung im Register, und § 25 Abs. 1 eWpG stellt ausdrücklich klar, dass der Berechtigte bis zur Umtragung sein Eigentum nicht verliert. Eine Wallet-zu-Wallet-Übertragung am Registerführer vorbei bewirkt rechtlich also nichts. Wie der Anleger überhaupt bis zu diesem Eintrag kommt, von der Registrierung über Geldwäscheprüfung und Geeignetheit bis zur Zeichnung, ist ein eigener Ablauf mit eigener Rechtsgrundlage und Gegenstand eines separaten Beitrags zum Investoren-Onboarding. Was nach der ersten Zuteilung folgt, von Kapitalabrufen über Ausschüttungen bis zur Rücknahme, ist wiederum ein eigener Ablauf.
Was die BaFin entscheidet und wie lange das dauert
Über den vier Schritten liegt der aufsichtsrechtliche Kalender, und er ist besser dokumentiert, als die Branche gemeinhin annimmt. Für die einzelnen Verfahrensschritte nennt das KAGB harte Fristen, und sie laufen jeweils ab Eingang der vollständigen Unterlagen. Diese Einschränkung trägt die gesamte Zeitplanung, denn die Vollständigkeit ist die Variable, die ein Projekt tatsächlich verzögert.
Verfahrensschritt | Gesetzliche Frist | Norm |
|---|---|---|
Erlaubnis OGAW-Kapitalverwaltungsgesellschaft | 6 Monate | § 21 Abs. 2 KAGB |
Erlaubnis AIF-Kapitalverwaltungsgesellschaft | 3 Monate, verlängerbar um bis zu 3 weitere | § 22 Abs. 2 KAGB |
Genehmigung der Anlagebedingungen (Publikumsfonds) | 4 Wochen, mit Genehmigungsfiktion | § 163 Abs. 2 KAGB |
Vertriebsanzeige Spezial-AIF | 20 Arbeitstage | § 321 Abs. 3 KAGB |
Erlaubnis Kryptowertpapierregisterführung | Keine gesetzliche Frist | § 32 KWG |
Eine Gesamtdauer bis zur ersten tokenisierten Anteilausgabe veröffentlicht dagegen keine Aufsichtsbehörde, und auch kein Verband. Wer eine solche Zahl in einem Angebot liest, liest eine Schätzung des Anbieters. Für einen bestehenden, bereits zugelassenen Asset Manager, der eine tokenisierte Anteilklasse zu einem laufenden Sondervermögen ergänzt, sind die relevanten Fristen ohnehin nur die beiden unteren Zeilen, denn Erlaubnis und Vehikel bestehen bereits. Genau das ist der Grund, warum der Weg über eine eigene Anteilklasse nach § 1 KryptoFAV in der Praxis attraktiver ist als ein neu aufgelegter Fonds.
Wo der Markt heute wirklich steht
Die aufschlussreichste Zahl dieses Marktes ist seine Größe, und er ist sehr klein. Der Deka Digital Asset Monitor vom 12. Februar 2026 beziffert das kumulierte Volumen aller in Deutschland bisher ausgegebenen tokenisierten Wertpapiere auf 1,23 Milliarden Euro, bei 71 Emissionen allein im zweiten Halbjahr 2025. Die DekaBank ist an diesem Markt als Registerführerin selbst beteiligt, und die Erhebung ist keine amtliche Statistik; sie bleibt aber die belastbarste verfügbare Quelle. Entscheidend für Fondsanteile ist, was der Bericht nicht ausweist: eine Aufteilung nach Anlageklasse. Praktisch die gesamte identifizierbare Emissionstätigkeit sind Inhaberschuldverschreibungen; Fondsanteile sind ein nicht quantifizierter Rest.
Die Fondsseite lässt sich stattdessen an einzelnen Vorgängen ablesen. Metzler Asset Management begab am 5. September 2023 die ersten Kryptofondsanteile in Deutschland, als nicht öffentlich zeichenbare Anteilklasse und ausdrücklich als dreimonatiges Pilotprojekt. Im Oktober 2023 erwarb Union Investment Anteile dieser Klasse für einen eigenen Multi-Asset-Fonds, was die erste Transaktion in Kryptofondsanteilen zwischen zwei Häusern war. Beide Häuser haben zu Effizienzgewinnen keine Zahlen veröffentlicht. Vier Jahre nach Schaffung der Rechtsgrundlage steht dieser Markt damit bei einer Handvoll benennbarer Transaktionen, was für einen Asset Manager weniger ein Warnsignal als ein Zeitfenster ist: Die Verfahren lassen sich jetzt noch schreiben, bevor eine laufende Transaktion daran hängt.
Auf europäischer Ebene fällt das Bild ähnlich aus. Die ESMA zählte in ihrem Bericht zum DLT-Pilotregime vom 25. Juni 2025 zum Stichtag 31. Mai 2025 genau drei zugelassene DLT-Marktinfrastrukturen in der gesamten Union, davon zwei in Deutschland. Auf die einzige davon mit nennenswerter Aktienemission entfielen sechs Emissionen über zusammen 11,9 Millionen Euro. Hinzu kommt eine Einschränkung, die für Häuser im Private-Markets-Geschäft unmittelbar zählt: Artikel 3 Abs. 1 Buchstabe c der Verordnung (EU) 2022/858 lässt nur Anteile an bestimmten OGAW zu, nicht an AIF. Ein tokenisierter Spezial-AIF kann das Pilotregime also gar nicht nutzen und läuft vollständig über nationales Registerrecht, was den deutschen Weg über eWpG und KryptoFAV nicht zu einer Option unter mehreren macht, sondern zum einzigen ausgebauten Weg.
Was noch offen ist, und was ein Asset Manager im nächsten Quartal tun sollte
Vier Fragen sind rechtlich ungeklärt, und ein Projekt sollte sie kennen, statt erst im Verfahren darauf zu stoßen. Erstens die bereits genannte Sammeleintragung von Kryptofondsanteilen und ihre Abwicklung über die Verwahrkette. Zweitens, ob ein Smart Contract Umtragungen selbst auslösen kann: § 18 eWpG verlangt eine Weisung eines identifizierten Weisungsberechtigten, und § 25 Abs. 1 verlangt Einigung und Umtragung, was eine vollautomatische Sekundärübertragung derzeit nicht trägt. Drittens, wie weit ein Plattformanbieter im Umfeld des Registers tätig werden darf, ohne die Kontrollpflicht der Verwahrstelle aus § 3 Satz 2 KryptoFAV zu berühren. Viertens, wie die elektronische Form im Verkaufsprospekt darzustellen ist, denn § 165 Abs. 2 Nr. 25 KAGB ist auf Urkunden geschrieben und wurde für elektronische Anteilscheine nicht angepasst.
Hinzu kommt, dass das eWpG selbst in Bewegung ist. Das Gesetz wurde zuletzt im Februar 2026 geändert, und im März 2026 lief eine förmliche Evaluierung mit Stellungnahmen aus der Branche. Ein Rechtsstand aus dem Vorjahr ist in diesem Bereich kein belastbarer Rechtsstand, und die Detailfragen oben gehören vor der ersten Emission an einen Berater, nicht in eine Produktbroschüre.
Letztlich läuft die Antwort auf die Ausgangsfrage auf eine einzige Prüfreihenfolge hinaus, und die erste Stelle darin ist nicht die Technologie. Ein Asset Manager, der im nächsten Quartal ernsthaft beginnen will, klärt in genau dieser Reihenfolge: ob sein Vehikel ein Sondervermögen ist, ob eine neue Anteilklasse statt eines neuen Fonds ausreicht, und ob seine Verwahrstelle bereit ist, das Register für Kryptofondsanteile zu führen oder einen zugelassenen Registerführer damit zu beauftragen. Fällt eine dieser drei Antworten negativ aus, löst das keine Softwareauswahl. Fallen alle drei positiv aus, ist der Rest Umsetzung, und die Fristen dafür stehen im Gesetz. Grundlagen zur Instrumentenform finden sich im Überblick zu digitalen Wertpapieren.
General information only, accurate at the date shown. Not legal, tax or investment advice. Confirm your own position with qualified counsel
Want to learn more how this can be applied to your business?
Ähnliche Artikel lesen
Wie ein Asset Manager einen Fonds regulatorisch konform tokenisiert: Vehikel nach KAGB, Regime, Registerführung nach KryptoFAV und Emission, Schritt für Schritt.