Neuigkeiten
Immobilienfinanzierung: Die Lücke zwischen Bank und VC
Warum mittelgroße Immobilienprojekte zwischen Bank und Wagniskapital keine Finanzierung finden, und wie digitale Wertpapiere die Lücke schließen.
Kristina Stark
Junior Growth Manager
Zuletzt aktualisiert

Teilen
90% unserer Kunden starten mit einer kostenlosen Strategie.
Auf dieser Seite
Kontaktieren Sie uns
ONINO bietet Infrastruktur für digitale & tokenisierte Finanzierung.
Das Wichtigste auf einen Blick
Mittlere europäische Immobilientransaktionen im Bereich von 2 Mio. € bis 20 Mio. € fallen in eine strukturelle Finanzierungslücke: Sie sind zu klein für institutionelle Fonds (die auf Transaktionen ab 25 Mio. € und eine IRR von 15 bis 20 % abzielen) und für Banken unter Basel III/IV zu kapitalintensiv. In einer Gruppe von 250 Emittenten wurden mehr als zwei Drittel der untersuchten Transaktionen im Mittelstand trotz solider Bonitätsprüfung letztendlich zu niedrigeren Konditionen neu bewertet, zu einer größeren kombinierten Transaktion umstrukturiert oder ganz auf Eis gelegt. Eine digitale Wertpapierinfrastruktur ist der einzige Weg, der beide Seiten dieser Lücke gleichzeitig schließt: Emittenten können im Rahmen der EU-Prospektbefreiungen Kapital von 50 bis 500 Investoren beschaffen, und die Mindestanlagebeträge sinken von 100.000 € bei traditionellen Direktimmobilien auf 500 bis 1.000 € bei tokenisierten Immobilien, eine Reduzierung um 99 %, die diese Anlageklasse für einen weitaus breiteren Investorenkreis öffnet.
Die Finanzierungslücke im mittleren Immobiliensegment in Europa hat eine klar definierte Form. Sie ist keine vage Klage über „enge Kreditmärkte“. Sie ist ein strukturelles Band, etwa 2 bis 20 Mio. € Gesamtvolumen, in dem auf beiden Seiten gut entwickelte Finanzierungswege existieren und keiner die Mitte abdeckt.
Unterhalb von 2 Mio. € kann ein Projektentwickler oder Asset Manager in der Regel über Sparkasse, Volksbank oder lokale Bankkredite finanzieren, oft ergänzt durch persönliche Bürgschaften oder Familienkapital. Oberhalb von 20 Mio. € werden institutionelle Debt Funds, Bilanzen von Lebensversicherern und großvolumiges Private Equity zu realistischen Kapitalgebern. Dazwischen liegt der operative Kern des europäischen Immobilienmarkts: Value-Add-Projekte im Wohnsegment, Revitalisierung gemischt genutzter Objekte, Hotel- und Serviced-Apartment-Finanzierungen, kleinere Gewerbeobjekte und energieeffiziente Sanierungen, die Capex-Strukturen statt Standardhypotheken erfordern.
Warum Banken absagen
Die Antwort der Bank lautet selten „Ihr Deal ist schlecht“. Es ist meist eine Kombination aus Kapitalkosten-, Regulierungs- und operativen Gründen, die einen mittelgroßen Immobiliendeal für die Bilanz des Kreditgebers unwirtschaftlich machen.
Kapitalkosten unter Basel III / IV. Immobilienexposure trägt eine spezifische Kapitalgewichtung, die bei nicht erstklassigen Sicherheiten oder höheren LTV-Positionen das erforderliche regulatorische Kapital deutlich über das hinaus treiben kann, was die Zinsmarge des Deals einbringt. Bei einem 5-Mio.-€-Deal zu üblichen Mid-Market-Spreads liegt die Rendite nach Kapitalkosten oft unter der internen Hürde der Bank.
LTV-Obergrenzen, an die Mid-Market-Deals regelmäßig stoßen. Banken kalkulieren mit konservativen Beleihungsquoten bei Wohn- und Mischnutzungsobjekten. Ein Value-Add-Deal, der 65 bis 75 % Fremdkapital benötigt, damit die Sponsor-Ökonomie funktioniert, liegt strukturell außerhalb des Standardrahmens vieler Banken, selbst wenn die zugrunde liegenden NOI-Prognosen solide sind.
Geringerer Risikoappetit bei KMU-Krediten seit 2022. In der gesamten Kohorte legten Kreditausschüsse nach 2022 deutlich strengere Prüfmaßstäbe an mittelgroße Immobilienengagements an, insbesondere bei Wohnprojektentwicklungen. Das deckt sich mit den breiteren EZB-Kreditdaten, die eine Verschärfung bei Immobilienexposure in der gesamten Eurozone zeigen.
Die Unit Economics des Relationship Lending. Ein 5-Mio.-€-Deal verursacht dieselben Rechts-, KYC- und Kreditausschusskosten wie ein 50-Mio.-€-Deal, generiert aber nur ein Zehntel der Gebührenerlöse. Für alle außer den beziehungsorientiertesten Lokalbanken zahlt der Deal den Prüfaufwand schlicht nicht zurück.
Der Deal kann solide sein. Die strukturelle Antwort bleibt trotzdem Nein.
Warum VC und PE absagen
Venture Capital finanziert Immobilien überhaupt nicht. Die Assetklasse liefert 6 bis 12 % über mehrjährige Halteperioden, während VC-Mandate 25 %+ IRR bei Unternehmen anstreben, die theoretisch das 10- bis 100-Fache zurückgeben können. Das Risiko-Rendite-Profil von Immobilien ist das strukturelle Gegenteil von VC. Das ist kein behebbarer Mismatch; es ist ein definitorischer.
Private Equity und institutionelle Immobilienfonds finanzieren die Assetklasse zwar, meiden das Band von 2 bis 20 Mio. € jedoch aus anderen strukturellen Gründen:
Renditeprofil-Mismatch. Die meisten institutionellen Immobilienfonds zielen auf 15 bis 20 % IRR bei Value-Add-Strategien oder 8 bis 12 % bei Core-Plus. Mid-Market-Deals können diese Renditen auf Asset-Ebene erzielen, doch die Kosten, einen kleinen Deal durch ein institutionelles Vehikel zu führen (Recht, Due Diligence, laufendes Asset Management), drücken die Netto-IRR so weit, dass die Underwriting-Hürde des Fonds nicht mehr erreicht wird.
Ticketgrößen-Ökonomie. Ein geschlossener 100-Mio.-€-Fonds, der in 6 bis 10 Deals investiert, schaut sich keine 5-Mio.-€-Positionen an. Die Diligence-Kosten sind dieselben wie bei einer 50-Mio.-€-Position; die Allokationsstrategie des Fonds sieht das kleine Ticket nicht vor; die Ökonomie des GP drängt zu größeren Deals.
Zeitplan-Mismatch. Mid-Market-Deals benötigen oft innerhalb von 4 bis 8 Wochen zugesagtes Kapital, um auf der Verkäuferseite konkurrenzfähig zu sein. Institutionelle Fondsprozesse (IC-Freigabe, LP-Durchschau bei Dachfonds, rechtliche Zeichnungsunterlagen) dauern bei neuen Commitments typischerweise 8 bis 16 Wochen. Bis der institutionelle Prozess abgeschlossen ist, ist der Deal weitergezogen.
Mandatspassung. Institutionelles Kapital konzentriert sich auf Prime-Gewerbeimmobilien, große Wohnportfolios und Core-Logistik. Ein 5-Mio.-€-Value-Add-Deal im Wohnsegment in einer deutschen Tier-2-Stadt ist operativ interessant, fällt aber für die meisten institutionellen Vehikel aus dem Mandat.
Der Deal kann solide sein. Die strukturelle Antwort bleibt trotzdem Nein.
Die Kosten der Lücke
Die Finanzierungslücke hat direkte, quantifizierbare Kosten: für Emittenten, für Investoren und für die Immobilienwirtschaft insgesamt.
Für Emittenten. In der Kohorte enden Projekte in der Lücke typischerweise auf eine von drei Arten: Sie werden zu einer schlechteren Bewertung neu bepreist (der Entwickler nimmt einen Abschlag von 10 bis 20 % hin, um in den kleineren LTV-Rahmen einer Bank zu passen); sie werden zu einem größeren Gesamtdeal umstrukturiert, dessen Zusammenstellung 6 bis 12 Monate dauert; oder sie werden komplett auf Eis gelegt. Jedes dieser Ergebnisse trägt Opportunitätskosten: verzögerte Fertigstellung, verpasstes Marktfenster, geschmälerte Sponsor-Renditen.
Für Investoren. Die Lücke schneidet zugleich Privatanleger und vermögende Investoren von der Assetklasse ab. Mid-Market-Immobilien haben historisch mehr risikoadjustierte Rendite erzielt als Core-Gewerbeimmobilien, gerade weil die institutionelle Masse sie nicht anfasst. Die Angebotsseite der Lücke (Emittentenseite) zu schließen, ohne die Nachfrageseite (Investorenseite) zu adressieren, verlagert das Problem nur.
Für Wohnraum und Stadtentwicklung. Revitalisierung im Wohnsegment, Value-Add und energieeffiziente Sanierungen, genau das Asset-Profil, das in der Lücke sitzt, sind zugleich genau das Asset-Profil, von dem europäische Politikrahmen mehr brauchen. Die Lücke ist ein realwirtschaftlicher Engpass, nicht nur eine Kuriosität der Finanzmärkte.
Wenn dieses Muster auf einen Deal zutrifft, den Sie finanzieren wollen, liegt das strukturelle Problem selten am Deal, sondern am Weg. Erfahren Sie, wie mittelgroße Immobilienemissionen über digitale Wertpapierinfrastruktur strukturiert werden.
Wie digitale Wertpapierinfrastruktur die Finanzierungslogik verändert
Der strukturelle Ausweg aus der Lücke lautet nicht „eine flexiblere Bank finden“ oder „einen anderen Fonds pitchen“. Beide Wege haben rationale Gründe abzusagen, und diese Gründe werden sich nicht ändern. Der Ausweg ist ein dritter Weg: digitale Wertpapierinfrastruktur, die mittelgroße Emittenten direkt mit einer breiteren Investorenbasis verbindet, innerhalb eines regulierten Rahmens, den institutionelles wie privates Kapital gleichermaßen anerkennt.
Prospektausnahmen und Multi-Investor-Strukturen (Angebotsseite)
Die EU-Regulierung erlaubt bereits heute mittelgroße Immobilienemissionen ohne vollständigen Prospekt, aber nur, wenn die Struktur in bestimmte Ausnahmegrenzen passt. Drei Regime sind relevant:
Kleinemittenten-Ausnahme der EU-Prospektverordnung: bis unter 12 Mio. € je Emittent innerhalb von 12 Monaten (Art. 3 Abs. 2 EU-Prospektverordnung in der Fassung des Listing Act); in Deutschland mit Wertpapier-Informationsblatt (WIB) und BaFin-Gestattung, nur national, ohne EU-Pass.
ECSPR (European Crowdfunding Service Provider Regulation): deckt Emissionen bis 5 Mio. € pro 12-Monats-Zeitraum mit einer passportierten Lizenz ab.
eWpG (Gesetz über elektronische Wertpapiere) in Deutschland: bietet einen regulierten Rahmen für elektronische Wertpapiere, einschließlich Inhaberschuldverschreibungen, eingetragen in ein Register, das ein Registerführer mit BaFin-Erlaubnis führt.
Ein mittelgroßer Immobilienemittent kann in Deutschland eine Emission bis unter 12 Mio. € mit WIB strukturieren, EU-weit über einen lizenzierten Crowdfunding-Dienstleister bis 5 Mio. €. Die Technologieebene ist dabei nebensächlich. Die regulatorische Ebene macht die Emission rechtssicher, anerkannt und operativ handhabbar.
Der zweite Baustein sind Multi-Investor-Strukturen. Die Verwaltung von 50 Investoren über manuelle Tabellen, KYC-PDFs und E-Mail-Bestätigungen bricht operativ irgendwo bei 30 bis 40 Beteiligten zusammen. 200 oder 500 zu verwalten ist ohne Infrastruktur unmöglich. Plattformen für digitale Wertpapiere automatisieren das Cap Table, die Ausschüttungen, das Reporting, die Sekundärübertragungen und die regulatorische Dokumentation, und senken die operativen Kosten pro Investor so weit, dass ein Ticket von 500 bis 5.000 € für den Emittenten wirtschaftlich tragfähig ist.
Öffnung für mehr Investoren
Die angebotsseitige Lösung ist ohne nachfrageseitige Lösung wertlos. Wenn Emittenten bei vielen Investoren einsammeln können, Investoren aber nicht zu deal-relevanten Ticketgrößen einsteigen können, bleibt die Lücke offen. Die Verschiebung beim Mindestticket ist die sichtbarste strukturelle Veränderung, die Tokenisierung liefert:
Digitale Emission macht kleine Tickets wirtschaftlich verwaltbar; die Mindestanlage legt der Emittent fest.
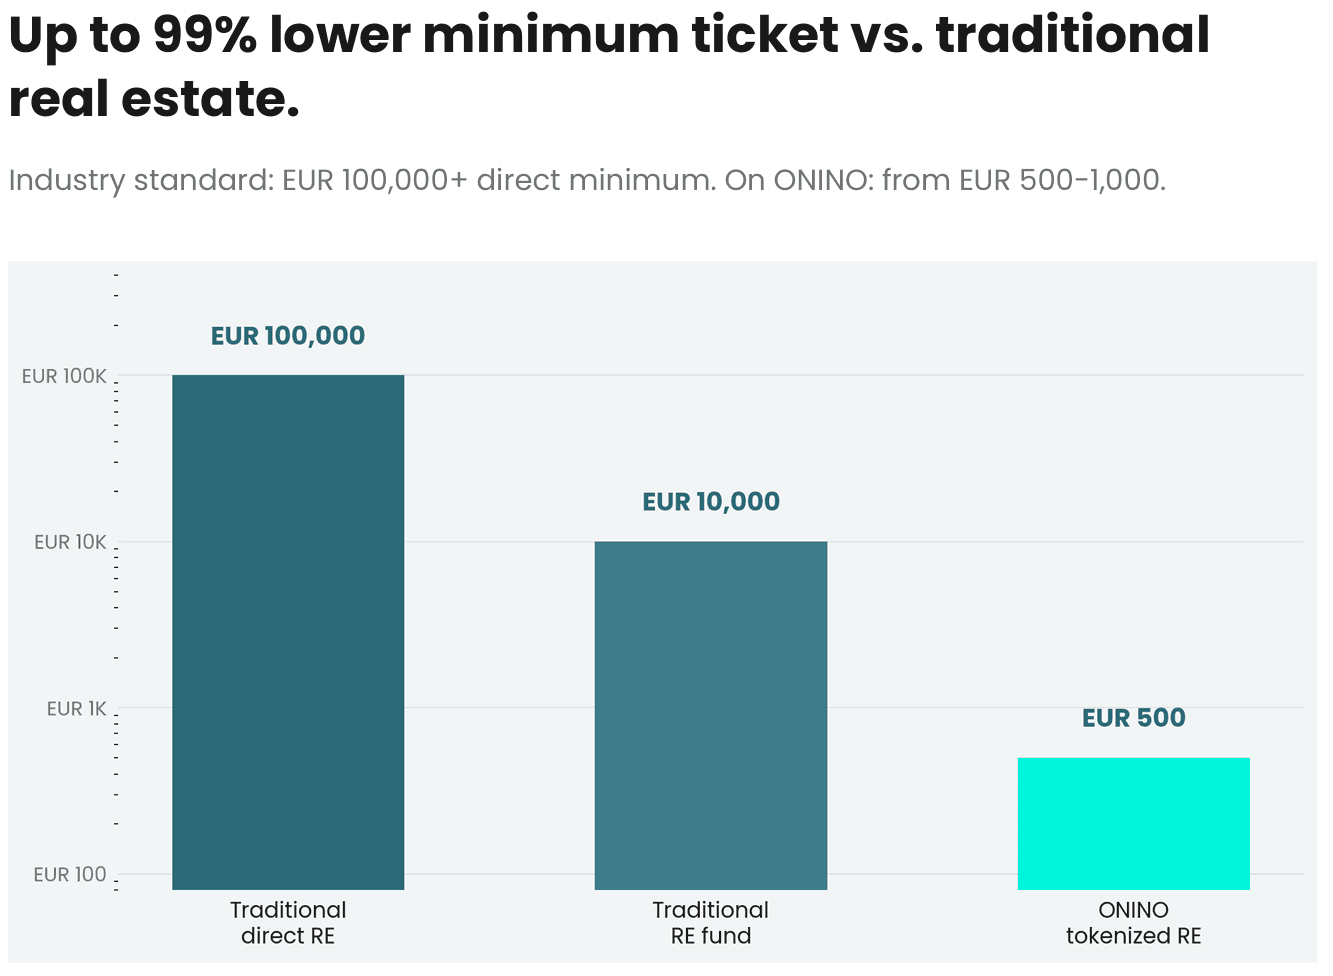
Traditionelle direkte Immobilien-Co-Investments haben faktisch alle außerhalb von Ultra-High-Net-Worth-Kreisen und institutionellen Family Offices ausgeschlossen. Ein Mindestticket von 100.000 € preist den vermögenden Privatanleger, das kleinere Family Office und jede gepoolte Mitgliederstruktur aus. Traditionelle Immobilienfonds verbesserten den Zugang um eine Größenordnung auf rund 10.000 €, schließen aber weiterhin den Long Tail vermögender Anleger aus und machen kleine Allokationen operativ teuer.
Tokenisierte Immobilien auf regulierter digitaler Wertpapierinfrastruktur machen kleine Tickets wirtschaftlich verwaltbar, die Mindestanlage legt der Emittent fest. Das ist eine Folge dessen, wie die On-Chain-Cap-Table-Ebene die fixen Kosten pro Investor eliminiert, die traditionelle Fondsstrukturen von Transfer Agents, Fondsadministration und papierbasierten Zeichnungsunterlagen erben. Wenn die Fixkosten pro Investor von Hunderten Euro auf einstellige Beträge fallen, sinkt auch die Untergrenze einer tragfähigen Allokation.
Hier verwandelt ONINO die Lücke in eine Lösung. ONINO liefert die Emissionssoftware mit vorintegrierten Register- und Verwahrpartnern: elektronische Wertpapiere nach eWpG, integriertes KYC/AML beim Onboarding und ERC-3643 als On-Chain-Compliance-Standard. Das Kryptowertpapierregister führt ein Registerführer mit BaFin-Erlaubnis; die Erlaubnis liegt bei diesem Partner, nicht bei ONINO. Der Emittent erhält einen Weg zu einer breiteren Investorenbasis in deal-relevanter Größe. Der Investor erhält Zugang zu Mid-Market-Immobilien zu einem Ticket, das er tatsächlich allokieren kann. Der Asset Manager oder Finanzierungsberater, der den Deal strukturiert, kann eine White-Label-Plattform für digitale Wertpapiere unter eigener Marke einsetzen, während die lizenzpflichtigen Funktionen über vorintegrierte Partner laufen.
Die strukturelle Lücke schließt sich von beiden Seiten zugleich. Das macht digitale Wertpapiere zum strukturellen Ausweg, und nicht nur zu einem anderen Weg.
Warum digitale Wertpapiere kein Krypto sind
Das häufigste Missverständnis bei Emittenten, die diesen Weg zum ersten Mal prüfen: die Annahme, „Tokenisierung“ bedeute „Krypto“. Das tut sie nicht. Digitale Wertpapiere sind regulierte Finanzinstrumente unter MiFID II. Sie haben einen benannten Emittenten, vertraglich definierte Rechte (Zins, Tilgung, Dividende, Beteiligung), einen EU-Regulierungsrahmen (eWpG in Deutschland, ECSPR grenzüberschreitend, AIFMD für Fondsstrukturen) und eine registerfeste Dokumentation durch beaufsichtigte Stellen wie Registerführer mit BaFin-Erlaubnis. MiCA, die EU-Verordnung für Kryptowerte, schließt Finanzinstrumente, die bereits unter MiFID II fallen, ausdrücklich aus. Digitale Wertpapiere liegen im MiFID-II-Perimeter, nicht im MiCA-Perimeter. Das ist der regulatorische Punkt, den Asset Manager, Banken und Family Offices geklärt haben müssen, bevor sie weitergehen.
Welcher Finanzierungsweg passt zu welchem Deal?
Die folgende Entscheidungsmatrix stellt die drei strukturellen Wege sechs Kriterien gegenüber, die über die Passung entscheiden. Nutzen Sie sie, um zu identifizieren, in welchen Weg ein konkreter Deal gehört, und wo digitale Wertpapiere die einzige strukturell verfügbare Option sind.
Kriterium | Bankkredit | PE / institutioneller Fonds | Digitale Wertpapiere |
|---|---|---|---|
Optimale Dealgröße | ab 10 Mio. € zu Standard-LTV-Konditionen | ab 25 Mio. € Ticket pro Position | 1 bis 50 Mio. € |
Renditeprofil | Fester Kupon, 4 bis 8 % | 15 bis 20 %+ IRR bei Value-Add | Variabel, 6 bis 15 % gemischt |
Zeit bis zum Abschluss | 4 bis 12 Wochen | 6 bis 18 Monate (IC + LP-Durchschau) | 4 bis 8 Wochen nach Plattform-Setup |
Anzahl Investoren | 1 (der Kreditgeber) | 1 bis 3 LPs | 50 bis 500 Privatanleger und vermögende Investoren |
Regulatorischer Weg | Kreditausschuss der Bank | Fondsprospekt oder AIFMD | EU-Prospektausnahme, ECSPR oder eWpG |
Liquidität für Investoren | Keine (Kreditgeber hält bis Endfälligkeit) | 7 bis 10 Jahre Fondsbindung | Übertragbar im Register; Liquidität hängt von Käufern ab |
Eine zweite Tabelle macht die Lücke selbst sichtbar: das Dealprofil, das aus den ersten beiden Spalten systematisch ausgeschlossen wird:
Deal-Merkmal | Warum Banken absagen | Warum PE / institutionelle Fonds absagen |
|---|---|---|
Dealgröße 2 bis 20 Mio. € | Diligence-Kosten sind unabhängig von der Dealgröße konstant; kleine Deals zahlen den Aufwand nicht zurück | Unterhalb der Ticketgrößen-Schwelle des Fonds; Allokationsstrategie konzentriert sich auf größere Positionen |
Eigenkapitalquote 20 bis 40 % | Höher als das Standard-KMU-Kreditprofil; drückt den LTV aus der Komfortzone | Niedriger als die Anforderungen von PE an Kontrollpositionen |
Wohn- / Mischnutzungs- / Value-Add-Objekt | Außerhalb der LTV-Komfortzone für bestimmte Sicherheitenarten; fehlende Spezialisierung auf lokale Märkte | Nicht Kern institutioneller Mandate (die sich auf Prime-Gewerbe und große Wohnportfolios konzentrieren) |
Standard-Grundpfandrecht als Sicherheit | Akzeptabel, aber die Basel-Kapitalgewichtung schmälert die Rendite | Unzureichender Hebel für institutionelle Renditeziele |
Haltedauer 2 bis 7 Jahre | Zu lang für Bridge-Finanzierung; sperrig gegenüber üblichen Term-Sheet-Konventionen | Zu kurz für den Lebenszyklus geschlossener PE-Fonds |
Liest man beide Tabellen quer: Die Deals in der Lücke sind keine schlechten Deals. Es sind Deals, deren Profil in die Ökonomie keines der beiden Wege passt.
ONINOs Position und was sie nicht löst
ONINO ist Softwareanbieter für Emittenten genau in diesem Band; die lizenzpflichtigen Funktionen, etwa die Registerführung durch einen Registerführer mit BaFin-Erlaubnis, laufen über vorintegrierte Partner. Die Plattform deckt elektronische Wertpapiere nach eWpG ab, mit ERC-3643 (T-REX) als On-Chain-Compliance-Standard und integriertem KYC/AML beim Onboarding. Über eine White-Label-Ebene bieten Asset Manager, Banken und Strukturierungsberater die Plattform unter eigener Marke an. Live in mehr als 7 Jurisdiktionen, mit über 55 Mio. € tokenisiertem Volumen auf der Infrastruktur.
Was das nicht löst, klar benannt:
Die Tiefe des Sekundärmarkts entwickelt sich noch. Tokenisierte Wertpapiere können unter einer registrierten Struktur on-chain übertragen werden, doch die Liquidität zu einem bestimmten Zeitpunkt hängt von der Verfügbarkeit von Gegenparteien ab. Emittenten sollten Investoren keinen einfachen Exit versprechen, sondern die Erwartungen an der Haltedauer ausrichten. Die Wahl zwischen Nachrangdarlehen und tokenisierter Anleihe verändert dieses Bild ebenfalls; unser Vergleich ordnet beide Wege für dieselbe Kohorte ein.
Die Risikoaufklärung der Investoren liegt in der Verantwortung des Emittenten. Niedrigere Mindesttickets öffnen die Assetklasse für Anleger, die bisher keine Immobilien gehalten haben. Die ehrliche Bilanz der Immobilien-Tokenisierung zeigt, wo diese Grenzen besonders zutreffen. Unter regulierten Strukturen ist der Emittent (oder Plattformbetreiber) für den Geeignetheits- und Offenlegungsrahmen verantwortlich, nicht die Technologieebene.
Digitale Wertpapiere sind kein schnellerer Bankkredit. Wenn ein Deal tatsächlich in die Standard-Bankfinanzierung passt und der Emittent die Beziehung hat, darauf zuzugreifen, ist das meist weiterhin der Weg des geringsten Widerstands. Das Argument hier gilt für Deals, die der Bankweg strukturell ausgeschlossen hat.
Der strukturelle Ausweg existiert und funktioniert, aber er ist ein anderes Betriebsmodell, kein Selbstläufer.
Buchen Sie ein Strukturierungsgespräch für Ihren Immobiliendeal
Wenn Sie auf einem Immobiliendeal von 2 bis 20 Mio. € sitzen, der im Kreditausschuss stecken geblieben ist oder bei institutionellen Fonds durchs Raster fiel, ist der richtige nächste Schritt kein weiteres Bankgespräch. Es ist ein 30-minütiges Strukturierungsgespräch mit dem ONINO-Team, um Ihren Deal an den EU-Ausnahmerahmen (Prospektverordnung, ECSPR, eWpG) zu spiegeln und zu prüfen, ob eine Multi-Investor-Emission digitaler Wertpapiere zu Ihrem Zeitplan, Ihrem Renditeprofil und Ihrer Investorenbasis passt.
Was Sie mitnehmen: eine konkrete Einschätzung, welcher regulatorische Pfad zu Ihrem Deal passt, wie das Setup aussieht (Plattform-Setup in unter 24 Stunden; der Go-live des ersten Angebots hängt von Strukturierung und Partner-Onboarding ab) und eine realistische Schätzung der Investorenreichweite bei Tickets von 500 bis 5.000 €. Kein Pitchdeck, kein Marketingmaterial: ein echtes Strukturierungsgespräch, geführt vom Team hinter ONINOs Emissionsinfrastruktur, live in mehr als 7 Jurisdiktionen.
Strukturierungsgespräch für Ihren Immobiliendeal buchen →
FAQ
Wie hoch ist die EU-Prospektschwelle für Immobilienwertpapiere?
Die EU-Prospektverordnung erlaubt es Mitgliedstaaten, eine nationale Ausnahmegrenze für kleine öffentliche Angebote festzulegen, in Deutschland seit dem 5. Juni 2026 bis unter 12 Mio. € je Emittent innerhalb von 12 Monaten; einzelne Mitgliedstaaten setzen niedrigere nationale Grenzen. Unterhalb der nationalen Schwelle kann ein Emittent Wertpapiere öffentlich anbieten, ohne einen vollständigen EU-Prospekt zu erstellen; ein Wertpapier-Informationsblatt (nach § 4 WpPG in Deutschland) ist in der Regel dennoch erforderlich. Das ECSPR-Regime ergänzt einen separaten grenzüberschreitenden Passport für Emissionen bis 5 Mio. € pro 12-Monats-Zeitraum über lizenzierte Crowdfunding-Dienstleister. Immobilienwertpapiere können je nach Struktur in jedes dieser Regime passen.
Kann ein mittelgroßer Immobilienentwickler digitale Wertpapiere ohne Bank emittieren?
Ja, und das ist eines der strukturellen Merkmale des Wegs über digitale Wertpapiere. Unter dem eWpG kann ein Emittent in Deutschland elektronische Wertpapiere direkt begeben, wobei ein Registerführer mit BaFin-Erlaubnis das Register führt. Es ist keine Bank als Emittent, Zahlstelle oder Vertriebspartei erforderlich. Ohne Bank als Zahlstelle trifft die Pflicht zum Kapitalertragsteuerabzug die registerführende Stelle oder, ohne benannten Registerführer, den Emittenten selbst; das gehört in die Emissionsbedingungen. Der Emittent kann für einzelne Leistungen weiterhin mit einer Bank zusammenarbeiten (Zahlstellenfunktion, Treuhand, Vertriebsunterstützung), doch die strukturelle Fähigkeit zu emittieren ist nicht bankabhängig. Auch ECSPR-basierte Emissionen über lizenzierte Crowdfunding-Plattformen erfordern keine Bankbeteiligung.
Welches Mindestinvestment ist bei tokenisierten Immobilien in Deutschland üblich?
Digitale Emission macht kleine Tickets wirtschaftlich verwaltbar; die Mindestanlage legt der Emittent fest. Zum Vergleich: über 100.000 € bei traditionellen direkten Immobilien-Co-Investments und rund 10.000 € bei traditionellen Immobilienfonds. Das niedrigere Minimum ist eine strukturelle Folge dessen, wie digitale Wertpapierinfrastruktur die operativen Kosten pro Investor handhabt (automatisiertes KYC, On-Chain-Register, automatisierte Ausschüttungen), und keine Marketingentscheidung. Emittenten können weiterhin höhere Mindestbeträge festlegen, wo Dealstruktur oder Investorentyp das nahelegen.
General information only, accurate at the date shown. Not legal, tax or investment advice. Confirm your own position with qualified counsel.
Want to learn more how this can be applied to your business?
Ähnliche Artikel lesen
Warum mittelgroße Immobilienprojekte zwischen Bank und Wagniskapital keine Finanzierung finden, und wie digitale Wertpapiere die Lücke schließen.

Neuigkeiten
Partiarisches Darlehen, Nachrangdarlehen, Anleihe oder Genussrecht: Was passt zu Ihrem Bauprojekt?

Neuigkeiten
Private Debt Tokenisierung: Kreditportfolios in der EU tokenisieren (Leitfaden 2026)

Neuigkeiten
Digitale Genossenschaftsanteile: Wie Genossenschaften und Genossenschaftsbanken die Mitgliederbeteiligung digitalisieren