Neuigkeiten
Was ist eine Eigenemission (Direktplatzierung)?
Eine Eigenemission platziert Wertpapiere direkt ohne Emissionsbank. Welche EU-Prospektausnahme greift und wie sie sich von der Privatplatzierung abgrenzt
Kristina Stark
Junior Growth Manager
Zuletzt aktualisiert

Teilen
90% unserer Kunden starten mit einer kostenlosen Strategie.
Auf dieser Seite
Kontaktieren Sie uns
ONINO bietet Infrastruktur für digitale & tokenisierte Finanzierung.
Quick Takeaway
Eine Eigenemission liegt vor, wenn ein Unternehmen seine eigenen Wertpapiere direkt bei Investoren platziert, ohne dass eine Bank das Angebot übernimmt. Es ist derselbe Mechanismus wie eine Direktplatzierung. Ob ein EU-Prospekt nötig ist, hängt davon ab, welche Ausnahme der Prospektverordnung greift, nicht davon, wie groß oder öffentlich das Angebot wirkt.
Für die meisten mittelständischen Unternehmen ist der Kredit der Hausbank die erste Wahl, doch er deckt selten alles ab, was ein wachsendes Unternehmen braucht. Banken verlangen Sicherheiten, begrenzen ihr Engagement und bestimmen die Konditionen selbst. Im zweiten Quartal 2026 berichteten laut KfW-ifo-Kredithürde 40,5 Prozent der Mittelständler in Kreditverhandlungen von einer zurückhaltenden Bank, so viele wie nie seit Beginn der Erhebung 2017. Viele Unternehmen suchen deshalb nach alternativen Finanzierungswegen und übersehen dabei, was sie bereits haben: Kunden, Mitglieder, Geschäftspartner und Unterstützer aus der Region, die das Unternehmen kennen und darin investieren würden. Eine Eigenemission ist der regulierte Weg, bei genau diesen Menschen direkt Kapital aufzunehmen. Dieser Beitrag erklärt, was eine Eigenemission ist, wann sie zu Ihrem Unternehmen passt und welche Regeln in Deutschland gelten.
Was ist eine Eigenemission, einfach erklärt?
Bei einer Eigenemission leiht sich Ihr Unternehmen Geld bei vielen Anlegern gleichzeitig statt bei einer einzigen Bank. Ein Beispiel: Für ein Projekt über 2 Mio. Euro finanziert nicht eine Bank den gesamten Betrag, sondern 400 Anleger investieren jeweils 5.000 Euro. Jeder von ihnen erhält Zinsen und am Ende der Laufzeit sein Geld zurück.
Der Unterschied zum Bankkredit liegt darin, wer entscheidet: Sie legen Zins, Laufzeit und Mindestanlage fest und stehen in direktem Kontakt mit Ihren Anlegern. „Direktplatzierung“ beschreibt denselben Vorgang aus Sicht des Marktes: Die Anleihe wird direkt bei Anlegern platziert, nicht über eine Bank, die sie übernimmt und weiterverkauft. Vorsicht bei englischen Quellen: In den USA meint „direct placement“ oft enger den Verkauf einer Anleihe an eine einzelne Bank oder wenige institutionelle Investoren.
Für welche Unternehmen eignet sich eine Eigenemission?
Eine Eigenemission funktioniert am besten für Unternehmen, die bereits Menschen haben, die in sie investieren würden. Ein Bauträger mit Referenzprojekten in seiner Region, ein Solar- oder Windpark mit Bürgerbeteiligung, eine Energiegenossenschaft mit Tausenden Mitgliedern oder ein Familienunternehmen mit treuer Stammkundschaft passen in dieses Bild. Ihre Anleger kennen das Unternehmen, nutzen oft dessen Produkte und wollen sehen, wohin ihr Geld fließt.
Dieses bestehende Netzwerk ist die eigentliche Voraussetzung. Eine Eigenemission gibt Ihnen den Weg und die Werkzeuge, bringt aber keine Anleger mit, und ohne eigenes Netzwerk lässt sich ein Angebot meist nur schwer platzieren. Umgekehrt profitiert am meisten, wer regelmäßig Kapital im selben Unterstützerkreis aufnimmt, denn jede weitere Runde geht schneller, sobald die Struktur steht.
Was braucht es für eine Eigenemission?
Zuerst kommt die rechtliche Struktur, dann die Technik. Sie legen mit Ihrem Rechtsberater Instrument und Anlegerdokument fest und setzen danach das Angebot selbst auf: eine Zeichnungsseite, die Identitätsprüfung nach dem Geldwäschegesetz, den Zahlungseingang und anschließend über die gesamte Laufzeit Zinszahlungen und ein aktuelles Anlegerverzeichnis. Unser Leitfaden Eigenemission umsetzen führt durch jede Phase.
Seit dem 10. Februar 2026 dürfen Unternehmen in Deutschland ihre eigenen Wertpapiere auch Privatanlegern selbst anbieten. Zuvor musste ein öffentliches Angebot zwischen 1 Mio. und 8 Mio. Euro über ein lizenziertes Wertpapierinstitut oder einen vertraglich gebundenen Vermittler unter einem Haftungsdach laufen. Wer eigene Anleihen anbietet, braucht für das Angebot selbst deshalb in der Regel keine Erlaubnis. Anders bei einfachen Darlehen: Wer rückzahlbare Gelder vom Publikum annimmt, betreibt Einlagengeschäft und braucht eine Banklizenz nach dem Kreditwesengesetz. Finanzierungen bei Privatanlegern laufen deshalb über Anleihen oder Nachrangdarlehen. Lizenzpflichtige Teile wie Zahlungsabwicklung, Verwahrung und das Register für digitale Anleihen übernehmen lizenzierte Partner. Und bezahlen Sie einen Dritten dafür, Ihr Angebot zu vertreiben, braucht dieser weiterhin eine Erlaubnis.
Worin unterscheidet sich eine Eigenemission von Bankkredit, Crowdfunding und Privatplatzierung?
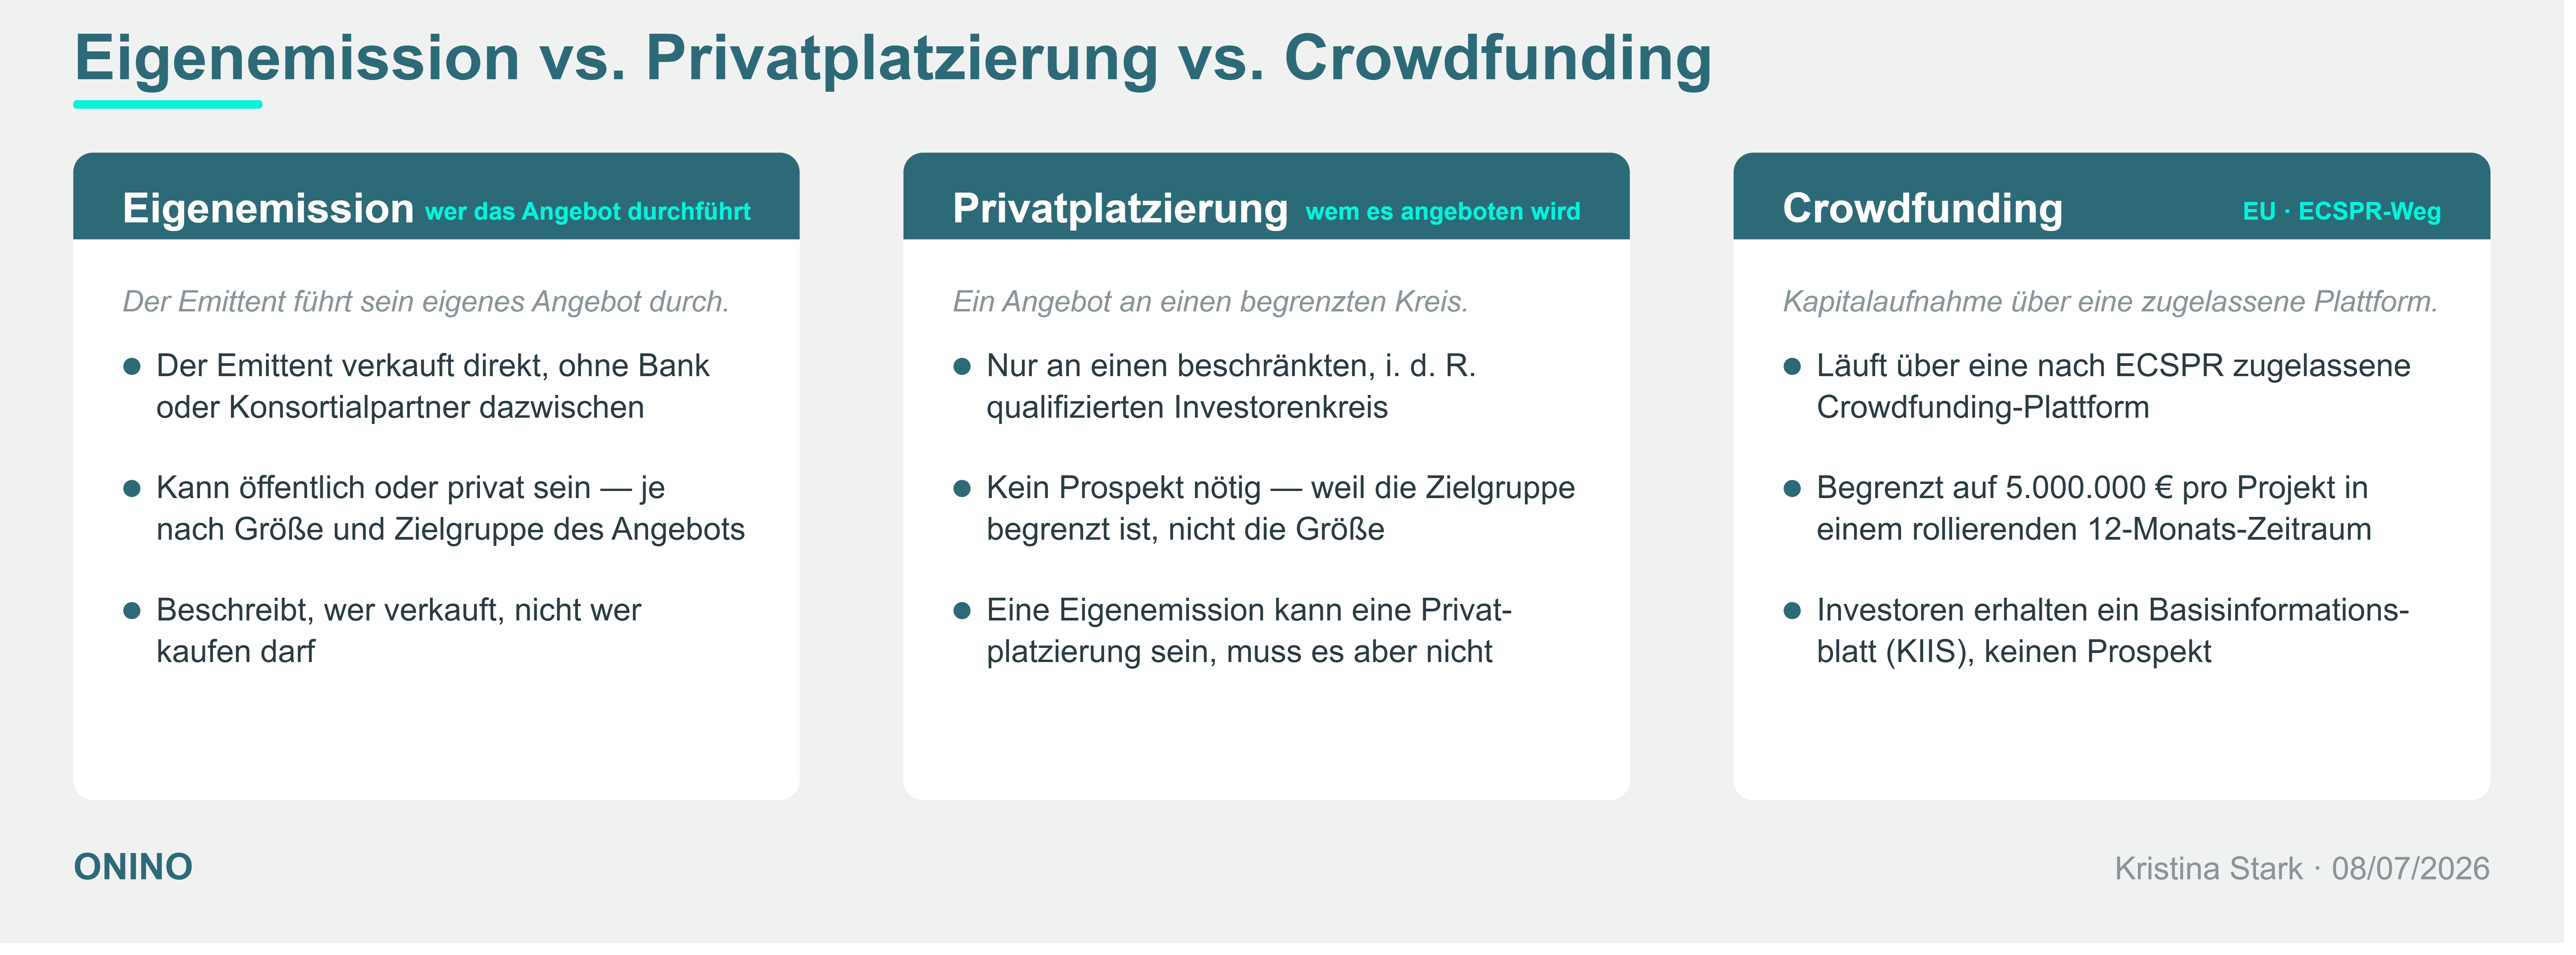
Die drei Alternativen unterscheiden sich vor allem darin, wer die Konditionen bestimmt und wem die Anlegerbeziehung gehört. Eine Bank verleiht Geld aus der eigenen Bilanz und legt die Bedingungen fest. Eine Crowdfunding-Plattform bietet Ihr Projekt ihren eigenen Anlegern an. Nach der EU-Schwarmfinanzierungsverordnung (ECSPR) ist das auf 5 Mio. Euro je Projektträger in 12 Monaten begrenzt, und viele deutsche Plattformen vermitteln weiterhin Nachrangdarlehen nach dem Vermögensanlagengesetz, gedeckelt bei 6 Mio. Euro. Eine Privatplatzierung richtet sich nur an professionelle Investoren wie Fonds und Versicherer oder an einen kleinen Kreis von weniger als 150 Privatanlegern je EU-Land.
Bankkredit | Crowdfunding-Plattform | Eigenemission | |
|---|---|---|---|
Wer stellt das Kapital? | Eine Bank | Die Anleger der Plattform | Ihre Kunden, Mitglieder, Partner und Ihr Netzwerk |
Wer bestimmt die Konditionen? | Die Bank | Sie, im Rahmen der Plattformregeln | Sie |
Welche Marke sehen die Anleger? | Entfällt | Die der Plattform | Ihre |
Wem gehört die Anlegerbeziehung? | Keine Anleger beteiligt | Überwiegend der Plattform | Ihnen |
Volumen und Dokumente | Abhängig von Bonität und Sicherheiten | Höchstens 5 Mio. Euro (ECSPR) oder 6 Mio. Euro (Vermögensanlagen) in 12 Monaten, mit kurzem Informationsblatt | Keine gesetzliche Obergrenze. Anleihen unter 12 Mio. Euro in 12 Monaten: dreiseitiges WIB statt Prospekt |
Eine Eigenemission kann zugleich eine Privatplatzierung sein: Bieten Sie Ihre Anleihe nur professionellen Investoren an, ist sie beides. Die meisten Unternehmen wollen mit einer Eigenemission jedoch ihre Kunden und Unterstützer erreichen, und damit stellt sich als Nächstes die Prospektfrage.
Brauche ich für eine Eigenemission einen Prospekt?
Bei einer Anleihe meist nicht, solange Sie unter der Schwelle bleiben. Ein Prospekt ist das ausführliche Angebotsdokument, oft hundert Seiten und mehr, das die BaFin billigen muss, bevor ein Unternehmen Wertpapiere öffentlich anbietet. Die Erstellung dauert meist mehrere Monate, und allein die Billigungsgebühr der BaFin beträgt 16.915 Euro.
Seit dem 5. Juni 2026 brauchen Anleiheangebote unter 12 Mio. Euro in 12 Monaten keinen Prospekt; die Grenze gilt je Emittent für alle Wertpapiere zusammen. Ab 100.000 Euro brauchen Sie stattdessen ein Wertpapier-Informationsblatt (WIB): drei Seiten, bei digitalen Anleihen vier, deren Veröffentlichung die BaFin innerhalb von 10 Arbeitstagen gestattet, Gebühr 5.923 Euro. Höchstbeträge je Anleger gibt es für Wertpapiere nicht mehr. Ganz ohne Prospekt und WIB kommen Angebote aus, die sich nur an professionelle Investoren richten, an weniger als 150 Privatanleger je EU-Land oder eine Mindestanlage von 100.000 Euro verlangen. Ab 12 Mio. Euro oder bei Privatanlegern in mehreren EU-Ländern ist ein vollständiger Prospekt der Standardweg, denn das WIB gilt nur in Deutschland. Wie sich die Wege im Einzelnen unterscheiden, zeigt unser Beitrag zum Kapital einsammeln mit Wertpapieren.
Ältere Quellen nennen oft noch eine Grenze von 8 Mio. Euro und Höchstbeträge von 1.000 bis 25.000 Euro je Anleger. Beides gilt für Wertpapiere seit 2026 nicht mehr.
Diese Erleichterungen gelten nur für Wertpapiere wie Anleihen. Nachrangdarlehen und nicht verbriefte Genussrechte sind Vermögensanlagen und folgen dem Vermögensanlagengesetz: Ein öffentliches Angebot läuft grundsätzlich über einen lizenzierten Vermittler, ohne Verkaufsprospekt nur über eine Online-Plattform, bis 6 Mio. Euro, mit Vermögensanlagen-Informationsblatt (VIB) und Höchstbeträgen von 1.000 bis 25.000 Euro je Privatanleger. Wer direkt aus dem eigenen Netzwerk Kapital aufnehmen will, fährt deshalb meist mit einer Anleihe besser. Klären Sie das Instrument zuerst mit Ihrem Rechtsberater.
Welche Instrumente können Sie ausgeben?
Am häufigsten ist die Anleihe: Anleger leihen Ihnen Geld zu einem festen Zins und erhalten es am Ende der Laufzeit zurück. Ein Nachrangdarlehen tritt im Insolvenzfall hinter Ihre Bankverbindlichkeiten zurück und bringt Anlegern deshalb meist einen höheren Zins, während Genussrechte die Ausschüttung an den Unternehmenserfolg koppeln.
Anleihen lassen sich in Deutschland auch digital begeben, als elektronisches Wertpapier nach dem Gesetz über elektronische Wertpapiere (eWpG), etwa als Kryptowertpapier. Das Kryptowertpapierregister führt ein Registerführer mit BaFin-Erlaubnis. Nachrangdarlehen und Genussrechte in ihrer üblichen Vertragsform können das nicht, weil sie Verträge mit einzelnen Anlegern sind und keine Wertpapiere; wer die digitale Form möchte, strukturiert das Instrument als Anleihe, auf Wunsch auch nachrangig. Digital ändert sich die Verwaltung, nicht Ihre Pflichten gegenüber den Anlegern: Zinszahlungen, Anlegerverzeichnis und Übertragungen laufen digital, was sich vor allem bei Hunderten Anlegern oder jährlichen Runden lohnt. Klären Sie dabei die Kapitalertragsteuer früh mit Ihrem Steuerberater, denn je nach Aufbau sind Sie als Emittent selbst für den Steuereinbehalt verantwortlich. Unser Leitfaden zu Kryptowertpapieren nach eWpG erklärt die digitale Form im Detail.
Ist eine Eigenemission das Richtige für Sie?
Eine Eigenemission ist der richtige Weg, wenn Ihr Unternehmen bereits Menschen hat, die investieren würden, und Sie Konditionen und Anlegerbeziehung selbst in der Hand behalten wollen. Seit 2026 ist dieser Weg in Deutschland deutlich einfacher geworden. Über Ihren rechtlichen Weg entscheidet dabei das Instrument stärker als die Höhe der Kapitalaufnahme. Steht die Struktur, ist der größte Teil der Arbeit operativ: Anleger aufnehmen und über die gesamte Laufzeit korrekt bedienen. Klären Sie vor der Entscheidung drei Fragen: Wie viele Ihrer Unterstützer würden realistisch investieren, welches Instrument empfiehlt Ihr Rechtsberater, und werden Sie erneut Kapital aufnehmen? ONINO ist Softwareanbieter: Mit der White-Label-Plattform für Direktplatzierungen setzen Sie das gesamte Angebot unter Ihrer eigenen Marke um, die lizenzierten Partner sind bereits angebunden. Projekt und Anleger bringen Sie selbst mit. Ob das zu Ihrem Vorhaben passt, besprechen wir gern mit Ihnen.
General information only, accurate at the date shown. Not legal, tax or investment advice. Confirm your own position with qualified counsel.
Want to learn more how this can be applied to your business?
Ähnliche Artikel lesen
Eine Eigenemission platziert Wertpapiere direkt ohne Emissionsbank. Welche EU-Prospektausnahme greift und wie sie sich von der Privatplatzierung abgrenzt

Neuigkeiten
Partiarisches Darlehen, Nachrangdarlehen, Anleihe oder Genussrecht: Was passt zu Ihrem Bauprojekt?

Neuigkeiten
Private Debt Tokenisierung: Kreditportfolios in der EU tokenisieren (Leitfaden 2026)

Neuigkeiten
Digitale Genossenschaftsanteile: Wie Genossenschaften und Genossenschaftsbanken die Mitgliederbeteiligung digitalisieren