Tutorials
Wie setzt man eine Eigenemission (Direktplatzierung) um? Ein Leitfaden in fünf Schritten
Eigenemission umsetzen: die fünf Schritte von der Strukturierung über EU-Prospekt und KYC/AML bis zu Closing, Register und Reporting, plus häufige Fehler
Kristina Stark
Junior Growth Manager
Zuletzt aktualisiert

Teilen
90% unserer Kunden starten mit einer kostenlosen Strategie.
Auf dieser Seite
Kontaktieren Sie uns
ONINO bietet Infrastruktur für digitale & tokenisierte Finanzierung.
Quick Takeaways
Die Umsetzung einer Eigenemission durchläuft fünf Phasen: das Instrument strukturieren, das Offenlegungsdokument vorbereiten und einreichen, Zeichnungsstrecke und KYC/AML-Onboarding aufsetzen, das Angebot platzieren und schließen, danach registrieren und berichten. Die meiste Zeit verlieren Emittenten bei Zeitplanung und Dokumentation, nicht bei der Rechtsform selbst.
Vielleicht hat Ihre Beratung vorgeschlagen, Kapital bei den Menschen einzusammeln, die Ihr Unternehmen schon kennen. Oder Sie haben gelesen, was eine Eigenemission ist, und überlegen, ob sie zu Ihnen passt. Dann stellen sich schnell die nächsten Fragen: Was müssen Sie tun, in welcher Reihenfolge, und wann ist das Geld auf dem Konto?
Eine Eigenemission, auch Direktplatzierung genannt, bedeutet: Ihr Unternehmen bietet seine eigene Anleihe direkt Anlegern an, ohne dass eine Bank sie für Sie verkauft. Seit 2026 ist das in Deutschland deutlich einfacher: Sie dürfen Ihre Anleihe selbst verkaufen, ohne Vermittler und ohne Höchstbeträge je Anleger. Dieser Leitfaden zeigt den Ablauf in Deutschland, Schritt für Schritt.
Welche fünf Schritte hat eine Eigenemission?
Jede Eigenemission läuft in denselben fünf Schritten ab. Die Tabelle zeigt, wer was macht und wie lange es typischerweise dauert.
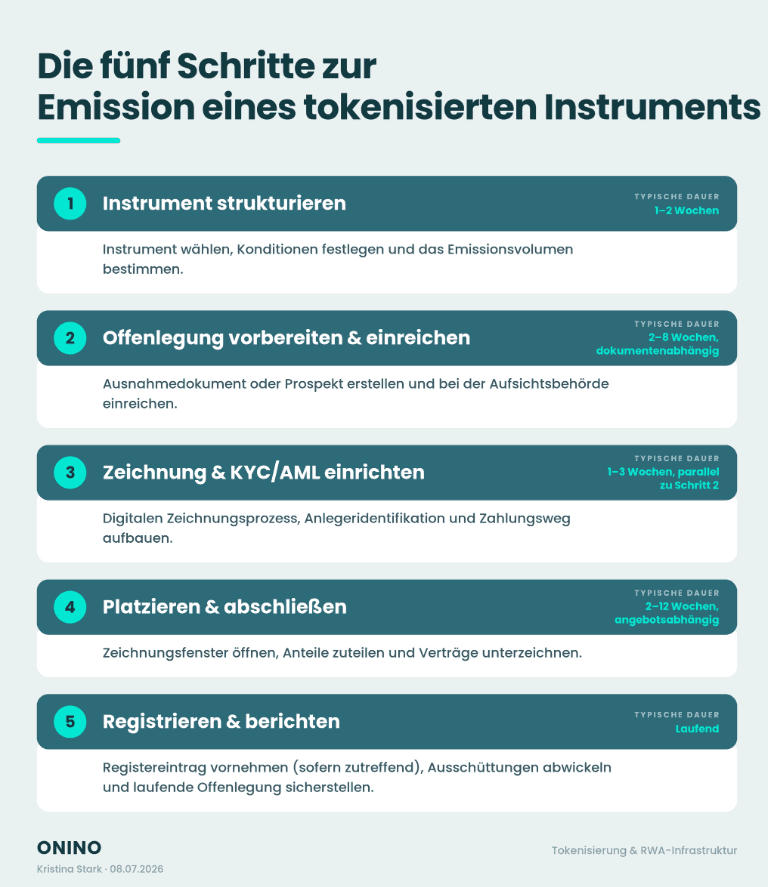
Die 5 Schritte bis hin zur Emission sind wie oben beschrieben relativ Überschaubar.
Schritt | Was Sie entscheiden oder tun | Wer die Arbeit macht | Typische Dauer |
|---|---|---|---|
1. Angebot festlegen | Instrument, Volumen, Zins (oder Partizipation an Gewinn) und Laufzeit | Sie und eine qualifizierte Kanzlei | 1 bis 2 Wochen |
2. Anlegerdokument erstellen und gestatten lassen | WIB, BIB oder Prospekt. WIB und Prospekt benötigen gestattung der BaFin. | Die Kanzlei erstellt, die BaFin prüft. | Einige Wochen für ein WIB, mehrere Monate für einen Prospekt. Das BIB benötigt keine Gestattung. |
3. Zeichnung und Zahlung aufsetzen | Zeichnungsseite, Identifizierung, Zahlungsweg | Technologieanbieter | 1 bis 3 Wochen, parallel zu Schritt 2 |
4. Angebot öffnen | Anleger zeichnen, Sie nehmen an, das Geld geht ein | Sie und Ihr Team, mit Ansprache Ihres Netzwerks | bis zu 12 Monate |
5. Zinsen zahlen und Anleger betreuen | Zinszahlungen, Anlegerinformation, Anlegerverwaltung | Sie, über Ihren Technologieanbieter; bei elektronischen Wertpapieren führt das Register ein Registerführer | Über die gesamte Laufzeit |
Schritt 1: Was müssen Sie zuerst entscheiden?
Am Anfang steht das Instrument, denn es entscheidet, welche Regeln gelten. Für die meisten Unternehmen gibt es zwei Optionen:
Anleihe (meist die richtige Wahl): Anleger leihen Ihnen Geld zu einem festen Zins und erhalten es am Ende der Laufzeit zurück. Die Anleihe ist ein Wertpapier. Sie dürfen sie selbst verkaufen, bis knapp 12 Mio. € mit einem WIB. Auf Wunsch kann sie auch nachrangig sein.
**Nachrangdarlehen:** Anleger werden im Ernstfall erst nach allen anderen Gläubigern bedient und bekommen dafür meist einen höheren Zins. Nachrangdarlehen sind Vermögensanlagen mit strengeren Regeln: Ein öffentliches Angebot an Privatanleger läuft über einen zugelassenen Vermittler, ohne Verkaufsprospekt nur über eine Crowdfunding-Plattform, höchstens 6 Mio. € und mit Höchstbeträgen je Anleger.
Wer direkt bei eigenen Kunden und Partnern Kapital aufnehmen will, wählt deshalb meist die Anleihe.
Danach legen Sie das Volumen fest. Bleiben Sie unter 12 Mio. € in 12 Monaten, reicht ein WIB. Die Grenze gilt für Ihr Unternehmen insgesamt, also für alle Wertpapiere, die Sie in diesen 12 Monaten anbieten. Ab 12 Mio. € brauchen Sie einen Prospekt, und das kostet Monate. Planen Sie das Volumen deshalb mit Abstand zur Grenze. Legen Sie auch fest, ob es ein Mindestvolumen gibt. Wird es nicht erreicht, erhalten die Anleger ihr Geld zurück. Ohne Mindestvolumen geben Sie die Anleihe in der Höhe aus, die tatsächlich gezeichnet wurde.
Zuletzt kommen die Konditionen: Zins, Laufzeit und Mindestanlage. Orientieren Sie sich an dem, was Ihre Anleger kennen. Haben Ihre Kunden beim letzten Projekt zu 4 % über fünf Jahre investiert, füllt sich ein ähnliches Angebot schneller. Das gilt für Bauträger ebenso wie für Betreiber von Solarprojekten. Eine gewinnabhängige Verzinsung ist möglich, ändert aber das Anlegerdokument und die Steuerfolgen. Klären Sie das mit Ihrer Kanzlei.
Schritt 2: Welches Dokument brauchen Ihre Anleger?
Für eine festverzinsliche Anleihe ist das WIB das richtige Dokument. Es ist ein kurzes Infoblatt für Anleger: drei Seiten, bei digitalen Anleihen vier, mit Angaben zu Ihrem Unternehmen, zur Anleihe, zu den Risiken und zu den Kosten. Veröffentlichen dürfen Sie es erst, wenn die BaFin es gestattet hat. Das dauert in der Regel 10 Arbeitstage und kostet 5.923 €. Nur bei Anleihen mit variabler, etwa gewinnabhängiger Rendite tritt ein Basisinformationsblatt (BIB) an die Stelle des WIB.
Ab 12 Mio. € brauchen Sie einen Prospekt, den die BaFin billigen muss. Seine Erstellung dauert mehrere Monate. Ganz ohne WIB und Prospekt geht es nur in Sonderfällen, etwa bei einem Angebot nur an professionelle Anleger wie Fonds und Versicherer oder an weniger als 150 Privatanleger je EU-Staat. Unser Überblick zur Kapitalaufnahme mit Wertpapieren in Deutschland erklärt die Schwellen im Detail.
Für die Angaben im WIB haften Sie als Emittent, also als Herausgeber der Anleihe, gegenüber Ihren Anlegern. Nehmen Sie sich für die Risikoangaben deshalb Zeit.
Diese Prüfung können Sie nicht beschleunigen. Die BaFin prüft das WIB auf Vollständigkeit, und jede Lücke schickt es zurück. Wer den Zeichnungsstart ankündigt und dann zwei Rückfragen zu den Risikoangaben erhält, verliert schnell vier Wochen. Legen Sie den öffentlichen Termin deshalb erst fest, wenn die Gestattung vorliegt.
Schritt 3: Wie zeichnen und zahlen Ihre Anleger?
Während die BaFin prüft, bauen Sie eine Zeichnungsseite unter Ihrer Marke auf, dazu die Identitätsprüfung und den Zahlungsweg. Dafür brauchen Sie keine Freigabe. Der parallele Aufbau ist deshalb der einfachste Weg, Wochen zu sparen.
Die Identitätsprüfung schreibt das Geldwäschegesetz (GwG) vor, damit kein Geld aus Straftaten in Ihr Angebot fließt. In der Regel übernimmt sie online ein dafür zugelassener Partner, etwa der Zahlungsdienstleister. Das Geld der Anleger läuft über diesen Dienstleister oder über ein Treuhandkonto, das es bis zum Abschluss bei einem neutralen Dritten hält.
Ein Beispiel ist unser Kunde CanTra. Seine Anleger zahlen für jede Emission auf ein eigenes Treuhandkonto bei secupay ein. secupay ist ein Zahlungsinstitut mit BaFin-Erlaubnis und einer der vorintegrierten Partner von ONINO. Eine Zeichnung zählt erst, wenn secupay den Zahlungseingang bestätigt.
Schritt 4: Wie öffnen und schließen Sie das Angebot?
Sobald die BaFin das WIB gestattet hat und Sie es veröffentlicht haben, öffnet das Angebot. Das WIB muss spätestens einen Werktag vor dem Start veröffentlicht sein. Ab jetzt ist Ihr Netzwerk Ihr Vertriebskanal.
Planen Sie die Ansprache wie eine Produkteinführung: Kontakte sortieren, persönlich anschreiben, einen Infoabend oder ein Webinar anbieten und während der Zeichnungsfrist an das Angebot erinnern. Jede Werbung muss auf das WIB hinweisen und darf den Angaben im WIB nicht widersprechen.
Anleger zeichnen, das heißt, sie verpflichten sich zum Kauf eines bestimmten Betrags. Danach durchlaufen sie die Identitätsprüfung und überweisen das Geld. Sie nehmen die Zeichnungen am Ende der Frist oder bei Erreichen des Zielvolumens an. Privatanlegern kann ein Widerrufsrecht zustehen. Klären Sie deshalb mit Ihrer Kanzlei, ab wann das Geld endgültig ist.
Noch ein häufiger Fehler: Wenn Sie jemandem Provision zahlen, damit er Ihre Anleihe verkauft, braucht diese Person eine eigene Erlaubnis oder ein Haftungsdach, also einen lizenzierten Partner, unter dem sie arbeitet. Das gilt auch für sogenannte Tippgeber, die tatsächlich vermitteln. Fragen Sie Ihre Kanzlei, bevor Sie Vermittler einbinden.
Schritt 5: Was passiert, nachdem das Geld eingegangen ist?
Ihre Pflichten laufen über die gesamte Laufzeit: pünktliche Zinsen, Informationen an Ihre Anleger und ein aktuelles Anlegerverzeichnis. Bei 300 Anlegern und fünf Jahren mit jährlicher Zahlung sind das 1.500 Zinszahlungen. Genau hier stoßen Tabellen an ihre Grenzen.
Denken Sie auch an die Steuer: Bei Zinszahlungen an Privatanleger ist Kapitalertragsteuer einzubehalten. Je nach Aufbau sind Sie als Emittent selbst dafür verantwortlich. Klären Sie das mit Ihrem Steuerberater, bevor die erste Zahlung fällig wird.
Bei der Verwaltung hilft eine digitale Anleihe am meisten. Nach dem Gesetz über elektronische Wertpapiere (eWpG) entsteht sie durch einen Eintrag in einem elektronischen Register statt durch eine Papierurkunde. Dieses Kryptowertpapierregister führt ein Registerführer mit BaFin-Erlaubnis; die Erlaubnis liegt bei diesem Partner, nicht bei ONINO. Zinszahlungen lassen sich dann automatisieren. Unser Leitfaden zu Kryptowertpapieren nach eWpG zeigt, wie das funktioniert. Ob sich die digitale Form für Sie lohnt, klärt unser Vergleich Security Token oder Utility Token.
Was kostet eine Eigenemission?
Rechnen Sie mit vier Kostenblöcken:
Kanzlei für Anleihebedingungen und WIB, meist der größte Posten
BaFin-Gebühr von 5.923 € für die Gestattung des WIB
Identitätsprüfung und Zahlungsabwicklung, meist pro Anleger oder Transaktion abgerechnet
bei digitalen Anleihen der Registerführer
Hinzu kommen die Software und Ihr eigener Aufwand für die Ansprache der Anleger. Was entfällt, ist die Provision einer Bank oder eines Platzierungsagenten, also einer Firma, die gegen Gebühr Anleger findet. Eine Bankemission wird an institutionelle Investoren wie Fonds und Versicherer verkauft, eine Eigenemission an Menschen, die Ihr Unternehmen bereits kennen. Unser Beitrag zur Anleihe ohne Bank vergleicht beide Wege.
Wo verlieren Unternehmen die meiste Zeit?
Zeit verlieren Sie vor allem, wenn Sie auf andere warten: auf die Kanzlei, die das WIB erstellt, auf die BaFin, die es prüft, und bei einer Bankemission zusätzlich auf die Bank oder den Arrangeur, der die Emission für Sie organisiert. Bei einer Eigenemission bleibt die Prüfung durch die BaFin, aber die Bank fällt aus der Kette.
So bringt es ONINO-Mitgründer und CPO Lukas Wipf auf den Punkt: „Aus Erfahrung läuft es immer darauf hinaus, dass externe Partner die Dinge nicht dann bearbeiten, wenn man sie dringend braucht, sondern wenn sie Zeit haben. Genau dieses Glied in der Kette fällt bei einer Eigenemission weg.“
Weniger Übergaben sind auch der Grund, warum es hilft, alle Schritte auf einem System abzuwickeln. ONINO ist Softwareanbieter: Mit der White-Label-Software für Direktplatzierungen betreiben Sie Zeichnungsseite und Anlegerverwaltung unter Ihrer eigenen Marke und Domain. Erlaubnispflichtige Leistungen wie die Zahlungsabwicklung und bei digitalen Anleihen die Registerführung übernehmen vorintegrierte Partner mit BaFin-Erlaubnis; die Erlaubnis liegt bei diesen Partnern, nicht bei ONINO. Sie bringen das Projekt und die Anleger mit und nutzen denselben Aufbau für jede weitere Emission.
Fazit
Eine Eigenemission ist eine Abfolge aus fünf Schritten in fester Reihenfolge. Die wichtigsten Punkte:
Wählen Sie zuerst das Instrument, meist eine Anleihe.
Planen Sie das Volumen mit Abstand zur Grenze von 12 Mio. €.
Bauen Sie Zeichnung und Zahlung auf, während die BaFin das WIB prüft.
Kündigen Sie den Start erst an, wenn die Gestattung vorliegt.
Für eine erste Anleihe mit WIB planen Sie zwei bis vier Monate bis zum Zeichnungsstart ein. Die nächste geht deutlich schneller, weil der Aufbau schon steht. Wie sich die Eigenemission zu anderen Wegen verhält, zeigt unser Überblick zur alternativen Unternehmensfinanzierung in Europa.
Sie planen eine erste Anleihe? In einer Demo zeigen wir Ihnen, wie Zeichnungsseite, Identitätsprüfung und Zinszahlung unter Ihrer Marke aussehen.
Rechtsstand: Oktober 2026. Quellen: Standortfördergesetz (StoFöG), BGBl. 2026 I Nr. 33; Wertpapierprospektgesetz (WpPG); Prospektverordnung (EU) 2017/1129 in der Fassung des EU Listing Act; Vermögensanlagengesetz (VermAnlG), §§ 2a und 5b; Gesetz über elektronische Wertpapiere (eWpG); Geldwäschegesetz (GwG).
Dieser Beitrag dient der allgemeinen Information und ist keine Rechts-, Steuer- oder Anlageberatung.
General information only, accurate at the date shown. Not legal, tax or investment advice. Confirm your own position with qualified counsel.
Want to learn more how this can be applied to your business?
Ähnliche Artikel lesen
Eigenemission umsetzen: die fünf Schritte von der Strukturierung über EU-Prospekt und KYC/AML bis zu Closing, Register und Reporting, plus häufige Fehler