DIGITALE WERTPAPIERE
DIGITALE WERTPAPIERE
Security Tokens und digitale Wertpapiere: Was Emittenten wissen müssen
Security Tokens und digitale Wertpapiere: Was Emittenten wissen müssen
Wer eine Anleihe oder einen Fondsanteil in Deutschland digital emittieren will, tut das nach dem eWpG: entweder als Zentralregisterwertpapier oder als Kryptowertpapier. Seit dem Zukunftsfinanzierungsgesetz (ZuFinG) können auch Aktien auf diesem Weg begeben werden. Vermögensanlagen fallen dagegen unter das VermAnlG und nicht unter das eWpG.
Die digitale Emission einer Anleihe, einer Aktienbeteiligung oder eines Fondsanteils in Deutschland bedeutet die Emission eines Krypto-Wertpapiers im Sinne des eWpG – eines von der BaFin beaufsichtigten Wertpapiers mit durchsetzbaren Anlegerrechten, nicht eines Utility-Tokens. Dieser Leitfaden behandelt die Token-Arten, die Instrumente und die geltenden Regeln.
ZUERST FRAGEN
Zwei Entscheidungen, nicht eine
Zwei Entscheidungen, nicht eine
Fast jede Verwirrung in diesem Bereich entsteht daraus, dass beide zu einer einzigen Frage verschmolzen werden. Sie werden von unterschiedlichen Personen, zu unterschiedlichen Zeitpunkten und nach unterschiedlichem Recht entschieden.
Was geben Sie aus?
Eine Anleihe, eine Aktie, einen Fondsanteil oder eine nicht übertragbare Beteiligung. Das bestimmt Ihre Offenlegungspflichten, wer sie vertreiben darf und was Anleger tatsächlich besitzen.
Geben Sie Ihr eigenes Instrument ausWie wird es verbucht?
Eine Urkunde, eine Buchung bei einer Wertpapiersammelbank oder, nach dem eWpG, ein elektronischer Eintrag: entweder als Zentralregisterwertpapier oder als Kryptowertpapier auf einem verteilten Register. Das entscheidet über Abwicklung und Übertragbarkeit, nicht über die Regeln.
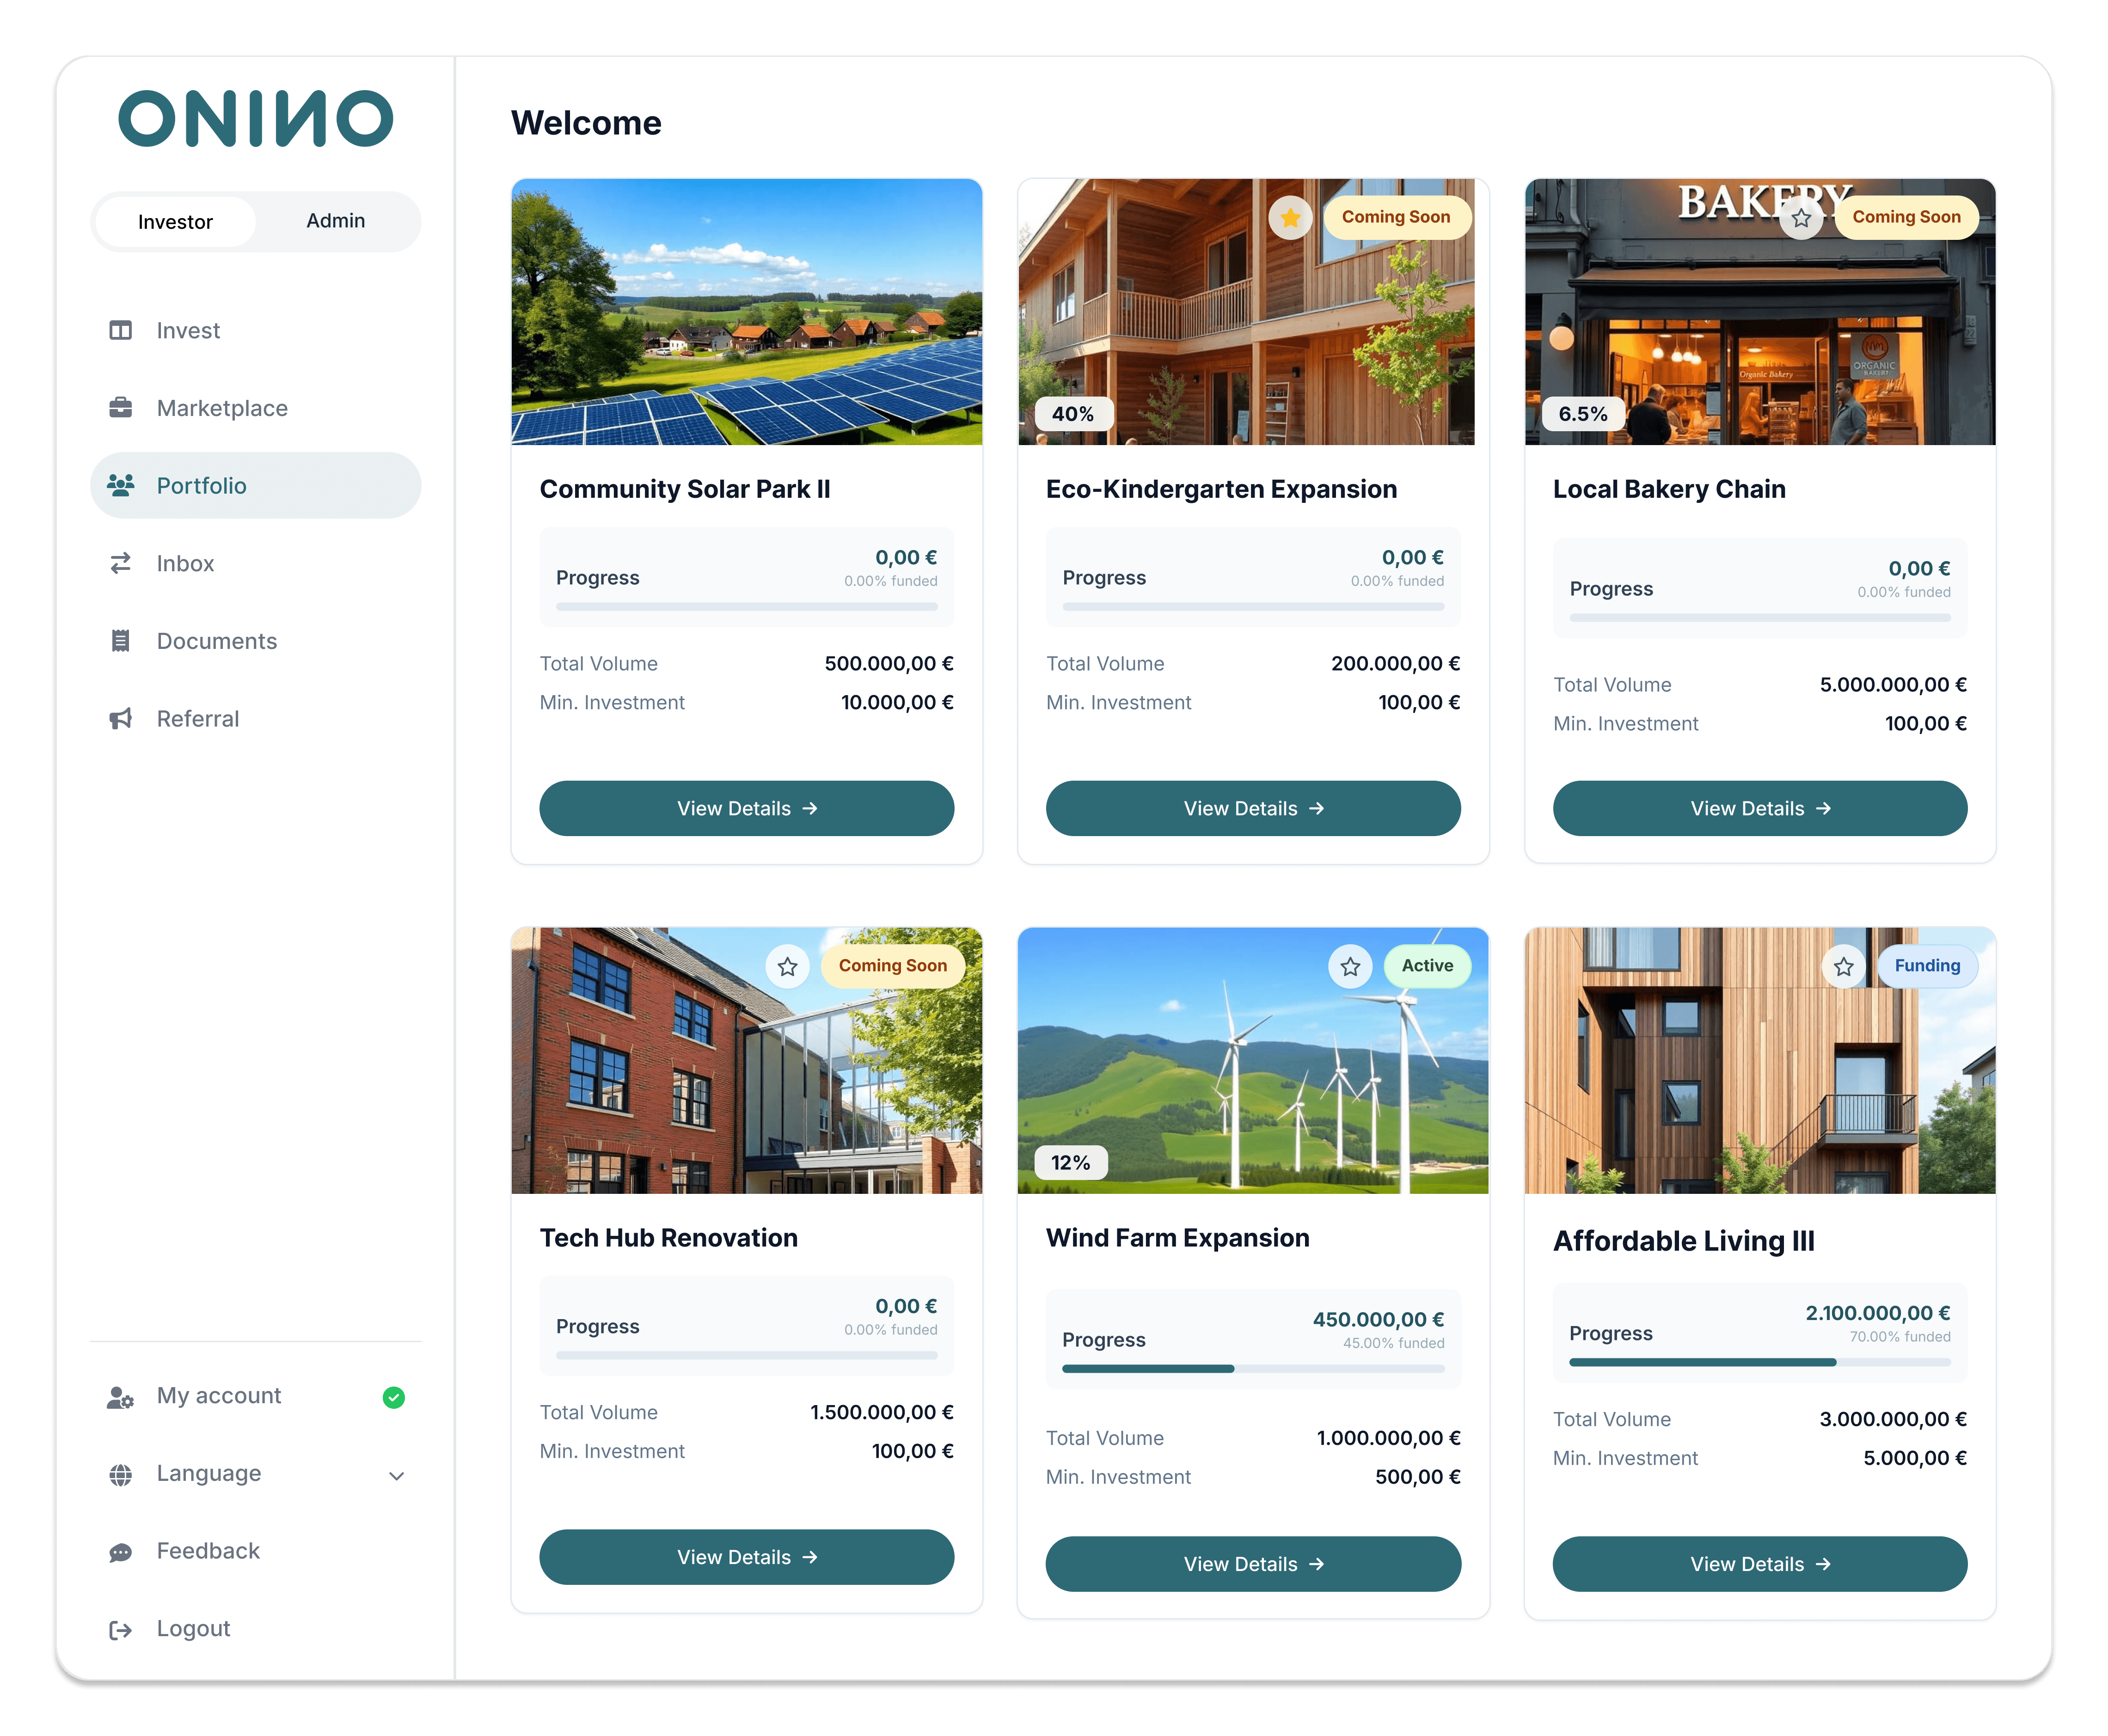
Emissionsplattform ansehenWAS IST ONINO
Die drei Token-Arten, die Emittenten verwechseln
Die drei Token-Arten, die Emittenten verwechseln
Bevor Sie ein Instrument wählen, müssen Sie die Token-Art festlegen. Der Test ist einfach: Erwarten Investoren eine Rendite aus Ihrer Leistung, handelt es sich mit ziemlicher Sicherheit um ein Wertpapier – und das Wertpapierrecht gilt in vollem Umfang.


| Instrument | Was der Anleger besitzt | Offenlegung | Typische Verwendung |
|---|---|---|---|
| InstrumentAnleiheZum Beispiel: Eine Anleihe über 20 Mio. €, die ein Wohnbauprojekt finanziert und einen festen Kupon zahlt. | Was der Anleger besitztEin Anspruch auf Zinsen und Rückzahlung, vorrangig gegenüber Eigenkapital | OffenlegungProspekt oberhalb des Schwellenwerts, andernfalls ein nationales Dokument | Typische VerwendungProjekt- und Immobilienfinanzierung |
| InstrumentEigenkapitalZum Beispiel: Ein Wachstumsunternehmen, das Aktien an ein Konsortium von Investoren ausgibt statt an einen einzelnen VC. | Was der Anleger besitztEigentum, Wertsteigerungspotenzial und in der Regel Stimmrechte | OffenlegungProspekt oberhalb des Schwellenwerts, zuzüglich gesellschaftsrechtlicher Formalitäten | Typische VerwendungWachstums- und Startup-Finanzierung |
| InstrumentFondsanteilZum Beispiel: Anteile an einem Private-Credit-Fonds, der Kapital vieler Anleger bündelt und weiterverleiht. | Was der Anleger besitztEin Anteil an einem gebündelten Portfolio, das nach einer festgelegten Anlagepolitik verwaltet wird | OffenlegungFondsdokumentation, zuzüglich AIFMD-Pflichten des Verwalters | Typische VerwendungAsset- und Fondsmanager |
| InstrumentNicht übertragbare BeteiligungZum Beispiel: Ein Nachrangdarlehen aus dem eigenen Kundenstamm eines Unternehmens, das Anleger nicht weiterverkaufen können. | Was der Anleger besitztEine vertragliche Rendite, ohne handelbares Wertpapier dahinter | OffenlegungNur nationale Vorschriften, kein Dokument auf EU-Ebene | Typische VerwendungEigenemission an eine bestehende Basis |
Die drei Zahlen, die das meiste entscheiden
Noch vor jeder Analyse von Instrumenten oder Technologie zeigen diese Schwellenwerte, was Ihre Kapitalaufnahme ungefähr kosten und wie lange sie dauern wird.
Wachstum bei der Emission digitaler Anleihen
Digitale Anleihen stiegen von 848 Mio. Euro Emissionsvolumen im Jahr 2023 auf 3 Mrd. Euro im Jahr 2024, und Europa war die größte der drei Regionen. Ein kleiner Markt, der sich aber innerhalb eines Jahres mehr als verdreifacht hat, während der breite Anleihemarkt stagnierte.
Digitale Anleihen, die in Zentralbankgeld bezahlt werden
Bewegt wurden in diesen Tests digitale Wertpapiere. In 58 Anwendungsfällen lieferten 64 Institute aus neun Ländern auf einem Ledger gehaltene Anleihen gegen echte Euro der Zentralbank, darunter Sloweniens erste digitale Staatsanleihe. Der dauerhafte Dienst, Pontes, geht in diesem Jahr live.
Die Obergrenze wird angehoben
Die DLT-Handelsplätze der EU sind der einzige Ort, an dem ein Wertpapier auf seinem eigenen Register gehandelt und abgewickelt werden kann. Jeder von ihnen ist derzeit auf 6 Mrd. Euro begrenzt, keine Anleihe darf über 1 Mrd. Euro liegen. Im Dezember 2025 hat die Kommission eine Obergrenze von 100 Mrd. Euro und den vollständigen Wegfall der Einzelinstrument-Limits vorgeschlagen.
Die drei Zahlen, die das meiste entscheiden
Noch vor jeder Analyse von Instrumenten oder Technologie zeigen diese Schwellenwerte, was Ihre Kapitalaufnahme ungefähr kosten und wie lange sie dauern wird.
Wachstum bei der Emission digitaler Anleihen
Digitale Anleihen stiegen von 848 Mio. Euro Emissionsvolumen im Jahr 2023 auf 3 Mrd. Euro im Jahr 2024, und Europa war die größte der drei Regionen. Ein kleiner Markt, der sich aber innerhalb eines Jahres mehr als verdreifacht hat, während der breite Anleihemarkt stagnierte.
Digitale Anleihen, die in Zentralbankgeld bezahlt werden
Bewegt wurden in diesen Tests digitale Wertpapiere. In 58 Anwendungsfällen lieferten 64 Institute aus neun Ländern auf einem Ledger gehaltene Anleihen gegen echte Euro der Zentralbank, darunter Sloweniens erste digitale Staatsanleihe. Der dauerhafte Dienst, Pontes, geht in diesem Jahr live.
Die Obergrenze wird angehoben
Die DLT-Handelsplätze der EU sind der einzige Ort, an dem ein Wertpapier auf seinem eigenen Register gehandelt und abgewickelt werden kann. Jeder von ihnen ist derzeit auf 6 Mrd. Euro begrenzt, keine Anleihe darf über 1 Mrd. Euro liegen. Im Dezember 2025 hat die Kommission eine Obergrenze von 100 Mrd. Euro und den vollständigen Wegfall der Einzelinstrument-Limits vorgeschlagen.
Mehr zu elektronischen Wertpapieren
Weitere Beiträge aus dem ONINO-Blog.
MiFID II und elektronische Wertpapiere: Compliance-Leitfaden
Was MiFID II für tokenisierte Wertpapiere in der EU verlangt: Pflichten, praktische Umsetzung und wie die Vorschriften on-chain angewendet werden
Ankündigung ansehen
Elektronische Wertpapiere in der EU ausgeben: Ein regulatorischer Leitfaden für 2026
Step-by-step guide to launching a Security Token Offering in the EU. Covers MiCAR, prospectus requirements, BaFin licensing, and operational checklist
Ankündigung ansehen
Wie No-Code-Plattformen die Ausgabe elektronischer Wertpapiere ermöglichen
Wie No-Code-Plattformen technische Hürden bei der Ausgabe elektronischer Wertpapiere beseitigen. Compliant Token-Offerings ohne Entwickler starten, vom Investoren-Onboarding bis zum Lifecycle-Management.
Ankündigung ansehen
ONINO-Plattform: Infrastruktur für elektronische Wertpapiere
Was ONINO ist und was nicht: Finanzierungsinfrastruktur, keine Crowdfunding-Plattform, kein Blockchain-Unternehmen. Wie unsere Plattform, bei der Tokenisierung nur eine von mehreren Optionen ist, für Vermögensverwalter, Banken funktioniert
Ankündigung ansehen
Regulierte Infrastruktur für elektronische Wertpapiere erklärt
Was regulierte Finanzierungsinfrastruktur für elektronische Wertpapiere in der EU bedeutet. BaFin, eWpG, ECSPR und MiCA erklärt, für Erstemittenten und Investoren, die in tokenisierte Märkte einsteigen.
Ankündigung ansehen
Reale Vermögenswerte mit elektronischen Wertpapieren finanzieren
Von Gold bis Kunst: Wie reale Vermögenswerte über elektronische Wertpapiere finanziert werden. Praxisbeispiele zu Rohstoffen, Immobilien und Sammlerstücken auf regulierten Plattformen.
Ankündigung ansehen- MiFID II und elektronische Wertpapiere: Compliance-Leitfaden Was MiFID II für tokenisierte Wertpapiere in der EU verlangt: Pflichten, praktische Umsetzung und wie die Vorschriften on-chain angewendet werden
- Elektronische Wertpapiere in der EU ausgeben: Ein regulatorischer Leitfaden für 2026 Step-by-step guide to launching a Security Token Offering in the EU. Covers MiCAR, prospectus requirements, BaFin licensing, and operational checklist
- Wie No-Code-Plattformen die Ausgabe elektronischer Wertpapiere ermöglichen Wie No-Code-Plattformen technische Hürden bei der Ausgabe elektronischer Wertpapiere beseitigen. Compliant Token-Offerings ohne Entwickler starten, vom Investoren-Onboarding bis zum Lifecycle-Management.
- ONINO-Plattform: Infrastruktur für elektronische Wertpapiere Was ONINO ist und was nicht: Finanzierungsinfrastruktur, keine Crowdfunding-Plattform, kein Blockchain-Unternehmen. Wie unsere Plattform, bei der Tokenisierung nur eine von mehreren Optionen ist, für Vermögensverwalter, Banken funktioniert
- Regulierte Infrastruktur für elektronische Wertpapiere erklärt Was regulierte Finanzierungsinfrastruktur für elektronische Wertpapiere in der EU bedeutet. BaFin, eWpG, ECSPR und MiCA erklärt, für Erstemittenten und Investoren, die in tokenisierte Märkte einsteigen.
- Reale Vermögenswerte mit elektronischen Wertpapieren finanzieren Von Gold bis Kunst: Wie reale Vermögenswerte über elektronische Wertpapiere finanziert werden. Praxisbeispiele zu Rohstoffen, Immobilien und Sammlerstücken auf regulierten Plattformen.
Mehr zu elektronischen Wertpapieren
Weitere Beiträge aus dem ONINO-Blog.
MiFID II und elektronische Wertpapiere: Compliance-Leitfaden
Was MiFID II für tokenisierte Wertpapiere in der EU verlangt: Pflichten, praktische Umsetzung und wie die Vorschriften on-chain angewendet werden
Ankündigung ansehenElektronische Wertpapiere in der EU ausgeben: Ein regulatorischer Leitfaden für 2026
Step-by-step guide to launching a Security Token Offering in the EU. Covers MiCAR, prospectus requirements, BaFin licensing, and operational checklist
Ankündigung ansehenWie No-Code-Plattformen die Ausgabe elektronischer Wertpapiere ermöglichen
Wie No-Code-Plattformen technische Hürden bei der Ausgabe elektronischer Wertpapiere beseitigen. Compliant Token-Offerings ohne Entwickler starten, vom Investoren-Onboarding bis zum Lifecycle-Management.
Ankündigung ansehenONINO-Plattform: Infrastruktur für elektronische Wertpapiere
Was ONINO ist und was nicht: Finanzierungsinfrastruktur, keine Crowdfunding-Plattform, kein Blockchain-Unternehmen. Wie unsere Plattform, bei der Tokenisierung nur eine von mehreren Optionen ist, für Vermögensverwalter, Banken funktioniert
Ankündigung ansehenRegulierte Infrastruktur für elektronische Wertpapiere erklärt
Was regulierte Finanzierungsinfrastruktur für elektronische Wertpapiere in der EU bedeutet. BaFin, eWpG, ECSPR und MiCA erklärt, für Erstemittenten und Investoren, die in tokenisierte Märkte einsteigen.
Ankündigung ansehenReale Vermögenswerte mit elektronischen Wertpapieren finanzieren
Von Gold bis Kunst: Wie reale Vermögenswerte über elektronische Wertpapiere finanziert werden. Praxisbeispiele zu Rohstoffen, Immobilien und Sammlerstücken auf regulierten Plattformen.
Ankündigung ansehen- MiFID II und elektronische Wertpapiere: Compliance-Leitfaden Was MiFID II für tokenisierte Wertpapiere in der EU verlangt: Pflichten, praktische Umsetzung und wie die Vorschriften on-chain angewendet werden
- Elektronische Wertpapiere in der EU ausgeben: Ein regulatorischer Leitfaden für 2026 Step-by-step guide to launching a Security Token Offering in the EU. Covers MiCAR, prospectus requirements, BaFin licensing, and operational checklist
- Wie No-Code-Plattformen die Ausgabe elektronischer Wertpapiere ermöglichen Wie No-Code-Plattformen technische Hürden bei der Ausgabe elektronischer Wertpapiere beseitigen. Compliant Token-Offerings ohne Entwickler starten, vom Investoren-Onboarding bis zum Lifecycle-Management.
- ONINO-Plattform: Infrastruktur für elektronische Wertpapiere Was ONINO ist und was nicht: Finanzierungsinfrastruktur, keine Crowdfunding-Plattform, kein Blockchain-Unternehmen. Wie unsere Plattform, bei der Tokenisierung nur eine von mehreren Optionen ist, für Vermögensverwalter, Banken funktioniert
- Regulierte Infrastruktur für elektronische Wertpapiere erklärt Was regulierte Finanzierungsinfrastruktur für elektronische Wertpapiere in der EU bedeutet. BaFin, eWpG, ECSPR und MiCA erklärt, für Erstemittenten und Investoren, die in tokenisierte Märkte einsteigen.
- Reale Vermögenswerte mit elektronischen Wertpapieren finanzieren Von Gold bis Kunst: Wie reale Vermögenswerte über elektronische Wertpapiere finanziert werden. Praxisbeispiele zu Rohstoffen, Immobilien und Sammlerstücken auf regulierten Plattformen.
Mehr zu elektronischen Wertpapieren
Weitere Beiträge aus dem ONINO-Blog.
MiFID II und elektronische Wertpapiere: Compliance-Leitfaden
Was MiFID II für tokenisierte Wertpapiere in der EU verlangt: Pflichten, praktische Umsetzung und wie die Vorschriften on-chain angewendet werden
Ankündigung ansehenElektronische Wertpapiere in der EU ausgeben: Ein regulatorischer Leitfaden für 2026
Step-by-step guide to launching a Security Token Offering in the EU. Covers MiCAR, prospectus requirements, BaFin licensing, and operational checklist
Ankündigung ansehenWie No-Code-Plattformen die Ausgabe elektronischer Wertpapiere ermöglichen
Wie No-Code-Plattformen technische Hürden bei der Ausgabe elektronischer Wertpapiere beseitigen. Compliant Token-Offerings ohne Entwickler starten, vom Investoren-Onboarding bis zum Lifecycle-Management.
Ankündigung ansehenONINO-Plattform: Infrastruktur für elektronische Wertpapiere
Was ONINO ist und was nicht: Finanzierungsinfrastruktur, keine Crowdfunding-Plattform, kein Blockchain-Unternehmen. Wie unsere Plattform, bei der Tokenisierung nur eine von mehreren Optionen ist, für Vermögensverwalter, Banken funktioniert
Ankündigung ansehenRegulierte Infrastruktur für elektronische Wertpapiere erklärt
Was regulierte Finanzierungsinfrastruktur für elektronische Wertpapiere in der EU bedeutet. BaFin, eWpG, ECSPR und MiCA erklärt, für Erstemittenten und Investoren, die in tokenisierte Märkte einsteigen.
Ankündigung ansehenReale Vermögenswerte mit elektronischen Wertpapieren finanzieren
Von Gold bis Kunst: Wie reale Vermögenswerte über elektronische Wertpapiere finanziert werden. Praxisbeispiele zu Rohstoffen, Immobilien und Sammlerstücken auf regulierten Plattformen.
Ankündigung ansehen- MiFID II und elektronische Wertpapiere: Compliance-Leitfaden Was MiFID II für tokenisierte Wertpapiere in der EU verlangt: Pflichten, praktische Umsetzung und wie die Vorschriften on-chain angewendet werden
- Elektronische Wertpapiere in der EU ausgeben: Ein regulatorischer Leitfaden für 2026 Step-by-step guide to launching a Security Token Offering in the EU. Covers MiCAR, prospectus requirements, BaFin licensing, and operational checklist
- Wie No-Code-Plattformen die Ausgabe elektronischer Wertpapiere ermöglichen Wie No-Code-Plattformen technische Hürden bei der Ausgabe elektronischer Wertpapiere beseitigen. Compliant Token-Offerings ohne Entwickler starten, vom Investoren-Onboarding bis zum Lifecycle-Management.
- ONINO-Plattform: Infrastruktur für elektronische Wertpapiere Was ONINO ist und was nicht: Finanzierungsinfrastruktur, keine Crowdfunding-Plattform, kein Blockchain-Unternehmen. Wie unsere Plattform, bei der Tokenisierung nur eine von mehreren Optionen ist, für Vermögensverwalter, Banken funktioniert
- Regulierte Infrastruktur für elektronische Wertpapiere erklärt Was regulierte Finanzierungsinfrastruktur für elektronische Wertpapiere in der EU bedeutet. BaFin, eWpG, ECSPR und MiCA erklärt, für Erstemittenten und Investoren, die in tokenisierte Märkte einsteigen.
- Reale Vermögenswerte mit elektronischen Wertpapieren finanzieren Von Gold bis Kunst: Wie reale Vermögenswerte über elektronische Wertpapiere finanziert werden. Praxisbeispiele zu Rohstoffen, Immobilien und Sammlerstücken auf regulierten Plattformen.
Mehr zu elektronischen Wertpapieren
Weitere Beiträge aus dem ONINO-Blog.
MiFID II und elektronische Wertpapiere: Compliance-Leitfaden
Was MiFID II für tokenisierte Wertpapiere in der EU verlangt: Pflichten, praktische Umsetzung und wie die Vorschriften on-chain angewendet werden
Ankündigung ansehenElektronische Wertpapiere in der EU ausgeben: Ein regulatorischer Leitfaden für 2026
Step-by-step guide to launching a Security Token Offering in the EU. Covers MiCAR, prospectus requirements, BaFin licensing, and operational checklist
Ankündigung ansehenWie No-Code-Plattformen die Ausgabe elektronischer Wertpapiere ermöglichen
Wie No-Code-Plattformen technische Hürden bei der Ausgabe elektronischer Wertpapiere beseitigen. Compliant Token-Offerings ohne Entwickler starten, vom Investoren-Onboarding bis zum Lifecycle-Management.
Ankündigung ansehenONINO-Plattform: Infrastruktur für elektronische Wertpapiere
Was ONINO ist und was nicht: Finanzierungsinfrastruktur, keine Crowdfunding-Plattform, kein Blockchain-Unternehmen. Wie unsere Plattform, bei der Tokenisierung nur eine von mehreren Optionen ist, für Vermögensverwalter, Banken funktioniert
Ankündigung ansehenRegulierte Infrastruktur für elektronische Wertpapiere erklärt
Was regulierte Finanzierungsinfrastruktur für elektronische Wertpapiere in der EU bedeutet. BaFin, eWpG, ECSPR und MiCA erklärt, für Erstemittenten und Investoren, die in tokenisierte Märkte einsteigen.
Ankündigung ansehenReale Vermögenswerte mit elektronischen Wertpapieren finanzieren
Von Gold bis Kunst: Wie reale Vermögenswerte über elektronische Wertpapiere finanziert werden. Praxisbeispiele zu Rohstoffen, Immobilien und Sammlerstücken auf regulierten Plattformen.
Ankündigung ansehen- MiFID II und elektronische Wertpapiere: Compliance-Leitfaden Was MiFID II für tokenisierte Wertpapiere in der EU verlangt: Pflichten, praktische Umsetzung und wie die Vorschriften on-chain angewendet werden
- Elektronische Wertpapiere in der EU ausgeben: Ein regulatorischer Leitfaden für 2026 Step-by-step guide to launching a Security Token Offering in the EU. Covers MiCAR, prospectus requirements, BaFin licensing, and operational checklist
- Wie No-Code-Plattformen die Ausgabe elektronischer Wertpapiere ermöglichen Wie No-Code-Plattformen technische Hürden bei der Ausgabe elektronischer Wertpapiere beseitigen. Compliant Token-Offerings ohne Entwickler starten, vom Investoren-Onboarding bis zum Lifecycle-Management.
- ONINO-Plattform: Infrastruktur für elektronische Wertpapiere Was ONINO ist und was nicht: Finanzierungsinfrastruktur, keine Crowdfunding-Plattform, kein Blockchain-Unternehmen. Wie unsere Plattform, bei der Tokenisierung nur eine von mehreren Optionen ist, für Vermögensverwalter, Banken funktioniert
- Regulierte Infrastruktur für elektronische Wertpapiere erklärt Was regulierte Finanzierungsinfrastruktur für elektronische Wertpapiere in der EU bedeutet. BaFin, eWpG, ECSPR und MiCA erklärt, für Erstemittenten und Investoren, die in tokenisierte Märkte einsteigen.
- Reale Vermögenswerte mit elektronischen Wertpapieren finanzieren Von Gold bis Kunst: Wie reale Vermögenswerte über elektronische Wertpapiere finanziert werden. Praxisbeispiele zu Rohstoffen, Immobilien und Sammlerstücken auf regulierten Plattformen.
Ehrliche Erwartungen
Was Tokenisierung verändert und was nicht
Die meisten Erklärtexte zeigen nur die linke Spalte. Die rechte Spalte ist der Grund, warum Emittenten der linken vertrauen.
WAS SIE VERÄNDERT
- Anteiliges Eigentum an Vermögenswerten, die vorher unteilbar waren
- Emission, Abwicklung und Verwaltung laufen automatisch
- Ein einziger prüfbarer Nachweis darüber, wer was besitzt
- Compliance-Regeln und Ausschüttungen sind im Instrument hinterlegt
- Zugang rund um die Uhr für eine breitere Investorenbasis
WAS SIE NICHT GARANTIERT
- Sekundärliquidität hängt weiter von Handelsplätzen und tatsächlicher Nachfrage ab
- Ein tokenisierter Vermögenswert ist nicht automatisch ein liquider
- Die EU-Regulierung entwickelt sich in den Mitgliedstaaten weiter
- Effizienz ist nicht dasselbe wie Nachfrage nach Ihrem Deal
- Lower total cost. Disclosure and legal work dominate the budget either way
Ehrliche Erwartungen
Was Tokenisierung verändert und was nicht
Die meisten Erklärtexte zeigen nur die linke Spalte. Die rechte Spalte ist der Grund, warum Emittenten der linken vertrauen.
WAS SIE VERÄNDERT
- Anteiliges Eigentum an Vermögenswerten, die vorher unteilbar waren
- Emission, Abwicklung und Verwaltung laufen automatisch
- Ein einziger prüfbarer Nachweis darüber, wer was besitzt
- Compliance-Regeln und Ausschüttungen sind im Instrument hinterlegt
- Zugang rund um die Uhr für eine breitere Investorenbasis
WAS SIE NICHT GARANTIERT
- Sekundärliquidität hängt weiter von Handelsplätzen und tatsächlicher Nachfrage ab
- Ein tokenisierter Vermögenswert ist nicht automatisch ein liquider
- Die EU-Regulierung entwickelt sich in den Mitgliedstaaten weiter
- Effizienz ist nicht dasselbe wie Nachfrage nach Ihrem Deal
- Lower total cost. Disclosure and legal work dominate the budget either way
Ehrliche Erwartungen
Was Tokenisierung verändert und was nicht
Die meisten Erklärtexte zeigen nur die linke Spalte. Die rechte Spalte ist der Grund, warum Emittenten der linken vertrauen.
WAS SIE VERÄNDERT
- Anteiliges Eigentum an Vermögenswerten, die vorher unteilbar waren
- Emission, Abwicklung und Verwaltung laufen automatisch
- Ein einziger prüfbarer Nachweis darüber, wer was besitzt
- Compliance-Regeln und Ausschüttungen sind im Instrument hinterlegt
- Zugang rund um die Uhr für eine breitere Investorenbasis
WAS SIE NICHT GARANTIERT
- Sekundärliquidität hängt weiter von Handelsplätzen und tatsächlicher Nachfrage ab
- Ein tokenisierter Vermögenswert ist nicht automatisch ein liquider
- Die EU-Regulierung entwickelt sich in den Mitgliedstaaten weiter
- Effizienz ist nicht dasselbe wie Nachfrage nach Ihrem Deal
- Lower total cost. Disclosure and legal work dominate the budget either way
Wo die Erlaubnis tatsächlich liegt
This is the part that distinguishes a digital security from its paper equivalent, and it is where most of the operational saving comes from.
Das Register ist der Eigentumsnachweis
Bei einem Papierwertpapier ist die Urkunde der Nachweis. Bei einem digitalen Wertpapier ist es der Registereintrag. Wer im Register genannt ist, ist der Inhaber. Damit entfällt der Abstimmungsaufwand zwischen Urkunde, den Büchern eines Verwahrers und den eigenen Aufzeichnungen des Emittenten.
Ein lizenzierter Registerführer führt es, nicht Sie
Die Führung eines Wertpapierregisters ist eine eigenständige erlaubnispflichtige Tätigkeit. Die Erlaubnis liegt beim zugelassenen Registerführer, nicht beim Emittenten und nicht beim Technologieanbieter. Das ist der am häufigsten missverstandene Punkt zu diesem Thema.
Die Übertragung wird mit dem Registereintrag wirksam
Das Eigentum geht über, wenn das Register aktualisiert wird, nicht wenn ein Vertrag unterzeichnet wird oder eine Zahlung eingeht. Das macht eine nahezu sofortige Abwicklung möglich, und genau deshalb müssen Zulassungsprüfungen vor der Änderung des Eintrags laufen und nicht danach.
Die Verwahrung ist wiederum eine eigene Funktion
Ein Register erfasst, wem was gehört. Verwahrung bedeutet Aufbewahrung und liegt bei den meisten Kombinationen aus Instrument und Form bei einem lizenzierten Verwahrer oder einer Depotbank. Beides wird häufig verwechselt und liegt bei unterschiedlichen Parteien.
Eine ISIN wird nur manchmal benötigt
Eine ISIN ist erforderlich, wenn das Instrument über konventionelle Marktinfrastruktur abgewickelt oder zum Handel zugelassen wird. Ein direkt geführtes Register kommt ohne aus, dennoch beantragen viele Emittenten eine, um sich spätere Vertriebsoptionen offenzuhalten.
Häufig gestellte Fragen
FAQ
Falls Sie noch Fragen haben
Wir beantworten gerne alle Ihre Fragen.
Was ist ein digitales Wertpapier?
Welche Instrumente lassen sich als digitale Wertpapiere emittieren?
Wer führt das Register?
Wie wird eine Übertragung rechtlich wirksam?
Benötigt ein digitales Wertpapier eine ISIN?
Ändern sich die Offenlegungspflichten?
Wer übernimmt die Verwahrung?
Kann ich dasselbe Instrument gleichzeitig in zwei Formen emittieren?
Was kostet das im Vergleich zu einer konventionellen Emission?
Können Anleger später verkaufen?
VERWANDTE LÖSUNGEN
Verwandte Lösungen entdecken