Neuigkeiten
Immobilienprojekte mit privaten Investoren finanzieren: Nachrangdarlehen vs. tokenisierte Anleihe
Nachrangdarlehen und tokenisierte Anleihe im Vergleich: wie Immobilienprojekte Kapital von privaten Investoren einsammeln
Kristina Stark
Junior Growth Manager
Zuletzt aktualisiert

Kristina Stark
Junior Growth Manager
Teilen
Kontaktieren Sie uns
ONINO bietet Infrastruktur für digitale & tokenisierte Finanzierung in der EU und der Schweiz an.
Auf dieser Seite
Kernaussagen
Fast jedes Immobilienprojekt hat eine Lücke, die keine Bank finanziert, und die rechtliche Hülle, mit der Entwickler sie schließen, entscheidet über weit mehr als den Zinssatz. Das vorrangige Bankdarlehen deckt 60 bis 70 Prozent der Projektkosten, die Schicht darunter übernehmen private Investoren, entweder über ein Nachrangdarlehen oder über eine tokenisierte Anleihe. Das Nachrangdarlehen ist schnell und günstig, in wenigen Wochen aufgesetzt und bis 6 Mio. Euro über die deutsche Schwarmfinanzierungs-Ausnahme, bietet Anlegern aber wenig Schutz. Die Insolvenzen von Project und Euroboden im August 2023 haben das gezeigt: Nachranggläubiger standen in beiden Fällen ganz hinten in der Gläubigerrangfolge. Die tokenisierte Anleihe, in Deutschland seit Juni 2021 über das Gesetz über elektronische Wertpapiere möglich, kostet in der Einrichtung mehr und rechnet sich ab der zweiten und dritten Emission, weil sie übertragbar, wertpapierrechtlich dokumentiert und wiederverwendbar ist. Letztlich entscheidet die Wiederholung, nicht die Technologie: Wer einmal Kapital aufnimmt, kauft besser Einfachheit, wer jedes Jahr aufnimmt, Infrastruktur.
Immobilienentwickler, die Kapital von privaten Investoren einsammeln wollen, stehen meist vor zwei Strukturen: dem Nachrangdarlehen und der tokenisierten Anleihe. Beide Wege gehören heute fest zur Finanzierung von Immobilienprojekten in Europa. Beide rangieren hinter der finanzierenden Bank, beide lassen sich privaten Investoren anbieten, und beide bieten höhere Renditen als vorrangiges Fremdkapital. Sie unterscheiden sich darin, wie sie dokumentiert, reguliert, bepreist und übertragen werden. Dieser Leitfaden zeigt, wofür sich das jeweilige Instrument eignet und wie Sie zwischen beiden entscheiden.
Wie Immobilienentwickler Kapital von privaten Investoren einsammeln
Die meisten Projektentwicklungen werden über ein vorrangiges Bankdarlehen finanziert, das 60 bis 70 Prozent der Kosten abdeckt, ergänzt um Eigenkapital des Entwicklers. Dazwischen bleibt eine Finanzierungslücke, und genau hier kommt privates Kapital ins Spiel. Ein Immobilienprojekt mit privaten Investoren zu finanzieren bedeutet in der Regel, diese mittlere Schicht mit Instrumenten zu schließen, die hinter der Bank, aber vor dem reinen Eigenkapital rangieren.
Die Projektfinanzierung für Immobilien mit privatem Kapital kann verschiedene Formen annehmen, von direkten Beteiligungsdarlehen bis zu strukturierten Angeboten. Gemeinsam ist ihnen ein Rendite-Risiko-Profil, das vorrangige Kreditgeber nicht übernehmen und das Entwickler ungern mit verwässerndem Eigenkapital abdecken. Wie schwer diese mittlere Schicht zu füllen ist, zeigt unsere Kohortenanalyse von 250 Emittenten, die untersucht, warum mittelständische Immobilienemittenten zwischen Bank und Beteiligungskapital feststecken.
Wo privates Kapital in der Kapitalstruktur steht
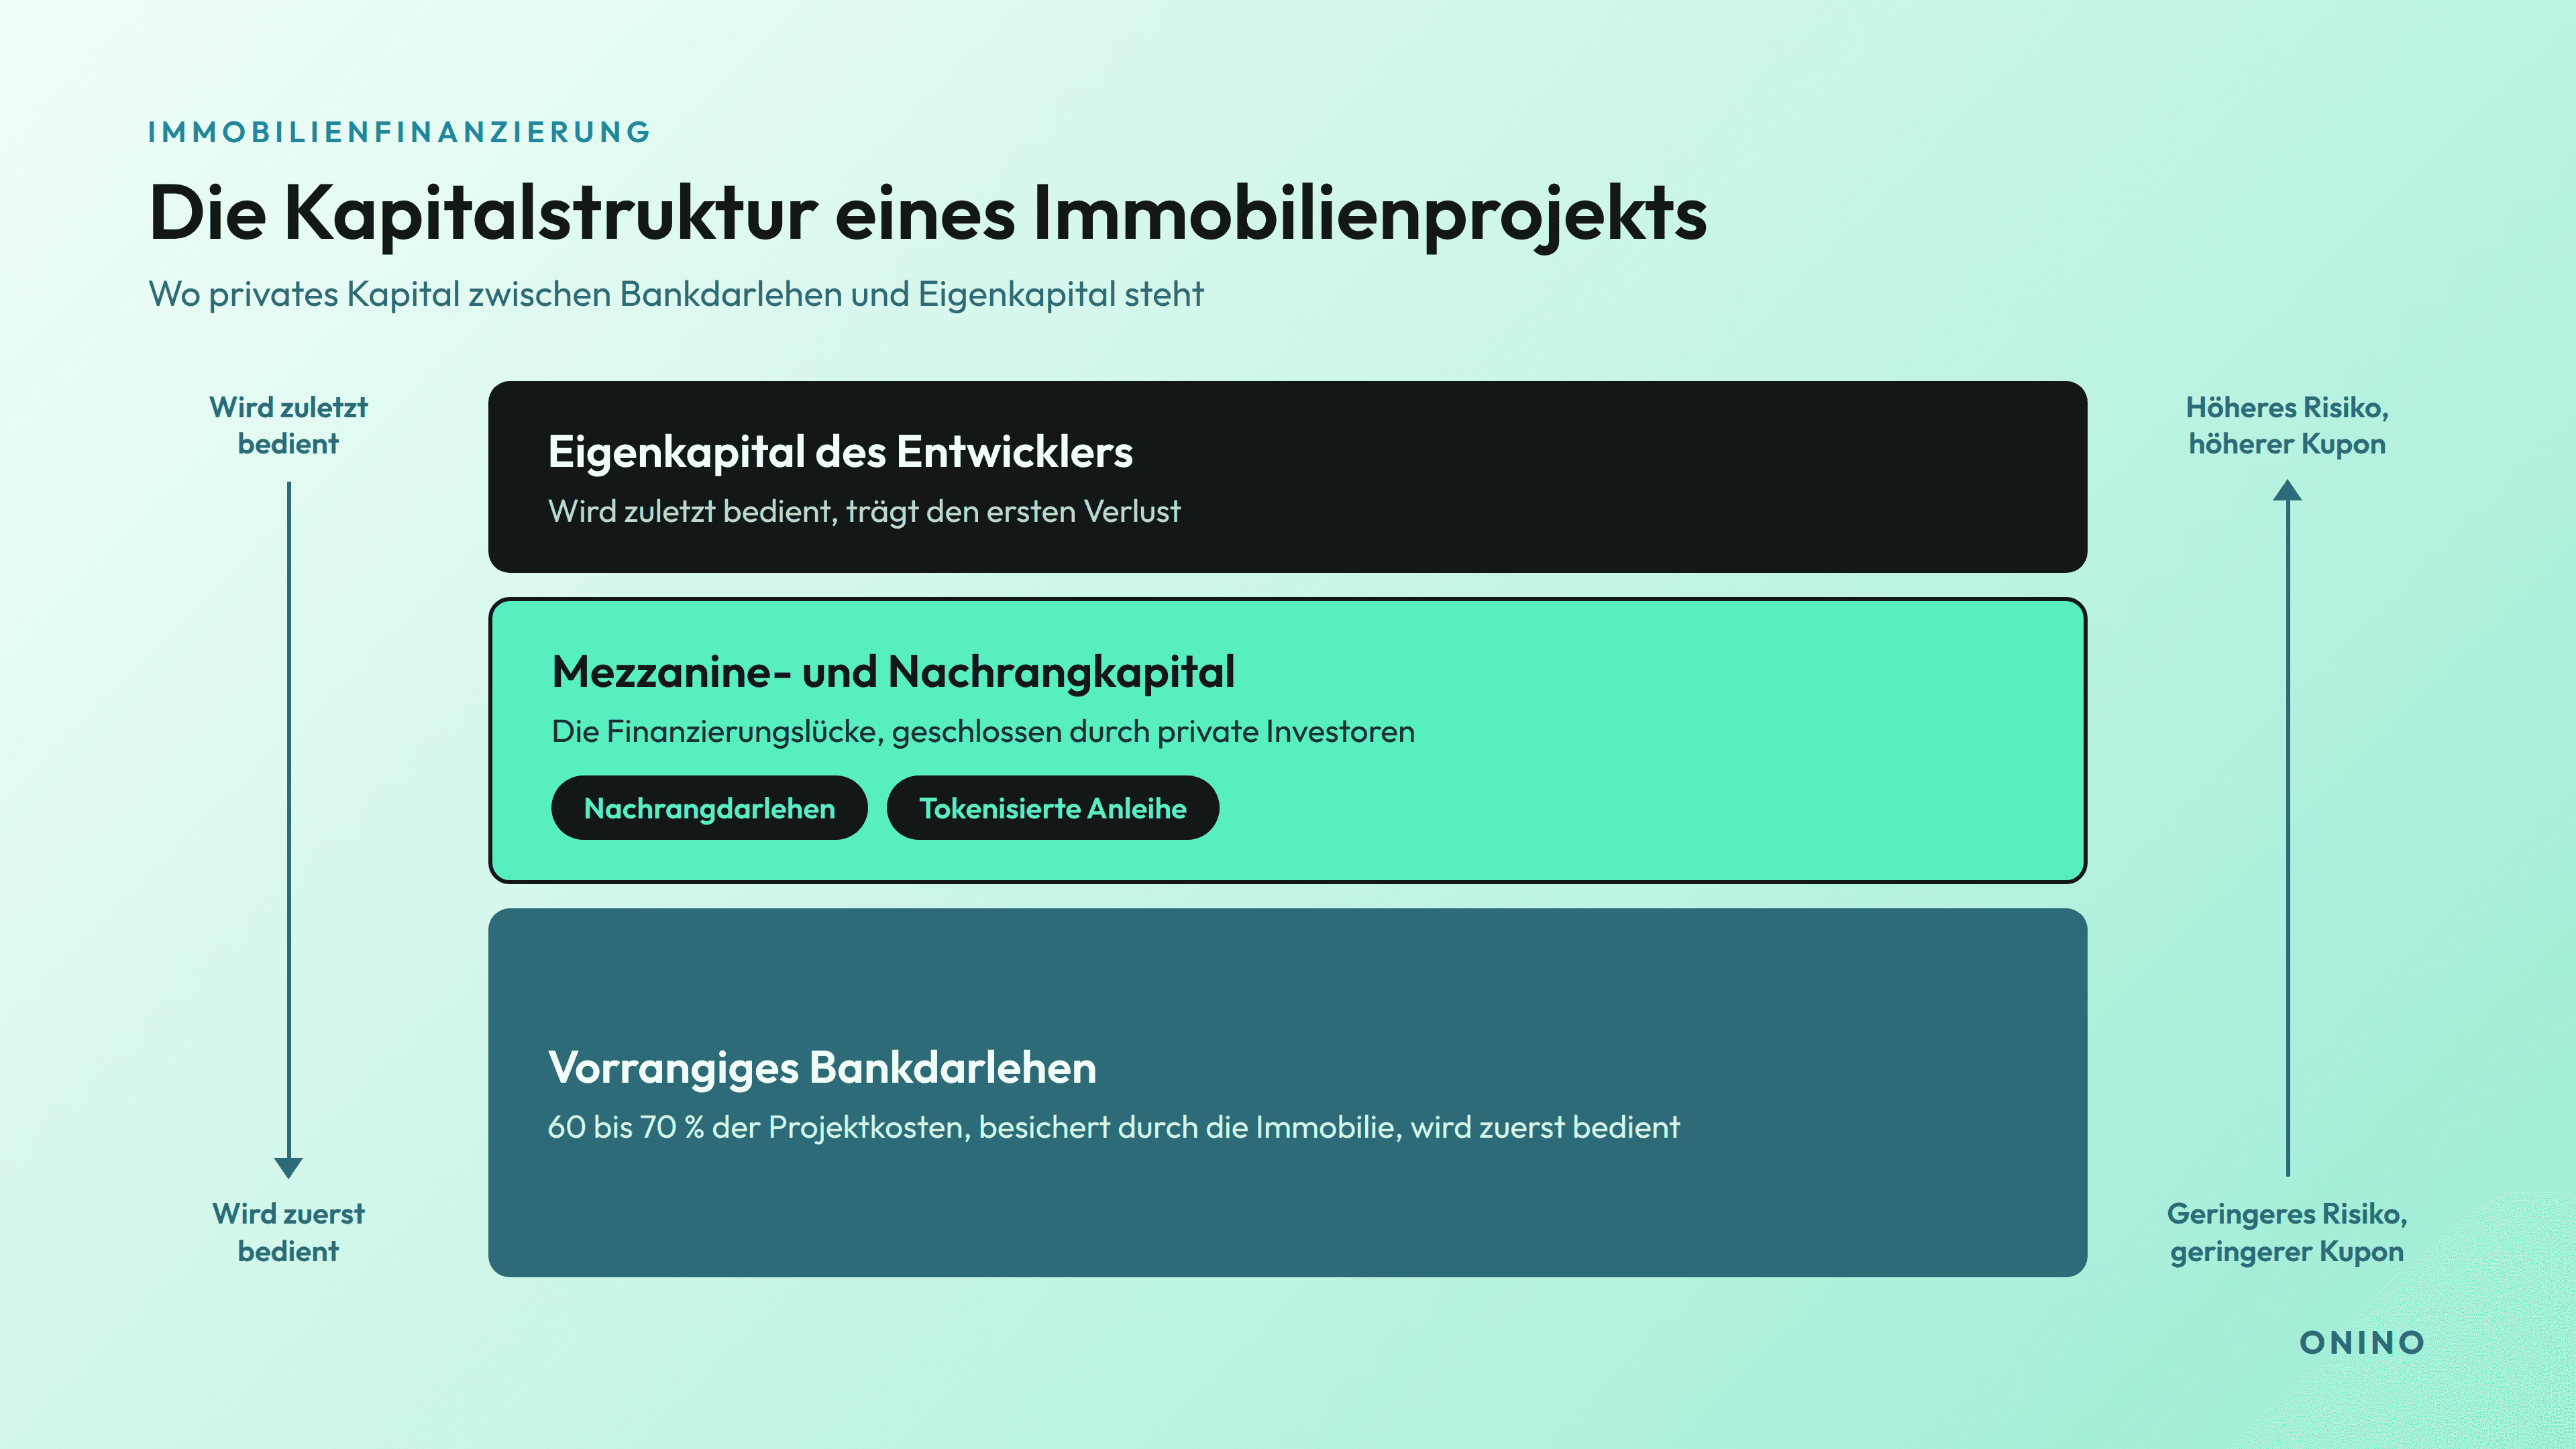
Wie die Grafik zeigt, deckt das vorrangige Bankdarlehen 60 bis 70 Prozent der Projektkosten und wird zuerst bedient, das Eigenkapital zuletzt. Privates Kapital füllt die Schicht dazwischen, und diese Position bringt den höheren Kupon.
Vorrangiges Fremdkapital wird zuerst bedient und ist über die Immobilie besichert. Eigenkapital wird zuletzt bedient und trägt das höchste Risiko. Dazwischen liegt das Mezzanine- oder Nachrangkapital, das Verluste vor dem Eigenkapital absorbiert, aber hinter der Bank rangiert. Investoren in dieser Schicht akzeptieren ein höheres Risiko für einen höheren Kupon.
Private Immobilienkredite als Kapitalanlage
Für private Investoren ist die Kreditvergabe an eine Projektentwicklung eine Ertragsanlage. Ein privater Immobilienkredit als Kapitalanlage zahlt über die Projektlaufzeit einen festen oder variablen Kupon und wird beim Exit oder bei der Refinanzierung zurückgeführt. Die Renditen liegen höher als bei vorrangig besicherter Kreditvergabe, weil das Kapital dem Risiko ausgesetzt ist, wenn das Projekt schlechter läuft als erwartet.
Was ist Mezzanine-Finanzierung bei Immobilien?
Mezzanine-Finanzierung bei Immobilien ist Kapital, das zwischen vorrangigem Fremdkapital und Eigenkapital rangiert. Es wird meist als Nachrangdarlehen strukturiert und nach dem vorrangigen Kreditgeber, aber vor den Gesellschaftern zurückgezahlt.
Mezzanine-Kapital für Immobilien erklärt
Mezzanine-Kapital bei Immobilien verschafft Entwicklern zusätzlichen Hebel, ohne Anteile abzugeben. Der Kapitalgeber akzeptiert eine nachrangige Position und wird mit einem Kupon deutlich über dem vorrangigen Zinsniveau vergütet. Da es sich um vertragliches Fremdkapital handelt, verwässert es den Anteil des Entwicklers nicht.
Mezzanine-Kapital bei Gewerbeimmobilien
Mezzanine-Kapital bei Gewerbeimmobilien ist bei größeren Projekten verbreitet, bei denen die Lücke zwischen vorrangigem Fremdkapital und Eigenkapital zu groß ist, um sie aus einer einzigen Quelle zu schließen. Die Mezzanine-Finanzierung von Gewerbeimmobilien erlaubt es Sponsoren, einen höheren Anteil der Gesamtkosten fremd zu finanzieren und zugleich die Kontrolle über das Objekt zu behalten.
Mezzanine-Geber, Zinsen und Projektentwicklung
Mezzanine-Geber im Immobilienbereich reichen von spezialisierten Fonds über Family Offices bis zunehmend zu Pools privater Investoren. Die Zinsen für Mezzanine-Kapital bei Immobilien spiegeln die nachrangige Position wider und liegen typischerweise mehrere Punkte über den vorrangigen Margen. Bei der Finanzierung der Projektentwicklung hängt die Bepreisung von Projektphase, Erfahrung des Entwicklers und der Höhe des darunterliegenden Eigenkapitalpuffers ab.
Nachrangdarlehen für Immobilienprojekte
Ein Nachrangdarlehen für Immobilien ist der direkteste Weg, privates Kapital in ein Projekt zu bringen. Es ist ein Darlehen, dessen Rückzahlung vertraglich hinter anderen Gläubigern zurücktritt. Genau diese Nachrangigkeit erlaubt es, das Darlehen privaten Investoren unter leichteren regulatorischen Anforderungen anzubieten als eine vollständige Wertpapieremission.
Wie nachrangiges Fremdkapital in der Projektentwicklung funktioniert
Nachrangiges Fremdkapital in der Projektentwicklung wird als Darlehensvertrag mit qualifiziertem Rangrücktritt dokumentiert. Der Investor tritt hinter vorrangige Gläubiger zurück und stimmt in vielen Strukturen zu, die Rückzahlung aufzuschieben, wenn sie eine Insolvenz auslösen würde. Im Gegenzug liegt der Kupon deutlich über einer Bankeinlage.
Nachrangdarlehen und Crowdinvesting
Das Nachrangdarlehen ist das Modell hinter den meisten Immobilien-Crowdinvesting-Plattformen. Viele kleine Beträge werden zu einem Nachrangdarlehen an die Projektgesellschaft gebündelt. Das ist administrativ einfach und vermeidet innerhalb bestimmter Volumengrenzen einen vollständigen Prospekt, weshalb Plattformen es bevorzugen. Der Preis dafür sind begrenzter Anlegerschutz und kein einfacher Zweitmarkt.
Tokenisierte Anleihe: die digitale Alternative
Eine tokenisierte Anleihe ist ein Schuldtitel, der auf einem digitalen Register ausgegeben und verbucht wird statt auf Papier. Für Entwickler, die nach der besten Plattform suchen, um Immobilien zu tokenisieren und in Europa Kapital von privaten Investoren einzusammeln, ist die tokenisierte Anleihe meist das gesuchte Instrument. Eine tokenisierte Anleihe zur Immobilienfinanzierung verschafft dem Projekt ein echtes Wertpapier mit definiertem Kupon, Laufzeit und, entsprechend strukturiert, Besicherung. Eigentum und Übertragungen werden nativ erfasst, was den Verwaltungsaufwand senkt und die Position leichter übertragbar macht als einen privaten Darlehensvertrag. Was dieser Ansatz realistisch leisten kann, zeigt unser Beitrag über die ehrliche Bilanz der Tokenisierung.
Emittenten können den gesamten Lebenszyklus, von der Zeichnung über Zinszahlungen bis zur Rückzahlung, auf ONINOs White-Label-Infrastruktur für tokenisierte Immobilienemissionen abbilden; die lizenzpflichtigen Funktionen laufen dabei über vorintegrierte Partner.
Nachrangdarlehen vs. tokenisierte Anleihe im direkten Vergleich
Die Wahl zwischen Nachrangdarlehen und tokenisierter Anleihe hängt von Regulierung, Kosten, Übertragbarkeit und der Art der Investoren ab, die Sie erreichen wollen.
Kriterium | Nachrangdarlehen | Tokenisierte Anleihe |
|---|---|---|
Rechtsnatur | Vertragliches Darlehen mit Rangrücktritt | Schuldtitel |
Regulierung | Leichter, innerhalb von Volumengrenzen | Wertpapierregime, ggf. Prospekt oder Ausnahme |
Anlegerschutz | Begrenzt | Höher, wertpapierähnliche Dokumentation |
Übertragbarkeit | Schwierig, Abtretung nötig | Native Übertragung im Register |
Zweitmarkt | Selten | Möglich, sofern ein Handelsplatz besteht |
Einrichtungskosten | Niedrig | Höher am Anfang, geringer laufend |
Geeignet für | Schnelle, kleinere Finanzierungen | Größere Finanzierungen mit Übertragbarkeit |
Ein Nachrangdarlehen ist schneller und günstiger einzurichten und eignet sich für kleinere Finanzierungen. Eine tokenisierte Anleihe kostet in der Einrichtung mehr, bietet aber stärkeren Anlegerschutz, saubere Verwaltung und die Option der Übertragbarkeit, was den Kreis der Investoren erweitert.
Welcher Weg passt zu Ihrem Projekt?
Wenn Geschwindigkeit und niedrige Einrichtungskosten im Vordergrund stehen und die Finanzierung überschaubar ist, ist das Nachrangdarlehen meist die pragmatische Wahl. Wenn Sie größere Beträge einsammeln, ein übertragbares Instrument anbieten oder die Struktur über eine Reihe von Projekten hinweg wiederverwenden wollen, lohnt sich der zusätzliche Aufwand einer tokenisierten Anleihe. Viele Entwickler beginnen mit Nachrangdarlehen und wechseln mit wachsendem Volumen zur tokenisierten Emission. So finanzieren sie Immobilienprojekte wiederholt mit privaten Investoren, statt die Struktur für jede Finanzierung neu aufzubauen.
Zum Weiterlesen zeigt unser Leitfaden, wie Immobilien-Tokenisierung funktioniert und wie eine digitale Emission Schritt für Schritt abläuft.
Häufige Fragen
Ist ein Nachrangdarlehen eine gute Kapitalanlage für private Investoren?
Es bietet einen höheren Kupon als vorrangige Kredite, trägt aber mehr Risiko, weil die Rückzahlung hinter anderen Gläubigern rangiert. Es eignet sich für Investoren, die das Projektrisiko verstehen und feste Erträge über dem Bankniveau suchen.
Was ist der Unterschied zwischen Mezzanine-Kapital und einem Nachrangdarlehen?
Mezzanine-Kapital ist eine Schicht in der Kapitalstruktur. Ein Nachrangdarlehen ist eine gängige Art, diese Schicht zu dokumentieren. Die meisten Mezzanine-Positionen bei Immobilien werden als Nachrangdarlehen strukturiert.
Sind tokenisierte Anleihen sicherer als Nachrangdarlehen?
Sie sind nicht risikofrei, werden aber meist als regulierte Wertpapiere mit stärkerer Dokumentation und klareren Anlegerrechten ausgegeben als ein privates Nachrangdarlehen, und sie können übertragbar sein.
Brauche ich einen Prospekt für die Ausgabe einer tokenisierten Anleihe?
Das hängt von Umfang und Struktur des Angebots sowie den verfügbaren Ausnahmen ab. Kleinere Angebote können unter Ausnahmen fallen, während größere öffentliche Angebote eine Prospektpflicht auslösen können.
Zusammenfassung
Privates Kapital schließt bei Immobilien die Lücke zwischen vorrangigem Bankdarlehen und Eigenkapital des Entwicklers.
Mezzanine- und Nachrangdarlehen sind der traditionelle Weg, dieses Kapital von privaten Investoren einzusammeln.
Nachrangdarlehen sind schnell und günstig, bieten aber begrenzten Schutz und keinen Zweitmarkt.
Tokenisierte Anleihen sind regulierte Wertpapiere mit stärkerem Anlegerschutz und nativer Übertragbarkeit, bei höheren Einrichtungskosten.
Die richtige Wahl hängt von Volumen, Bedarf an Übertragbarkeit und Wiederverwendung der Struktur ab.
General information only, accurate at the date shown. Not legal, tax or investment advice. Confirm your own position with qualified counsel
Want to learn more how this can be applied to your business?
Ähnliche Artikel lesen
Nachrangdarlehen und tokenisierte Anleihe im Vergleich: wie Immobilienprojekte Kapital von privaten Investoren einsammeln
Neuigkeiten
Immobilienprojekte mit privaten Investoren finanzieren: Nachrangdarlehen vs. tokenisierte Anleihe

Neuigkeiten
Digitale Genossenschaftsanteile: Wie Genossenschaften und Genossenschaftsbanken die Mitgliederbeteiligung digitalisieren

Neuigkeiten
Tokenisierte besicherte Kreditvergabe: der operative Nutzen für Asset-Manager