Neuigkeiten
Private Debt Tokenisierung: Kreditportfolios in der EU tokenisieren (Leitfaden 2026)
Private Debt Tokenisierung in der EU: warum ein Darlehen kein Wertpapier ist, die fünf Schritte zur Emission eines Kreditportfolios und welche Regeln in Deutschland greifen.
Kristina Stark
Junior Growth Manager
Zuletzt aktualisiert

Teilen
90% unserer Kunden starten mit einer kostenlosen Strategie.
Auf dieser Seite
Kontaktieren Sie uns
ONINO bietet Infrastruktur für digitale & tokenisierte Finanzierung.
Das Wichtigste in Kürze
Ein Darlehen ist kein Wertpapier. Private Debt Tokenisierung bedeutet deshalb immer, zuerst etwas anderes zu emittieren: eine Inhaberschuldverschreibung einer Zweckgesellschaft, die die Darlehen hält. Die BaFin stellt klar, dass nach forderungsrechtlichen Grundsätzen übertragene Schuldscheindarlehen keine Finanzinstrumente sind, und § 1 eWpG erfasst nur Inhaberschuldverschreibungen sowie Aktien, kein Darlehen. Die Vergabe von Darlehen ist nach § 32 KWG erlaubnispflichtig. Der Ankauf bestehender Forderungen ist kein Kreditgeschäft, kann aber als Factoring ebenfalls eine BaFin-Erlaubnis erfordern. Seit dem Fondsrisikobegrenzungsgesetz vom 16. April 2026 gelten für kreditvergebende AIF Leverage-Grenzen von 175 Prozent bei offenen und 300 Prozent bei geschlossenen Fonds sowie eine Grenze von 20 Prozent des Kapitals für Kredite an einen einzelnen Kreditnehmer, wenn dieser ein Finanzunternehmen, ein AIF oder ein OGAW ist. Tranchierung führt in die EU-Verbriefungsverordnung.
Private Debt (international oft Private Credit genannt) sind Kredite, die Fonds und andere Nichtbanken direkt an Unternehmen vergeben, etwa an Mittelständler, die von ihrer Hausbank nicht mehr das bekommen, was sie brauchen. Für professionelle Investoren gehört ein solches Kreditportfolio zum Illiquidesten, was sie halten können. Ein Darlehen liegt bis zur Fälligkeit in der Bilanz, sein Preis wird verhandelt statt am Markt gebildet, und wer einen Teil davon verkaufen will, braucht einen Käufer, eine Abtretung und meist die Zustimmung des Darlehensnehmers. In unseren Gesprächen mit Asset Managern und Kapitalverwaltungsgesellschaften kommt Tokenisierung deshalb regelmäßig auf. Viele Projekte stocken trotzdem, weil die Darlehen zuerst eine rechtliche Struktur brauchen, an der viele hängen bleiben.
Dieser Leitfaden beantwortet eine klare Frage: Was ist nötig, um ein Kreditportfolio in der EU als Token auszugeben, und welche Regeln gelten danach für Sie? Die kurze Antwort: Die Technik ist der einfache Teil, und genau diesen Teil deckt die Software von ONINO ab. Schwierig ist etwas anderes. Ein Darlehen ist kein Wertpapier, also muss vor jeder Tokenisierung erst etwas entstehen, das sich tokenisieren lässt. Der Leitfaden ist eine allgemeine Information und keine Rechtsberatung.
Was bedeutet Private Debt Tokenisierung?
Private Debt Tokenisierung heißt, digitale Token auszugeben, die Anlegern einen Anteil an den Erträgen eines Darlehens oder eines ganzen Kreditportfolios geben. Die Token sind nicht die Darlehen selbst. In der Regel handelt es sich um Schuldverschreibungen, also eine einfache Form der Anleihe, die eine eigens gegründete Zweckgesellschaft ausgibt. Eingetragen werden sie in einem digitalen Register statt in einer Excel-Tabelle.
Ein Darlehensvertrag ist eine Vereinbarung zwischen zwei benannten Parteien. Wer ihn übertragen will, muss ihn förmlich abtreten, oft mit Zustimmung des Darlehensnehmers. Eine Schuldverschreibung auf ein Kreditportfolio ist dagegen ein Wertpapier, und ihre Übertragung ist eine Umbuchung im Register. Tokenisierung lässt das Darlehen also, wo es ist, und setzt ein übertragbares Instrument obendrauf.
Solche Instrumente sind noch selten. Tokenisierte Vermögenswerte auf öffentlichen Blockchains kamen im Februar 2026 auf rund 38 Milliarden Euro, weniger als ein Fünfzigstel Prozent der klassischen Finanzmärkte, wie das Macroprudential Bulletin der Europäischen Zentralbank vom 13. April 2026 zeigt. Die Mechanik funktioniert, die Volumina sind klein. Was aus einem Kreditbuch werden kann, entscheidet also vor allem das Recht.
Warum eignet sich Private Debt für Tokenisierung?
Private Debt eignet sich aus demselben Grund für Tokenisierung, aus dem es schwer verkäuflich ist: Es gibt kein System, das Eigentümer erfasst und Anteile zwischen Anlegern überträgt. Eines muss also ohnehin gebaut werden. Eine börsennotierte Anleihe hat eine ISIN, eine Depotbank und mit Clearstream in Frankfurt einen Zentralverwahrer, der die Geschäfte abwickelt. Ein Direktkredit an einen Mittelständler hat einen Darlehensvertrag, eine Excel-Tabelle und einen Anwalt. Diese Tabelle durch ein digitales Register zu ersetzen, das Übertragungen an die falschen Käufer automatisch sperrt, ist ein kleiner Schritt. Bei börsennotierten Anleihen hieße derselbe Wechsel, Systeme abzulösen, die längst funktionieren.
Das Argument der Stückelung, also dass Token ein Darlehen in viele kleine Teile zerlegen, stimmt, reicht aber weniger weit, als es oft dargestellt wird. Tokenisierung senkt vor allem die Kosten, viele kleine Anleger zu verwalten. Zuteilung, Ausschüttung, Übertragungsfreigabe und Anlegerreporting werden zu Vorgängen auf einem Register statt zu Dokumenten, die zwischen Parteien hin und her wandern. Das beseitigt einen Teil dessen, warum Kapitalallokation in Private Markets ineffizient bleibt. Käufer erzeugt sie nicht, und ein illiquides Darlehen wird durch sie nicht liquide. Liquide ist ein Instrument dann, wenn jemand es zu einem Preis haben will, und daran ändert eine Token-Hülle nichts.
Die Marktdaten stützen diese Lesart, verlangen aber einen genauen Blick. RWA.xyz, die Referenzdatenbank für tokenisierte Realwerte, wies am 21. September 2026 für tokenisierte Kredite 8,17 Milliarden US-Dollar aus, die Anleger tatsächlich halten und übertragen können, aber 36,08 Milliarden US-Dollar an Werten, die auf der Blockchain nur abgebildet sind. Zwischen beiden Zahlen liegt mehr als das Vierfache, und die Kategorie zählt neben Unternehmenskrediten auch Krypto-Lending mit. Über die Frage, ob Ihr Kreditbuch emittierbar ist, sagt die Marktgröße deshalb wenig; das entscheidet die Struktur.
Für eine Kapitalverwaltungsgesellschaft (KVG) oder einen Kreditoriginator heißt das: Tokenisierung ist eine Entscheidung über Betriebsabläufe. Sie verändert, wie Sie Anleger verwalten, aber nicht, wer kauft und wie liquide die Darlehen sind. Die europäische Wertpapieraufsicht ESMA fasst den Stand in ihrem Risk Monitor vom 11. März 2026 knapp zusammen: Die Verbreitung von Tokenisierung sei weiterhin gering, gewinne aber an Dynamik. An diesen Betriebsabläufen entscheidet sich, ob ein Programm gelingt, und sie folgen fünf Schritten.
Kreditportfolio tokenisieren: die fünf Schritte
Ein Kreditportfolio in der EU zu tokenisieren, braucht mindestens fünf Schritte: prüfen, welche Darlehen übertragbar sind, Vehikel und Instrument wählen, über die Tranchierung entscheiden, die Compliance aufbauen und emittieren und schließlich die Darlehen über die gesamte Laufzeit betreuen. Jeder Schritt begrenzt den nächsten, genau wie bei der Tokenisierung von Rechnungen und Forderungen.
Schritt 1: Klären, was Sie halten und was Sie übertragen dürfen
Am Anfang stehen die Darlehensverträge. Abtretungsklauseln, Zustimmungsvorbehalte des Darlehensnehmers, Verschwiegenheitspflichten und das anwendbare Recht entscheiden, ob die Darlehen überhaupt in ein Vehikel wandern können und welche draußen bleiben müssen. Vergeben Sie die Darlehen selbst, statt sie anzukaufen, klären Sie hier auch, wer formal Darlehensgeber ist. Wer in Deutschland gewerbsmäßig Kredite vergibt, braucht dafür eine BaFin-Erlaubnis nach dem Kreditwesengesetz (KWG). In der Praxis verbreitet ist deshalb das Fronting-Modell, bei dem eine Bank das Darlehen ausreicht und die Forderung danach abtritt; die BaFin schaut sich solche Konstellationen genau an. Auch der Ankauf bestehender Darlehen ist nicht automatisch erlaubnisfrei. Wer laufend Forderungen auf Grundlage eines Rahmenvertrags ankauft und damit den Verkäufer finanziert, betreibt nach Auffassung der BaFin Factoring und braucht dafür eine eigene Erlaubnis.
Schritt 2: Vehikel und Instrument wählen
Die Darlehen gehen in eine Zweckgesellschaft, und die Zweckgesellschaft gibt etwas aus, das Anleger halten können. Meist ist das eine Schuldverschreibung. Ob sie auf einem digitalen Register (Distributed Ledger) existieren darf, hängt vom Land der Emission ab. In Deutschland regelt das das Gesetz über elektronische Wertpapiere (eWpG): Eine Inhaberschuldverschreibung kann als elektronisches Wertpapier in einem zentralen Register oder als Kryptowertpapier in einem Kryptowertpapierregister entstehen. Luxemburg und Frankreich erlauben ähnliches, jeweils zu eigenen Bedingungen. Die Wahl in diesem Schritt bestimmt fast alles, was folgt: welche Aufsicht zuständig ist, welche Dokumente Sie veröffentlichen müssen und ob Ihre Anleger das Instrument überhaupt halten dürfen.
Schritt 3: Über die Tranchierung entscheiden
Werden die Schuldverschreibungen in vorrangige und nachrangige Klassen geteilt, sodass Verluste zuerst die eine und erst dann die andere treffen, ist die Struktur eine Verbriefung, und die EU-Verbriefungsverordnung greift. Trägt jeder Token denselben anteiligen Anspruch auf dasselbe ungeteilte Portfolio, liegt keine Verbriefung vor. Diese Weiche ist binär, sie wird beim Strukturieren gestellt, und ein Fehler an dieser Stelle kostet mehr als jeder andere.
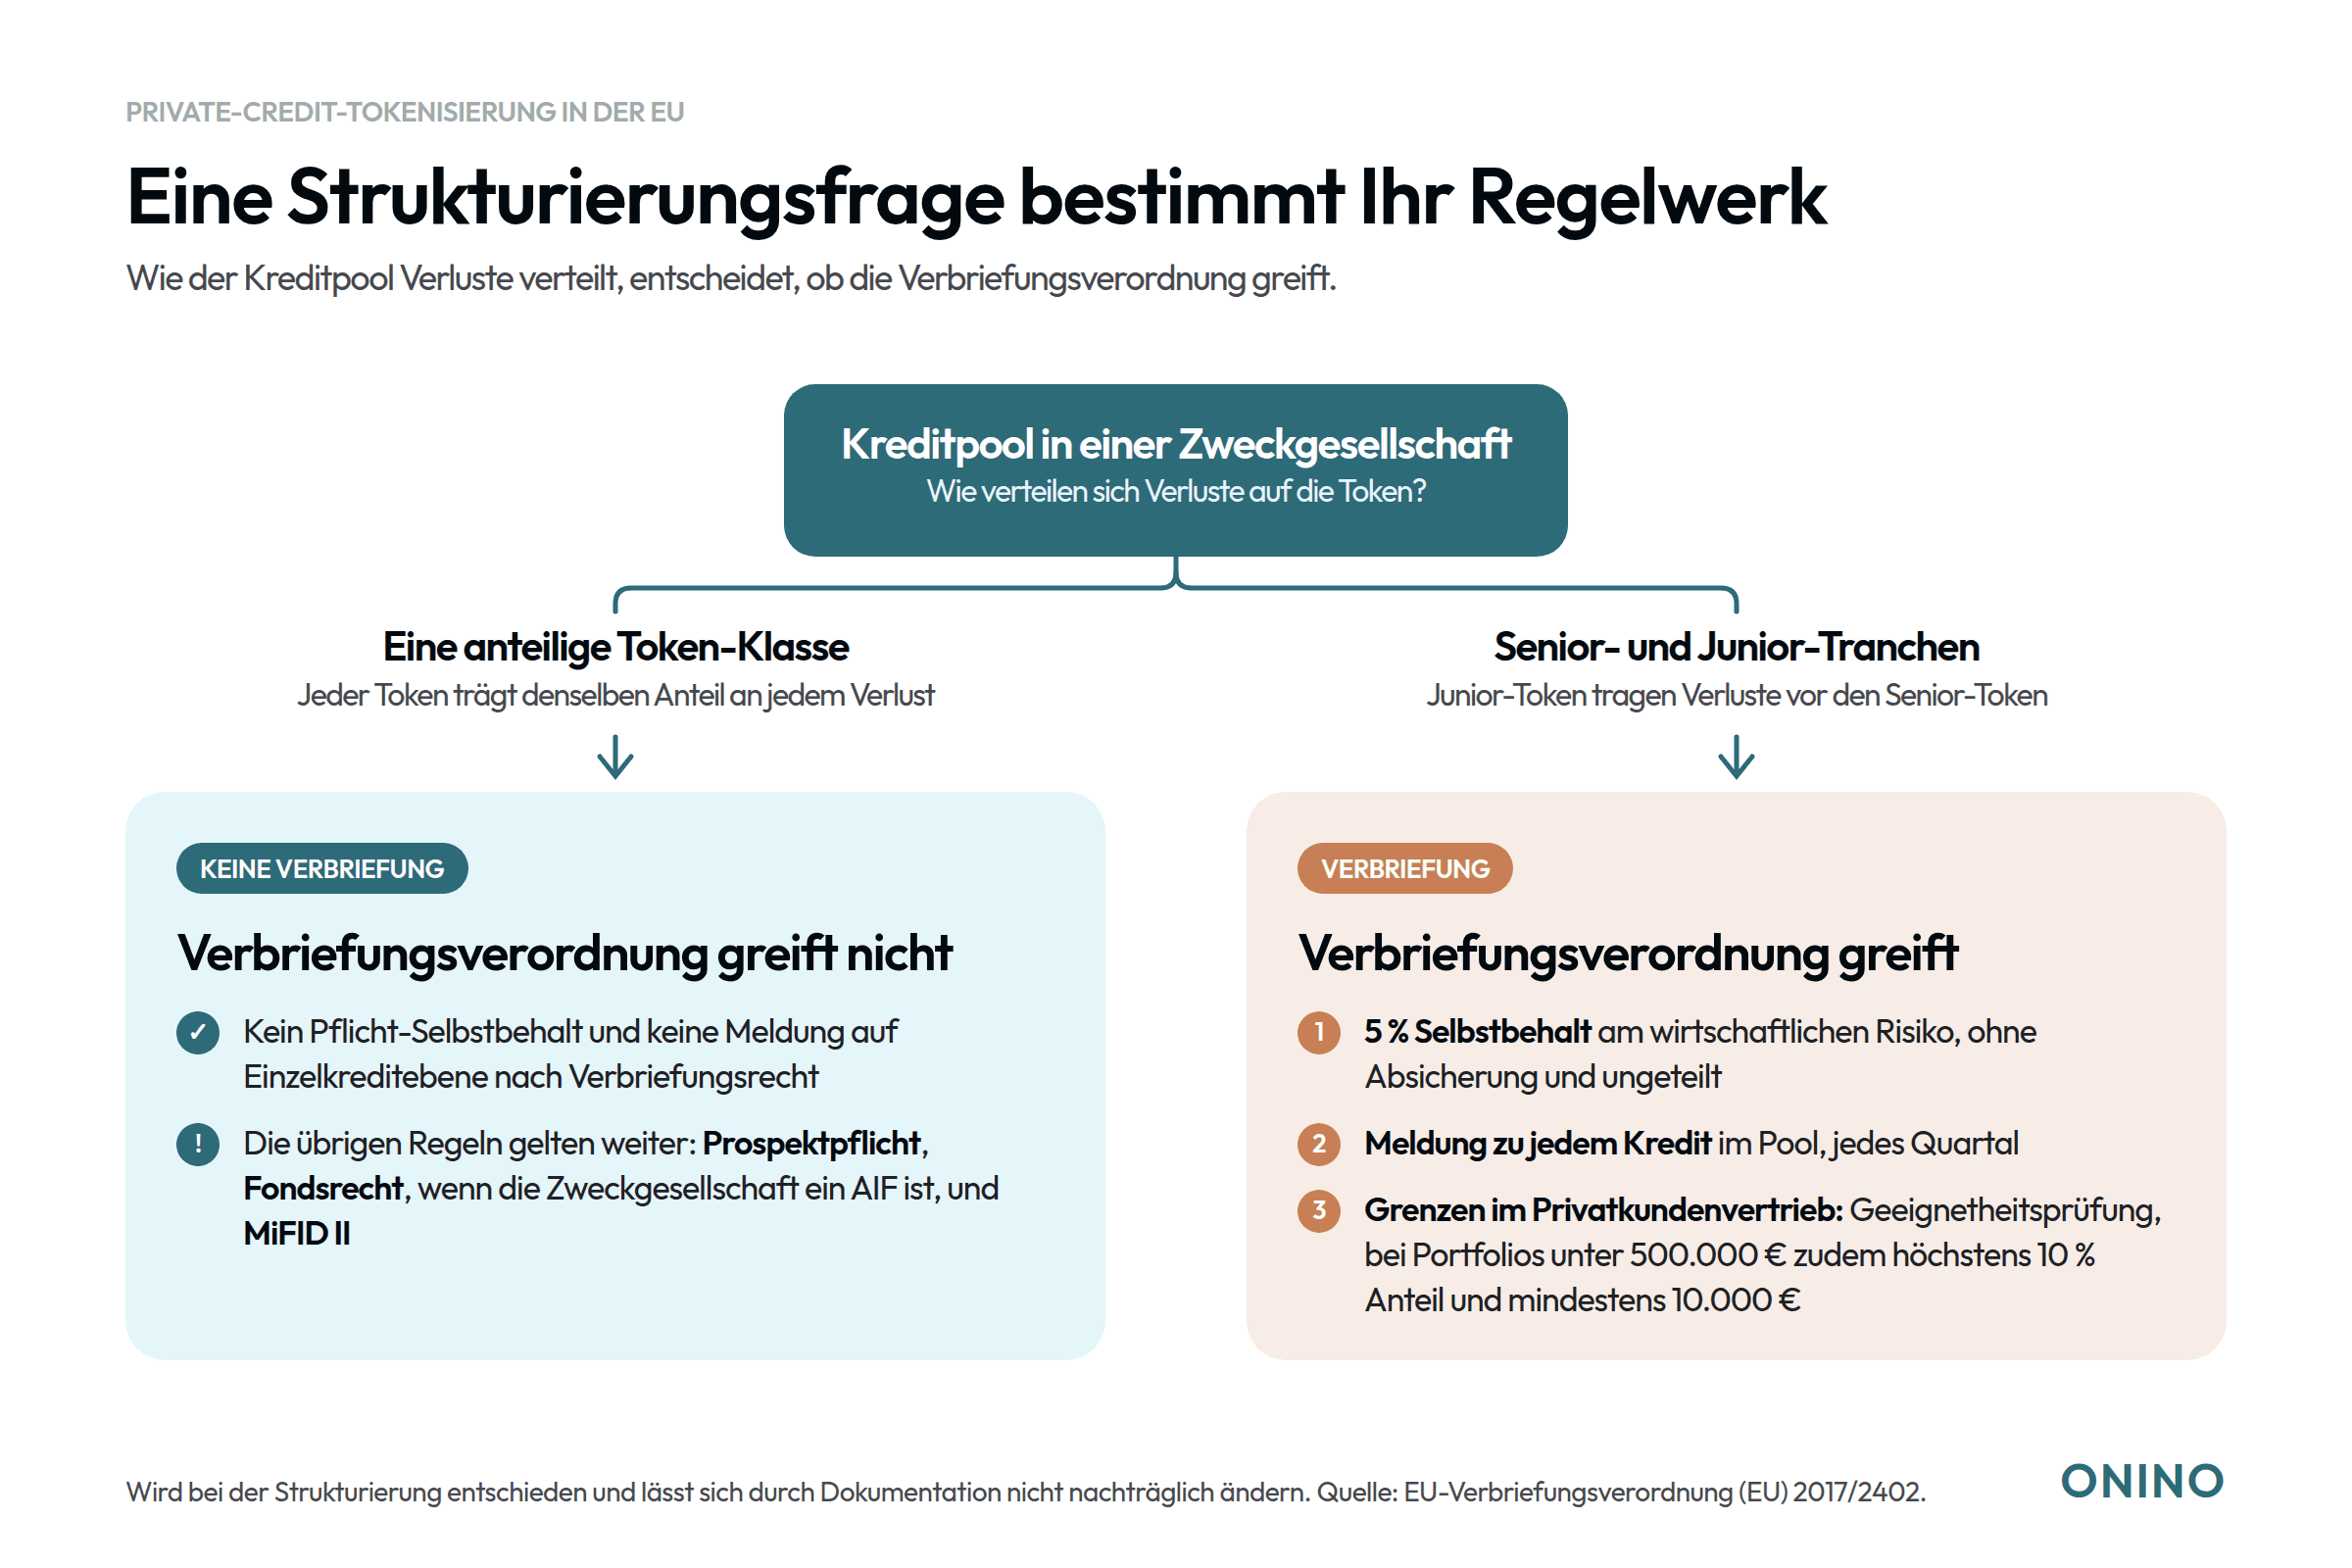
Wie die Grafik zeigt, wiegt Schritt 3 schwerer als die übrigen vier. Eine einzige Token-Klasse hält die Struktur außerhalb der Verbriefungsverordnung. Senior- und Junior-Token bringen dagegen Pflichten für die gesamte Laufzeit mit, darunter 5 Prozent Selbstbehalt, quartalsweise Meldungen zu jedem einzelnen Kredit und Grenzen beim Vertrieb an Privatanleger. Die Tabelle stellt die Tranchierung neben die vier anderen Strukturentscheidungen.
Entscheidung | Optionen | Was davon abhängt |
|---|---|---|
Übertragung | Ankauf bestehender Darlehen oder Vergabe im Vehikel | Ob eine KWG-Erlaubnis für Kreditgeschäft oder Factoring nötig ist, und bei wem |
Instrument | Inhaberschuldverschreibung, Fondsanteil, Genussrecht, Nachrangdarlehen | Zuständige Aufsicht und Pflichtdokumente |
Verlustverteilung | Eine Klasse pro rata oder Senior- und Junior-Tranchen | Ob die Verbriefungsverordnung greift |
Anlegerkreis | Nur professionelle Anleger oder auch Privatanleger | Prospektweg, Mindestanlage, Vertriebskanal |
Register | Zentrales Register nach eWpG, Kryptowertpapierregister oder privates Ledger | Welcher lizenzierte Partner das Eigentum einträgt |
Schritt 4: Compliance aufbauen und emittieren
Zu diesem Schritt gehören die Identifizierung und Geldwäscheprüfung jedes Anlegers (KYC/AML), Übertragungsbeschränkungen direkt im Token-Vertrag statt in einer Nebenabrede, ein Prospekt, ein Wertpapier-Informationsblatt oder eine dokumentierte Ausnahme sowie die Berichtspflichten, die danach laufen. Die Übertragungsbeschränkungen gehören in den Vertrag, weil das Register die maßgebliche Quelle sein soll. Eine Whitelist, die woanders liegt, holt genau den manuellen Freigabeschritt zurück, den Sie abschaffen wollten.
Schritt 5: Das Kreditbuch über die gesamte Laufzeit betreuen
Bei Private Debt ist die laufende Betreuung (Servicing) der größte Teil des Produkts. Zinseingänge, Überwachung der Kreditauflagen (Covenants), Tilgungen, Sanierungen, Restrukturierungen und Ausfälle müssen bei den Token-Inhabern ankommen, als Zahlung und als Information. Ein tokenisiertes Kreditportfolio ist im Kern ein Servicing-Betrieb des Emittenten oder seines Servicers, an den ein Register angeschlossen ist. Unter Druck geraten Programme am häufigsten hier und nicht bei der Emission.
Kosten und Zeitplan bestimmt die rechtliche Arbeit. Die Prüfung der Darlehensverträge und die Strukturierung des Vehikels dauern meist länger als die Einrichtung der Emissionssoftware. Die wichtigsten Kostentreiber sind die rechtliche Strukturierung, das Vehikel selbst, Gebühren für Registerführung und Verwahrung sowie das Servicing über die gesamte Laufzeit. Tranchierung legt Selbstbehalt und Einzelkreditmeldungen obendrauf, weshalb eine einzige Klasse der leichtere Weg ist.
Der aussagekräftigste Praxisfall, den wir zeigen können, ist eine Anleihe und kein Kreditportfolio. Er beruht aber auf demselben Instrument, das eine Zweckgesellschaft in Schritt 2 ausgibt. Ein deutscher Mittelständler hat mit einer digitalen Anleihe über die Software von ONINO rund 2 Millionen Euro eingeworben, eingetragen von einem Registerführer mit BaFin-Erlaubnis. Etwa 1.000 private und professionelle Anleger haben gezeichnet, im Schnitt rund 2.000 Euro pro Kopf. Statt eines vollständigen Prospekts genügte ein Wertpapier-Informationsblatt (WIB), dessen Veröffentlichung die BaFin gestatten muss, und diese Gestattung nahm den Großteil der rund drei Monate bis zum Start ein. Die Gesamtkosten lagen bei 1 bis 3 Prozent des Volumens, also etwa 20.000 bis 60.000 Euro, ungefähr zu gleichen Teilen für Technik, Recht und Vertrieb. Ein Bankkredit kam nicht in Frage, weil die Hausbank ein Vorhaben dieser Größe nicht finanziert hätte.
Ein Kreditprogramm durchläuft dieselbe Emission, nur mit zwei zusätzlichen Schritten: prüfen, welche Darlehen übertragbar sind (Schritt 1), und über die Tranchierung entscheiden (Schritt 3). Die Lehre lässt sich direkt übertragen. Die technische Einrichtung war der schnelle Teil, den Zeitplan bestimmte die BaFin-Gestattung. Wer ein Kreditprogramm plant, beginnt deshalb mit der rechtlichen und aufsichtsrechtlichen Arbeit, denn sie entscheidet, wann Sie starten können und was es kostet.
Welche Regeln gelten für tokenisierte Kredite in Deutschland?
Welche Regeln greifen, hängt von den Entscheidungen in Schritt 2 und 3 ab, nicht von der Technik. Sechs Regelwerke sollten Sie kennen, die meisten davon europäisch und in Deutschland über eigene Gesetze umgesetzt. Für eine einfache Struktur, also eine einzige Klasse von Schuldverschreibungen nur für professionelle Anleger, zählen meist drei: das Wertpapierrecht, das Fondsrecht (KAGB) und das Prospektrecht.
Wertpapierrecht: wann Ihr Token ein Wertpapier ist
Ob etwas ein Wertpapier ist, entscheidet die europäische Finanzmarktrichtlinie MiFID II, die in Deutschland vor allem über das Wertpapierhandelsgesetz (WpHG) und das KWG gilt. Ein Darlehen ist kein Wertpapier, denn Darlehen stehen nicht auf der Liste der Finanzinstrumente. Die BaFin sieht das für Schuldscheindarlehen, die per Abtretung übertragen werden, genauso. Eine Schuldverschreibung, die ein Vehikel auf diese Darlehen ausgibt, ist dagegen in der Regel ein Wertpapier, sofern sie drei Bedingungen erfüllt: Sie dient nicht als Zahlungsmittel, sie besteht aus gleichartigen Stücken, und sie ist handelbar. Ein Beispiel: Ein Vehikel hält 200 Mittelstandskredite und gibt darauf gleichartige Schuldverschreibungen über 10 Millionen Euro aus. Das sind Wertpapiere, und dass sie als Kryptowertpapiere auf einer Blockchain liegen, ändert daran nichts, wie die ESMA in ihren Leitlinien vom März 2025 zur Einordnung von Kryptowerten als Finanzinstrumente bestätigt hat. Das Wertpapierrecht erfasst also nicht die Darlehen, wohl aber die Token, die Sie darauf verkaufen: Wer sie für andere platziert oder dazu berät, braucht eine Erlaubnis oder arbeitet unter einem Haftungsdach, und Anleger müssen vor dem Kauf geprüft werden.
MiCAR: das Regelwerk, das meist nicht greift
Die MiCAR (Verordnung (EU) 2023/1114) ist das europäische Regelwerk für Kryptowerte wie Stablecoins, und für tokenisierte Kredite gilt sie in der Regel nicht. Sie nimmt alles aus, was bereits als Finanzinstrument gilt, und zusätzlich Verbriefungen. Die Schuldverschreibung über 10 Millionen Euro aus dem Beispiel oben liegt also außerhalb der MiCAR, weil sie ein Wertpapier ist, und eine Variante mit Senior- und Junior-Token gleich doppelt. Die BaFin zieht dieselbe Linie: Ein tokenisiertes Wertpapier bleibt Wertpapierrecht. Viele Beiträge behandeln tokenisierte Kredite trotzdem unter der MiCAR, deshalb lohnt es sich zu wissen, dass Sie sie meist beiseitelegen können.
KAGB: wann Ihr Vehikel ein Fonds ist
Das Kapitalanlagegesetzbuch (KAGB) setzt die europäischen Fondsregeln um, seit dem 16. April 2026 auch die überarbeitete Fassung AIFMD II, die Deutschland mit dem Fondsrisikobegrenzungsgesetz eingeführt hat. Es greift, wenn Ihr Vehikel als alternativer Investmentfonds (AIF) gilt, also Geld von Anlegern einsammelt und nach einer festgelegten Anlagestrategie investiert. Dieselbe Prüfung steht an, wenn ein Asset Manager einen Fonds tokenisiert. Die Hürde ist niedrig: Schon ein Vehikel mit heute nur einem Anleger kann darunter fallen, wenn nichts es daran hindert, weitere aufzunehmen. Ein Vehikel, das Geld von 50 Anlegern einsammelt und nach festen Kriterien an Unternehmen verleiht, ist zum Beispiel wahrscheinlich ein AIF und braucht dann eine registrierte oder erlaubte KVG. Fonds, die überwiegend Kredite vergeben oder deren Kredite mindestens 50 Prozent ihres Werts ausmachen, unterliegen seitdem zusätzlichen Grenzen. Sie müssen in der Regel geschlossen sein, ihr Gesamtrisiko ist gedeckelt (ein Fonds mit 100 Millionen Euro eigenem Kapital darf höchstens 175 Millionen Euro tragen, wenn er offen ist, oder 300 Millionen Euro, wenn er geschlossen ist), sie müssen 5 Prozent jedes Kredits behalten, den sie vergeben und weiterverkaufen, und sie dürfen höchstens 20 Prozent ihres Kapitals an ein einzelnes Finanzunternehmen, einen AIF oder einen OGAW verleihen. Kredite an Verbraucher sind für AIF in Deutschland ohnehin tabu. Für Fonds, die vor dem 15. April 2024 aufgelegt wurden, gelten Übergangsregeln, teils bis April 2029. Verbriefungsvehikel sind von diesen Fondsregeln ausgenommen, ein weiterer Grund, warum die Tranchierung in Schritt 3 so viel Gewicht hat.
Verbriefungsverordnung: der Preis der Tranchierung
Die Verbriefungsverordnung (Verordnung (EU) 2017/2402) greift, sobald Sie ein Kreditportfolio in Schichten teilen, die Verluste in einer festen Reihenfolge tragen. Werden etwa Senior-Token zuerst bedient und fangen Junior-Token die ersten Verluste auf, ist das eine Verbriefung. Für die gesamte Laufzeit folgen daraus drei Pflichten: Sie behalten 5 Prozent des Risikos selbst und dürfen es nicht absichern, Sie melden jedes Quartal Daten zu jedem einzelnen Kredit im Portfolio, und an Privatanleger dürfen Sie nur nach einer Geeignetheitsprüfung verkaufen. Bei Kunden mit weniger als 500.000 Euro in Finanzinstrumenten kommen eine Obergrenze von 10 Prozent ihres Portfolios und eine Mindestanlage von 10.000 Euro hinzu. Diesen Aufwand nimmt man in Kauf, wenn Anleger unterschiedliche Risiken wollen, etwa ein Versorgungswerk, das die sicherere Senior-Tranche zeichnet, während Sie die riskantere Junior-Tranche behalten. Braucht das niemand, umgeht eine einzige Token-Klasse die Verordnung vollständig.
Prospekt, WIB und VermAnlG: wie viel Dokumentation ein Angebot braucht
Das Prospektrecht legt fest, was Sie veröffentlichen müssen, bevor Sie Ihre Schuldverschreibungen öffentlich anbieten. Seit dem 5. Juni 2026 befreit der europäische Listing Act (Verordnung (EU) 2024/2809) öffentliche Angebote unter 12 Millionen Euro je Emittent innerhalb von zwölf Monaten EU-weit von der Pflicht zum Vollprospekt; jedes Land darf diese Grenze auf 5 Millionen Euro senken. Deutschland nutzt die 12 Millionen Euro, bisher waren es 8 Millionen Euro, verlangt unterhalb der Schwelle aber weiterhin ein Wertpapier-Informationsblatt (WIB), dessen Veröffentlichung die BaFin gestatten muss. Genau diesen Weg ist die Mittelstandsanleihe oben gegangen. Quellen, die noch 8 Millionen Euro nennen, beschreiben die alte Rechtslage. Wer statt einer Schuldverschreibung ein Nachrangdarlehen oder Genussrechte ausgibt, landet nicht im Wertpapierrecht, sondern im Vermögensanlagengesetz (VermAnlG) mit eigenen Prospekt- und Informationspflichten, und Nachrangdarlehen lassen sich nach eWpG nicht als elektronisches Wertpapier begeben. Ein Kreditbuch für institutionelle Anleger liegt meist über diesen Schwellen; dann planen Sie entweder einen Vollprospekt oder ein Angebot nur an professionelle Anleger, das keinen Prospekt braucht.
ELTIF: der Fondsweg zu Privatanlegern
Ein ELTIF (European Long-Term Investment Fund, Verordnung (EU) 2023/606) ist das europäische Fondsformat, das Privatanlegern den Zugang zu Private Markets öffnet, und der wichtigste Fondsweg, um Private Debt an Privatkunden zu vertreiben. Seit seiner Reform vom 10. Januar 2024 gibt es keine Mindestanlage von 10.000 Euro und keine Grenze von 10 Prozent des Anlegerportfolios mehr; beides ersetzt eine Geeignetheitsprüfung. Ein ELTIF darf direkt Kredite an Unternehmen vergeben, mit einer Grenze von 20 Prozent je Kreditnehmer, die entfällt, wenn der Fonds nur an professionelle Anleger vertrieben wird. Will eine KVG etwa einen Private-Debt-Fonds über Banken und Sparkassen an deren Privatkunden vertreiben, würde sie ihn als ELTIF auflegen, mit Tokenisierung als Register darunter, das die Anlegerverwaltung im Fondsmaßstab übernimmt.
Worin unterscheidet sich das von einer tokenisierten Anleihe?
Das Register sieht gleich aus, ob es eine tokenisierte Anleihe oder ein tokenisiertes Kreditportfolio verzeichnet. Die Strukturierungsaufgaben darunter sind aber verschieden.
Eine Anleihe ist bereits ein Wertpapier, bevor jemand sie tokenisiert, gleich ob eine Bank sie platziert oder der Emittent sie ohne Bank als Eigenemission begibt. Der Emittent hat eine Bonität, die Anleger einschätzen können, das Instrument hat Bedingungen, und offen ist nur, wo das Register liegt. Ein Kreditportfolio hat nichts davon. Das Instrument entsteht erst durch die Strukturierung, die Bonität verteilt sich auf viele einzelne Darlehensnehmer statt auf einen Emittenten, und die Zahlungsströme sind unregelmäßig, weil Darlehen zu unterschiedlichen Zeitpunkten getilgt, vorzeitig zurückgezahlt, restrukturiert werden oder ausfallen. Im deutschen Recht wird der Unterschied greifbar: Eine Inhaberschuldverschreibung kann nach eWpG ein elektronisches Wertpapier sein, ein Darlehen oder ein Nachrangdarlehen, wie es in tokenisierten Finanzierungen vorkommt, dagegen nicht. Die Schuldverschreibung ist also das Vehikel, über das ein Kreditportfolio überhaupt in ein Register gelangt. Dieses Kryptowertpapierregister führt ein Registerführer mit BaFin-Erlaubnis; die Erlaubnis liegt bei diesem Partner, nicht beim Emittenten und nicht bei ONINO.
Der zweite Unterschied betrifft die Kreditanalyse. Ein Anleihegläubiger bewertet einen einzigen Emittenten. Wer einen Private-Debt-Token hält, bewertet ein Portfolio, das er meist nicht Kredit für Kredit einsehen kann. Deshalb wiegt die Offenlegung hier schwerer, und deshalb gibt es die Meldepflichten auf Einzelkreditebene in der Verbriefungsverordnung überhaupt.
Wo lassen sich tokenisierte Kredite handeln?
Offenlegung hilft, das Portfolio zu beurteilen. Wer einen Token verkaufen will, braucht aber einen Handelsplatz, und On-Chain-Sekundärhandel mit tokenisierten Krediten ist derzeit nur an wenigen zugelassenen Plätzen in der EU möglich, mit sehr kleinen Volumina. Dafür geschaffen wurde die EU-Pilotregelung für DLT-Marktinfrastrukturen (Verordnung (EU) 2022/858), ein regulatorischer Testraum, in dem zugelassene Plätze Wertpapiere auf einer Blockchain handeln und abwickeln dürfen. Laut der letzten offiziellen Zählung der ESMA (Bericht vom Juni 2025, Stand 31. Mai 2025) gab es drei zugelassene Infrastrukturen, zwei davon aus Frankfurt, nämlich 21X AG und 360X AG, dazu CSD Prague, sowie rund zehn weitere Antragsteller in verschiedenen Stadien. In ihrem Bericht zur Pilotregelung vom 25. Juni 2025 nannte die ESMA den Handel dort „äußerst begrenzt“ und machte drei Ursachen aus: Schwellenwerte, die zu eng sind, um sich kommerziell zu lohnen, keine Abwicklung in Zentralbankgeld und keine Anbindung an bestehende Zentralverwahrer wie Clearstream und an Zahlungssysteme.
Die Europäische Kommission hat im Dezember 2025 eine Änderung vorgeschlagen, die die Obergrenzen je Wertpapierart streichen, die Gesamtgrenze auf 100 Milliarden Euro anheben und die Befristung der Zulassungen aufheben würde. Das ist ein Vorschlag und kein geltendes Recht, ein Angebotsdokument im Jahr 2026 sollte also nicht darauf bauen. Eine der drei Ursachen ist inzwischen behoben: Am 21. September 2026 startete das Eurosystem Pontes, das DLT-Plattformen an seine TARGET-Dienste anbindet, sodass tokenisierte Werte in Zentralbankgeld abgewickelt werden können. Die beiden anderen, zu enge Schwellen und fehlende Anbindung an bestehende Zentralverwahrer, bestehen weiter. Planen Sie deshalb mit Anlegern, die bis zur Fälligkeit halten, und mit Übertragungen, die der Registerführer einträgt, statt mit Handel an einem Handelsplatz. Woher Liquidität bei tokenisierten Schuldtiteln tatsächlich kommt und woher nicht, beschreibt der Beitrag tokenisierte Schulden: Liquidität in Anleihen und Darlehen freisetzen.
Zwischen Halten bis zur Fälligkeit und Handel an einem Handelsplatz gibt es einen einfacheren Weg. Die Plattform von ONINO umfasst ein Schwarzes Brett, an dem Inhaber signalisieren können, dass sie verkaufen möchten. Es bringt keine Aufträge zusammen, setzt keine Preise und wickelt keine Geschäfte ab: Jeder Verkauf wird direkt zwischen Verkäufer und Käufer vereinbart, gegen die Übertragungsregeln des Tokens geprüft und vom lizenzierten Registerführer eingetragen, während der Handel an regulierten Sekundärmärkten über lizenzierte Partner läuft. Das Schwarze Brett ist kein Handelsplatz und garantiert keinen Käufer.
Was entscheidet über den Erfolg der Private Debt Tokenisierung?
Am Ende ist Private Debt Tokenisierung eine Strukturierungsaufgabe im Technikgewand. Das Darlehen lässt sich nicht tokenisieren, eine Schuldverschreibung auf ein Portfolio von Darlehen sehr wohl. Alles, was über Kosten, Zeitplan und Anlegerkreis eines Programms entscheidet, wird beim Bau dieser Schuldverschreibung festgelegt und nicht bei der Wahl der Blockchain.
Von allen Entscheidungen wiegt die Tranchierung am schwersten. Senior- und Junior-Klassen holen die Verbriefungsverordnung mit ihrem Selbstbehalt und ihren Meldepflichten für die gesamte Laufzeit ins Haus, eine einzige anteilige Klasse ist der leichtere Weg. Jede weitere Frage (Vehikel, Prospektweg, Register, Vertriebskanal) lässt sich leichter beantworten, sobald diese eine geklärt ist.
Der nächste Schritt liegt bei dem, dem das Kreditbuch gehört: Abtretungsklauseln lesen, entscheiden, ob Sie Darlehen vergeben oder ankaufen, und entscheiden, ob Sie tranchieren. Diese drei Antworten legen das wichtigste Regelwerk fest, kürzen die Liste der übrigen und zeigen, welche lizenzierten Partner Sie brauchen. Die Private-Debt-Emissionssoftware von ONINO unterstützt dann Emission, Anlegeronboarding und Servicing-Prozesse. Register und andere lizenzpflichtige Funktionen übernehmen vorintegrierte Partner, Kreditbuch und Pflichten auf Angebotsebene bleiben beim Emittenten. In einem kurzen Gespräch geht ONINO Ihr Kreditbuch mit Ihnen durch, zeigt, welche Wege und Partnerrollen passen könnten, und listet auf, was noch fehlt; die rechtliche Strukturierung bleibt bei Ihren Anwälten. Wie das im Tagesgeschäft aussieht, zeigt der Beitrag zum operativen Nutzen tokenisierter besicherter Kreditvergabe.
Häufige Fragen
Was sind tokenisierte Kredite?
Tokenisierte Kredite sind digitale Schuldverschreibungen, die eine Zweckgesellschaft auf ein Portfolio von Darlehen ausgibt und die Anlegern einen wirtschaftlichen Anteil an diesen Darlehen geben. Die Darlehen bleiben in der Zweckgesellschaft; nur die Schuldverschreibung wird in einem digitalen Register eingetragen, in Deutschland meist als Kryptowertpapier nach eWpG.
Ist ein tokenisiertes Darlehen in der EU ein Wertpapier?
Das Darlehen selbst nicht. Darlehen stehen nicht auf der Liste der Finanzinstrumente der MiFID II, und Kredite tauchen dort nur als Nebendienstleistung für Anleger auf, die mit Finanzinstrumenten handeln. Auch die BaFin ordnet abgetretene Schuldscheindarlehen nicht als Finanzinstrumente ein. Die Schuldverschreibung, die ein Vehikel auf ein Kreditportfolio ausgibt, ist dagegen normalerweise ein übertragbares Wertpapier, sofern sie kein Zahlungsmittel ist, aus gleichartigen Stücken besteht und am Kapitalmarkt handelbar ist. Die ESMA hat im März 2025 bestätigt, dass die Eintragung auf einer Blockchain an dieser Einordnung nichts ändert.
Wird ein Kreditportfolio durch Tokenisierung zur Verbriefung?
Nur wenn Sie tranchieren. Die Verbriefungsverordnung greift, wenn das Kreditrisiko eines Portfolios in Segmente geteilt wird, deren Inhaber unterschiedlich hohe Verluste tragen. Senior- und Junior-Token auf ein Portfolio erfüllen das, eine einzige Token-Klasse mit gleichem anteiligen Anspruch nicht. Diese Entscheidung fällt beim Strukturieren und lässt sich später nicht durch Dokumentation korrigieren.
Gilt die MiCAR für tokenisierte Kredite?
In der Regel nicht. Die MiCAR nimmt Kryptowerte aus, die als Finanzinstrumente gelten, und zusätzlich Verbriefungspositionen. Eine tokenisierte Schuldverschreibung auf ein Kreditportfolio fällt meist schon aus dem ersten Grund heraus, eine tranchierte aus beiden. Für Sie gilt dann das Wertpapierrecht.
Können Privatanleger in Deutschland in tokenisierte Kredite investieren?
Teilweise, und das hängt nicht am Token. Der wichtigste Weg für Privatanleger zu Private Debt in der EU ist der ELTIF, der seit seiner Reform 2024 auf die Mindestanlage von 10.000 Euro und die Grenze von 10 Prozent des Portfolios verzichtet und stattdessen eine Geeignetheitsprüfung verlangt. Ist die Struktur eine Verbriefung, gelten eigene Vertriebsgrenzen, darunter eine Obergrenze von 10 Prozent des Portfolios und eine Mindestanlage von 10.000 Euro für Kunden mit weniger als 500.000 Euro in Finanzinstrumenten. Eine einfache Schuldverschreibung kann über ein WIB auch Privatanlegern angeboten werden, wie die Mittelstandsanleihe oben zeigt.
ONINO stellt White-Label-Finanzierungsinfrastruktur für Asset Manager, Kreditoriginatoren und Finanzintermediäre in der EU bereit und unterstützt Emission, Compliance-Workflows, Anlegerverwaltung und Lifecycle-Prozesse. Die lizenzpflichtigen Funktionen laufen über vorintegrierte Partner, die Pflichten auf Angebotsebene liegen beim Emittenten. Tokenisierung ist dabei eine optionale Schiene unter mehreren und wird je Angebot gewählt.
Verfasst von Kristina Stark, Growth Manager bei ONINO. Geprüft von Lukas Wipf, CPO und Co-Founder von ONINO.
General information only, accurate at the date shown. Not legal, tax or investment advice. Confirm your own position with qualified counsel.
Want to learn more how this can be applied to your business?
Ähnliche Artikel lesen
Private Debt Tokenisierung in der EU: warum ein Darlehen kein Wertpapier ist, die fünf Schritte zur Emission eines Kreditportfolios und welche Regeln in Deutschland greifen.
Neuigkeiten
Private Debt Tokenisierung: Kreditportfolios in der EU tokenisieren (Leitfaden 2026)

Neuigkeiten
Digitale Genossenschaftsanteile: Wie Genossenschaften und Genossenschaftsbanken die Mitgliederbeteiligung digitalisieren

Neuigkeiten
Tokenisierte besicherte Kreditvergabe: der operative Nutzen für Asset-Manager