Business
Anleihe ohne Bank begeben: Wer darf, wie es geht, was es kostet
Ja, Unternehmen dürfen Anleihen ohne Emissionsbank ausgeben. Was seit 2026 gilt: WIB unter 12 Mio. Euro, Eigenvertrieb an Privatanleger, Kosten.
Lukas Wipf
CPO & Mitgründer
Zuletzt aktualisiert

Teilen
90% unserer Kunden starten mit einer kostenlosen Strategie.
Auf dieser Seite
Kontaktieren Sie uns
ONINO bietet Infrastruktur für digitale & tokenisierte Finanzierung.
Kurzfazit
Ein Unternehmen kann eine Anleihe auch ohne Bank begeben. Keine EU-Regel schreibt eine Bank vor, und das Gesetz regelt lediglich, welche Informationen Anleger erhalten müssen. Der direkte Weg lohnt sich vor allem, wenn das Unternehmen bereits Menschen kennt, die ihm Geld leihen möchten, denn Käufer zu finden ist die Hauptaufgabe, für die eine Bank Gebühren verlangt. Bei einer mittelgroßen Anleihe liegen die Kosten über die Bank nach älteren Schätzungen bei 3 bis 6 Prozent des Emissionsvolumens. Bei den bisher über die Software von ONINO abgewickelten Direktemissionen lagen die Gesamtkosten bei rund 1 bis 3 Prozent. Seit Juni 2026 können öffentliche Angebote unter 12 Millionen Euro im eigenen Land statt mit einem vollständigen Prospekt mit einem kurzen Informationsdokument durchgeführt werden. Damit rücken direkte Anleihen für mittelgroße Unternehmen in greifbare Nähe. Die Umsetzung gliedert sich in drei Schritte: die Anleihe strukturieren, Anleger über lizenzierte Partner einbinden und die Anleihe bis zur Rückzahlung betreuen. Als Erstes sollte geklärt werden, wer die Anleihe kaufen soll, denn davon hängt die Struktur ab.
Ja, ein Unternehmen kann eine Anleihe ohne Bank emittieren und direkt an seine eigenen Anleger verkaufen. Grundsätzlich darf jede GmbH oder AG Anleihen ausgeben, eine BaFin-Erlaubnis braucht sie dafür nicht. Für öffentliche Angebote ab 100.000 Euro und unter 12 Millionen Euro in zwölf Monaten genügt in Deutschland ein Wertpapier-Informationsblatt (WIB), darüber ist ein gebilligter Prospekt nötig.
Eine Anleihe ist eine Schuld des Unternehmens, aufgeteilt in gleich große Teilschuldverschreibungen, die viele Anleger zu denselben Bedingungen zeichnen; jede davon ist ein Wertpapier. Eine Bank muss dabei nicht zwischengeschaltet sein.
Die Antwort steht allerdings unter einer Bedingung: Das Unternehmen braucht Menschen, die ihm bereits Geld leihen wollen. Die Hauptaufgabe einer Bank bei einer Anleihe besteht darin, Käufer zu finden. Wer eigene Kunden, Gesellschafter oder ein Investorennetzwerk hat, kann diesen Teil überspringen und die Gebühr sparen. Daraus ergibt sich die eigentliche Frage dieses Leitfadens: Wann lohnt sich der Weg ohne Bank?
Was es heißt, eine Anleihe selbst zu emittieren
Ohne Bank fallen Vertrieb und Bankgebühr weg, die rechtlichen Pflichten bleiben.
Beispiel: FC Schalke 04 (Deutschland, 2025). Im November 2025 erhöhte der FC Schalke 04 das öffentliche Angebot seiner neuen fünfjährigen Anleihe von 50 auf 75 Millionen Euro, weil die Nachfrage deutlich über Plan lag. Fans konnten direkt über die Website des Vereins zeichnen, eine Bank platzierte nur einen Teil bei institutionellen Anlegern. Das funktionierte, weil Schalke bereits besaß, was eine Bank sonst gegen Gebühr bereitstellt: mehr als 200.000 Mitglieder, die ihrem Verein Geld leihen wollten. Einen gebilligten Prospekt brauchte der Verein trotzdem. Die Regeln blieben, weggefallen ist nur die Vertriebsaufgabe der Bank.
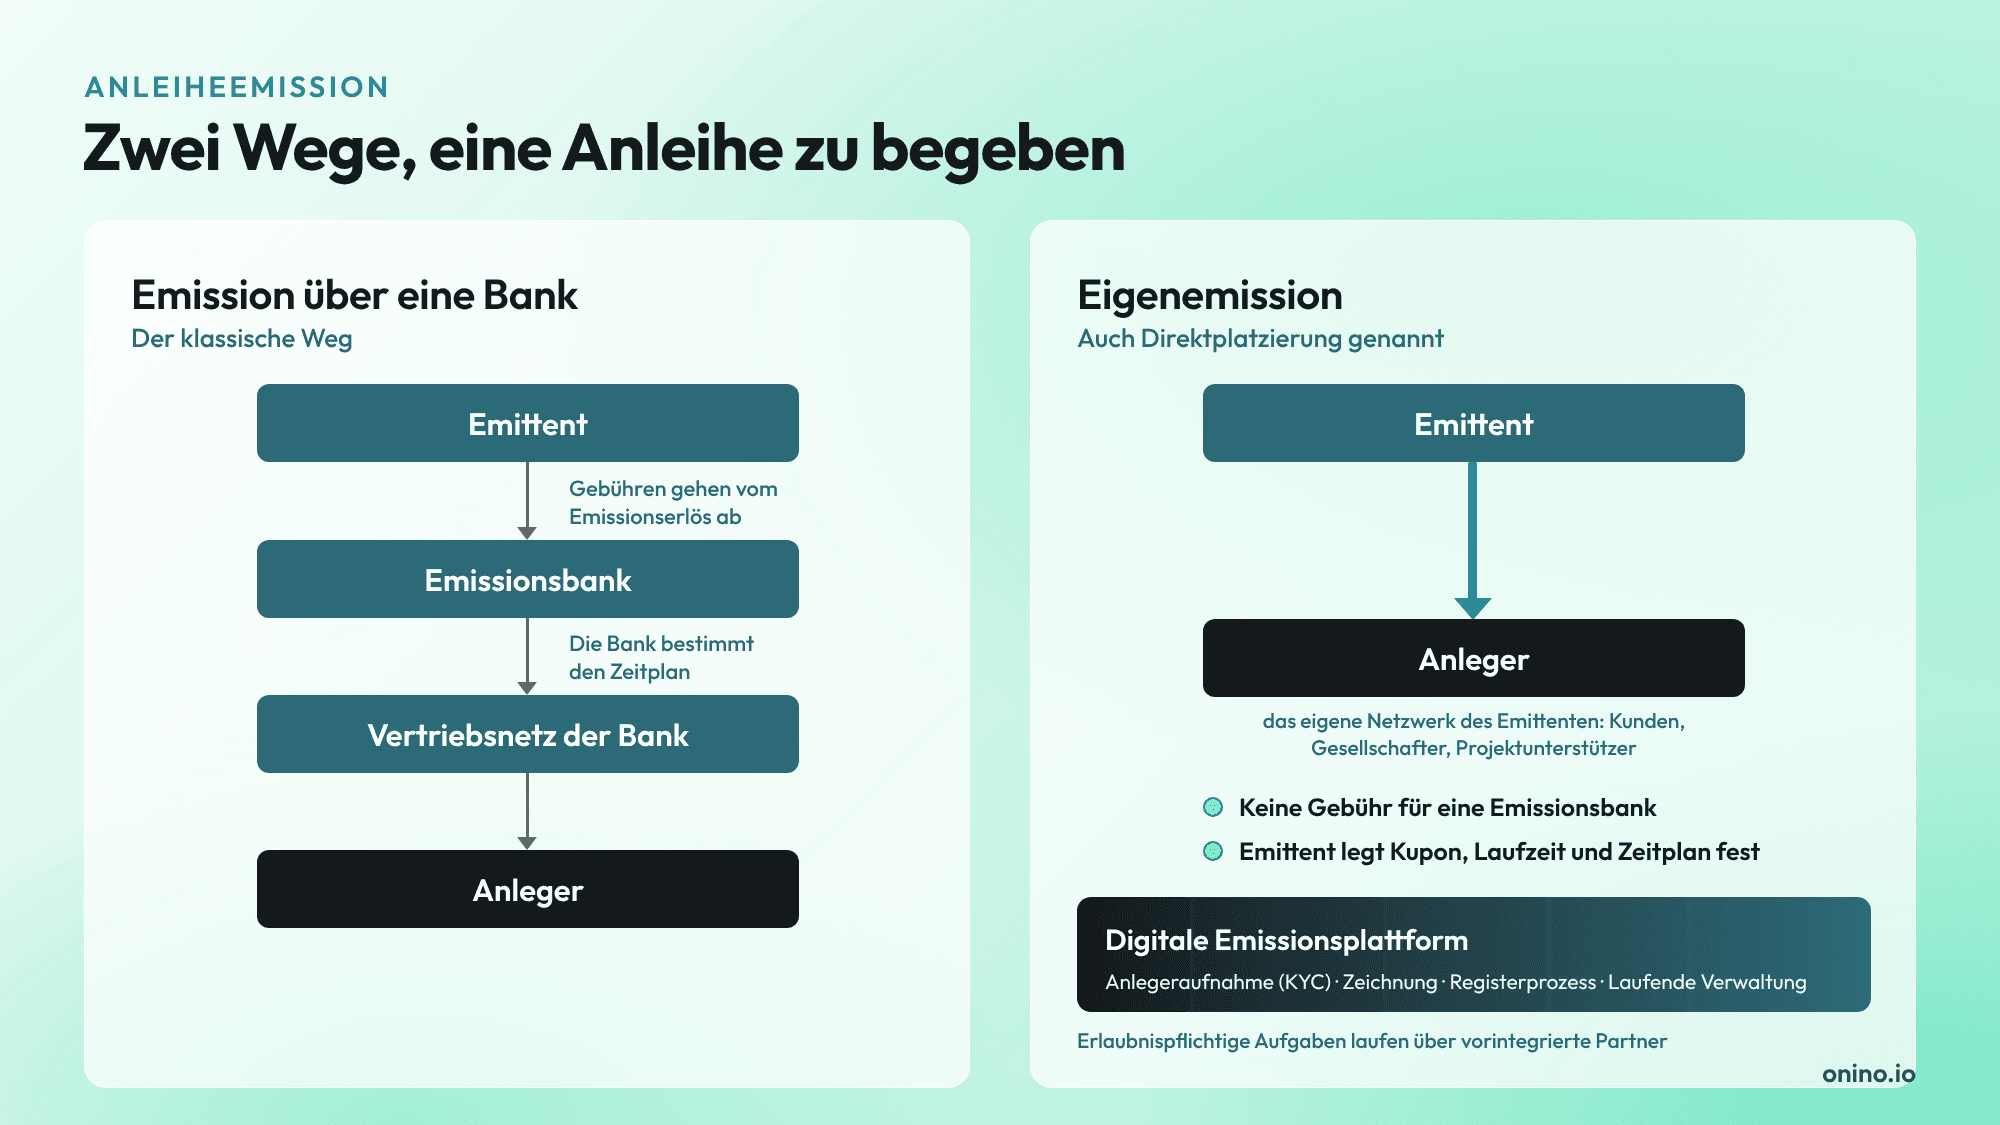
Bei einer Emission über eine Bank führt der Weg vom Unternehmen über die Bank und ihr Netz an Käufern zu den Anlegern. Bei einer Eigenemission geht er direkt vom Unternehmen zu den eigenen Anlegern. Anmeldung und Zeichnung laufen digital, und wer welchen Anteil hält, erfasst je nach Form der Anleihe ein Registerführer mit BaFin-Erlaubnis, ein Zentralverwahrer oder die Depotbank der Anleger.
Das klassische Modell: warum meist eine Bank dazwischensteht
Die Emissionsbank berät zu den Konditionen, übernimmt oft nicht verkaufte Anleihen und vertreibt die Anleihe über ihr Investorennetzwerk. Dafür behält sie eine Gebühr vom Emissionserlös ein und bestimmt den Zeitplan. Bei einer kleineren Finanzierung zahlt das Unternehmen damit oft für Käufer, die es gar nicht braucht.
Der direkte Weg: die Anleihe an eigene Anleger
Die Eigenemission, auch Direktplatzierung genannt, teilt diese Aufgaben auf. Das Unternehmen legt die Konditionen fest, erstellt die Unterlagen gemeinsam mit seiner Rechtsberatung und bietet die Anleihe Menschen an, die es bereits kennt: Gesellschaftern, Kunden, den regionalen Unterstützern eines Projekts oder einem Kreis privater Fremdkapitalgeber. Erst steht der Anlegerkreis, dann die Anleihe.
Noch kein eigener Anlegerkreis? Auch dann brauchen Sie keine Emissionsbank. Unternehmen ohne eigenes Netzwerk platzieren die Anleihe meist über eine Investmentplattform oder einen Platzierungspartner mit Erlaubnis, ohne Übernahmegarantie, und nutzen die erste Emission, um die Beziehungen aufzubauen, auf die sich die nächste stützt. Wie Sie Anleihen oder Genussrechte per Eigenemission über Ihre eigene Website ausgeben, zeigt unsere Plattformseite.
Warum Unternehmen Fremdkapital ohne Bank aufnehmen
Kosten, Kontrolle und Marge
Wer seine Anleger selbst kennt, spart an dieser Stelle am meisten: Die Gebühr der Emissionsbank geht direkt vom Emissionserlös ab. Ebenso wichtig ist die Kontrolle: Das Unternehmen richtet Zinssatz, Laufzeit und Bedingungen an seinem eigenen Cashflow aus und bestimmt Beginn und Ende der Zeichnungsfrist selbst.
Bei mittelgroßen Anleihen ist die Ersparnis erheblich. Für Unternehmensanleihen mittelständischer Emittenten nennt die IHK Nord Westfalen einmalige Kosten von 3 bis 5 Prozent des Anleihebetrags, eine Analyse der Unternehmeredition aus dem Jahr 2015 kommt auf 4 bis 6 Prozent. Typische Posten sind Platzierungsgebühren, Rechtsberatung, Rating, Börsennotierung und Marketing. Beide Werte sind ältere Schätzungen, doch bei einer Anleihe über 10 Millionen Euro bedeuten sie noch immer 300.000 bis 600.000 Euro, die vor der ersten Zinszahlung abfließen. Bei den Eigenemissionen, die bisher mit der Software von ONINO umgesetzt wurden, lagen die Gesamtkosten bei etwa 1 bis 3 Prozent des Emissionsvolumens , für Technologie, Rechtsberatung und Vertrieb, je nach Größe, Instrument und Vertriebsweg. Bei derselben Anleihe über 10 Millionen Euro wären das 100.000 bis 300.000 Euro. Zur Einordnung: ONINO bietet selbst Emissionssoftware an. Die Angabe beruht auf eigenen Projekten und ist nicht direkt mit Bankkosten inklusive Rating und Börsennotierung vergleichbar.
Die Bankzahlen stammen aus der Zeit der Börsensegmente für Mittelstandsanleihen in den 2010er Jahren. Nach einer Reihe von Ausfällen haben Mittelstandsanleihen bei vielen Anlegern bis heute einen schlechten Ruf. Wer eine Anleihe ausgibt, sollte deshalb Mittelverwendung, Sicherheiten und laufende Berichte besonders klar darlegen.
Bei sehr großen Anleihen schrumpft der Abstand allerdings. Die Gebühr der Bank verteilt sich dann auf mehrere hundert Millionen Euro und fällt als Anteil am Volumen deutlich kleiner aus, während ihr Zugang zu Tausenden institutionellen Anlegern sein Geld wert ist. Der Weg ohne Bank zahlt sich deshalb vor allem bei mittelgroßen Finanzierungen aus, nicht bei den größten.
Zugang für Mittelstand und KMU
Für viele mittelständische Unternehmen lautet die Wahl nicht günstige oder teure Bank, sondern Eigenemission oder gar keine Finanzierung.
Typisch ist ein Energie- oder Immobilienunternehmen, das ein konkretes Projekt vorfinanzieren will und Kunden oder regionale Unterstützer hat, die ihm Geld leihen würden. Für eine Bank ist ein Volumen von wenigen Millionen Euro oft zu klein, für das Unternehmen ist es entscheidend. Mit einem Wertpapier-Informationsblatt (WIB), einem kurzen, von der BaFin gestatteten Anlegerdokument, kann es die Anleihe trotzdem öffentlich anbieten und Privatanleger direkt bei sich zeichnen lassen.
Bei Finanzierungen dieser Größe entscheidet die Eigenemission, eine der wichtigsten Alternativen zur Bankfinanzierung, darüber, wer überhaupt Kapital erhält: mittelständische Unternehmen, Projektentwickler, Projektgesellschaften und Genossenschaften, deren Volumen für eine große Bank zu klein, für sie selbst aber entscheidend ist. Neben Anleihen sind dabei Nachrangdarlehen, bei denen Anleger erst nach anderen Gläubigern bedient werden, und Genussrechte verbreitet. Nachrangdarlehen sind immer Vermögensanlagen, Genussrechte dann, wenn sie nicht als Wertpapier verbrieft sind. Für beide gelten strengere Vertriebsregeln (dazu gleich mehr). Private-Equity-Manager nutzen direkt begebene Anleihen auf dieselbe Weise, um einzelne Transaktionen ihrer Pipeline zu finanzieren.
Darf ein Unternehmen ohne Bank eine Anleihe emittieren?
Ja. Weder in Deutschland noch in der übrigen EU muss eine Anleihe über eine Bank laufen, und die Emission einer eigenen Anleihe braucht keine BaFin-Erlaubnis. Erlaubnispflichtig sind nur Dienstleistungen rund um die Anleihe, etwa Anlagevermittlung, Verwahrung oder Registerführung, und diese übernehmen regulierte Partner. Welche Informationen die Anleger erhalten müssen, hängt an wenigen Zahlen.
Prospektpflicht: die Zahlen, die den Weg bestimmen
Ob Sie einen Prospekt brauchen, also das umfangreiche, von der BaFin gebilligte Angebotsdokument, hängt davon ab, an wen Sie verkaufen und wie viel Sie einsammeln:
Wie Sie die Anleihe anbieten | Was Sie brauchen |
|---|---|
Nur an professionelle Anleger wie Banken und Fonds | Keinen Prospekt |
An weniger als 150 Privatanleger je EU-Staat | Keinen Prospekt |
Mit mindestens 100.000 Euro je Anleger | Keinen Prospekt |
Öffentlich in Deutschland, ab 100.000 Euro und unter 12 Millionen Euro je Emittent in zwölf Monaten | Ein WIB von höchstens drei Seiten (bei elektronischen Wertpapieren vier), das die BaFin innerhalb von zehn Arbeitstagen gestattet (Gebühr 5.923 Euro); bis Juni 2026 lag die Grenze bei 8 Millionen Euro |
Öffentlich über dieser Grenze oder mit einem Dokument für mehrere EU-Staaten | Einen vollen Prospekt oder einen Basisprospekt, der wiederkehrende Emissionen zwölf Monate lang abdeckt und sich in andere EU-Staaten notifizieren lässt |
Seit dem Standortfördergesetz 2026 darf der Emittent WIB-Anleihen außerdem selbst an Privatanleger verkaufen, ohne Wertpapierdienstleister und ohne Höchstbeträge je Anleger. Das WIB gilt allerdings nur in Deutschland. Für kleinere öffentliche Angebote in anderen EU-Staaten gilt das jeweilige nationale Recht, grenzüberschreitend nutzbar ist nur ein gebilligter Prospekt. Für Angebote in Österreich oder der Schweiz gelten eigene Regeln, die eine lokale Kanzlei prüfen sollte. Die vollständige Stufenleiter erklärt der Beitrag Wann ein Prospekt nötig ist. Einen Überblick über alle Wege in Deutschland gibt der Beitrag Wertpapiere emittieren in Deutschland.
Wertpapier oder Vermögensanlage: warum die Form den Vertriebsweg bestimmt
In Deutschland entscheidet die rechtliche Form des Instruments darüber, ob Sie selbst verkaufen dürfen. Eine Anleihe ist ein Wertpapier: Mit einem gestatteten WIB dürfen Sie sie seit 2026 selbst an Privatanleger verkaufen. Nachrangdarlehen und nicht verbriefte Genussrechte sind dagegen Vermögensanlagen. Ein öffentliches Angebot muss über einen Anlageberater oder Anlagevermittler laufen, also über ein Wertpapierinstitut oder einen Finanzanlagenvermittler (§ 5b Abs. 3 VermAnlG). Die Befreiung von der Prospektpflicht bis 6 Millionen Euro (§ 2a VermAnlG) gilt nur bei Vermittlung über eine Internet-Dienstleistungsplattform und mit Höchstbeträgen je Anleger. Wer ohne Vermittler an Privatanleger verkaufen will, wählt in Deutschland deshalb die Anleihe.
Elektronische Wertpapiere und digitale Anleihen
Eine Anleihe braucht außerdem keine Papierurkunde mehr. Seit 2021 erlaubt das Gesetz über elektronische Wertpapiere (eWpG), sie elektronisch zu begeben, auch als Kryptowertpapier in einem Blockchain-basierten Register.
Beispiel: Siemens (Deutschland, 2023). Siemens begab eine Anleihe über 60 Millionen Euro als Kryptowertpapier, verkaufte sie direkt an drei Anleger und wickelte sie in zwei Tagen ab. Das Register führte ein spezialisierter Kryptowertpapierregisterführer. Wie Anleihen und Darlehen digital begeben werden, vertieft der Beitrag zur tokenisierten Fremdfinanzierung bei Anleihen und Darlehen.
Eine Anleihe ohne Bank emittieren: die drei Schritte
Den vollständigen Ablauf für alle Instrumente beschreibt unser Leitfaden zur Umsetzung einer Eigenemission.
Schritt | Was Sie tun | Wer es übernimmt |
|---|---|---|
1. Strukturieren | Bedingungen festlegen, über Tokenisierung entscheiden, ISIN beantragen, Angebotsunterlagen erstellen | Sie und Ihre Rechtsberatung |
2. Anleger prüfen und zeichnen lassen | Identität prüfen, Geldwäscheprüfung, Zeichnungen annehmen | Regulierte Partner über eine digitale Zeichnungsstrecke |
3. Verwalten | Inhaber im Register erfassen, Zinsen zahlen, bei Fälligkeit zurückzahlen | Registerführer oder Verwahrer, Zahlungen und Berichte durch Sie |
Schritt 1: Die Anleihe strukturieren (Bedingungen, ISIN, Dokumentation)
Zuerst wird das Instrument definiert: Volumen, Zinssatz (Kupon), Laufzeit, Rang (vorrangig oder nachrangig gegenüber anderen Gläubigern) und etwaige Zusagen des Unternehmens (Covenants). Danach entstehen die Anleihebedingungen und die Angebotsunterlagen, die der gewählte Weg verlangt. Soll die Anleihe handelbar sein oder in Wertpapierdepots verwahrt werden, braucht sie eine ISIN, die internationale Kennnummer für Wertpapiere, die in Deutschland WM Datenservice vergibt. Entscheiden Sie in diesem Schritt auch, ob die Anleihe tokenisiert, also als Kryptowertpapier in einem Blockchain-basierten Register, oder klassisch begeben wird, denn davon hängt ab, wer später das Register führt. Erstellen Sie die Unterlagen so, dass sie auch der Prüfung durch die Rechtsberatung eines institutionellen Anlegers standhalten, denn für die Richtigkeit jeder Seite steht der Emittent ein, nicht eine Emissionsbank. Prüfen Sie außerdem zwei Punkte des deutschen Rechts: ob Gesellschaftsvertrag oder Satzung für die Ausgabe einen Gesellschafterbeschluss verlangen, und ob die Anleihebedingungen Mehrheitsbeschlüsse der Gläubiger nach dem Schuldverschreibungsgesetz (SchVG) zulassen. Ohne diese Klausel lassen sich die Bedingungen später nur mit Zustimmung jedes einzelnen Anlegers ändern.
Schritt 2: Anleger prüfen und Zeichnungen annehmen (GwG, Zeichnung)
Vor der Zeichnung wird jeder Anleger nach dem Geldwäschegesetz (GwG) identifiziert und geprüft, im Fachjargon KYC und AML. Diese Prüfung übernehmen die dafür zuständigen regulierten Partner über eine digitale Onboarding- und Zeichnungsstrecke statt über das Back-Office einer Bank. Weil diese Prüfungen automatisiert ablaufen, kann auch ein kleines Team Hunderte Anleger aufnehmen.
Schritt 3: Abwicklung, Registereintrag und laufende Verwaltung
Sobald Anleger zeichnen und das Geld eingeht, wird die Anleihe zugeteilt, und die Inhaber werden erfasst: beim Kryptowertpapier im Register des Kryptowertpapierregisterführers, beim eWpG-Zentralregisterwertpapier beim Zentralverwahrer oder Verwahrer, bei einer klassischen Anleihe über die Globalurkunde beim Zentralverwahrer und in den Depots der Anleger. Wird die Mindestsumme bis zum Ende der Zeichnungsfrist nicht erreicht, sollten die Angebotsbedingungen regeln, wie Zeichnungsbeträge zurückgezahlt werden. Danach übernimmt der Emittent die laufende Verwaltung der Anleihe: Zinszahlungen zu den vereinbarten Terminen, Kommunikation und Berichte an die Inhaber sowie die Rückzahlung bei Fälligkeit.
So sah es in der Praxis aus: eine Mittelstandsanleihe über 2 Millionen Euro
Diese drei Schritte durchlief ein deutsches mittelständisches Unternehmen, das mit der Software von ONINO eine Anleihe über rund 2 Millionen Euro ohne Bank begab. Die Anleihe wurde als Kryptowertpapier mit ISIN begeben, das Register führte ein Registerführer mit BaFin-Erlaubnis, und das Angebot lief über ein WIB. So erreichte das Unternehmen rund 1.000 private und professionelle Anleger ohne vollständigen Prospekt.
Zeit bis zum Start: rund drei Monate vom Projektauftakt bis zum Beginn der Zeichnungsfrist.
Größte Verzögerung: die Gestattung des WIB durch die BaFin. Die gesetzliche Frist beträgt zehn Arbeitstage, doch jede Rückfragerunde zum Dokument kostet zusätzlich Zeit.
Gesamtdauer: rund zwölf Monate bis zum Ende des Angebots.
Gesamtkosten: 1 bis 3 Prozent des Emissionsvolumens, etwa zu gleichen Teilen für Technologie, Rechtsberatung und Vertrieb.
Bankangebot zum Vergleich: keines, denn keine Bank hätte eine Anleihe dieser Größe für das Unternehmen begleitet.
Was Sie ohne Emissionsbank weiterhin brauchen
Ohne Bank fällt die Arbeit rund um die Anleihe nicht weg. Drei Aufgaben müssen weiterhin abgedeckt sein, und keine davon erfordert eine Emissionsbank:
Was weiterhin abgedeckt sein muss | Wer es übernimmt | Entscheiden bis |
|---|---|---|
Register führen und Inhaber bezahlen | Registerführer, Zentralverwahrer oder Zahlstelle, je nach Form der Anleihe; bei einer tokenisierten Anleihe kann ein Smart Contract die Zinszahlungen anstoßen | Schritt 1, mit der Wahl zwischen klassisch und tokenisiert |
Compliance, Berichte und Anlegerinformation | Sie als Emittent | Vor Beginn der Zeichnungsfrist |
Ausstieg für die Anleger | Halten bis zur Fälligkeit, bilaterale Übertragungen oder ein Handelspartner mit Erlaubnis | Vor der ersten Zeichnung |
Zahlstelle und Registerführung
Jemand muss das Register der Inhaber führen und die Zahlungen abwickeln. Wer das übernimmt, hängt von der Form der Anleihe ab. Bei einer klassischen Anleihe mit ISIN wird die Globalurkunde in der Regel bei einem Zentralverwahrer wie Clearstream hinterlegt, die Anleger halten ihre Anteile über ihre Depotbanken, und eine Zahlstelle leitet die Zinsen an die Inhaber weiter. Bei einer tokenisierten Anleihe führt das Register ein Registerführer mit Erlaubnis, beim Kryptowertpapier nach eWpG ein Kryptowertpapierregisterführer mit BaFin-Erlaubnis. Zinsen und Rückzahlungen lassen sich bei einer tokenisierten Anleihe zudem über einen Smart Contract berechnen und anstoßen, ein kleines Programm auf der Blockchain; die Zahlungen selbst laufen über einen regulierten Zahlungspartner. Achten Sie beim Kryptowertpapier auf die Kapitalertragsteuer: Gibt es keine Depotbank, nimmt die registerführende Stelle den Steuerabzug vor; ist keine bestimmt, trifft die Pflicht den Emittenten selbst (§ 44 Abs. 1 Satz 4 Nr. 6 EStG, § 16 Abs. 2 eWpG). Klären Sie die Zuständigkeit deshalb schon in Schritt 1. Mit der Software für die digitale Anleiheemission steuert der Emittent Zeichnung, Anlegerkommunikation und Zinstermine unter eigener Marke. Registerführung, Verwahrung und Zahlungsabwicklung liegen bei vorintegrierten, regulierten Partnern. ONINO ist Softwareanbieter und hat keine eigene BaFin-Erlaubnis.
Compliance, Berichtspflichten und Anlegerkommunikation
Auch ohne Bank bleibt der Emittent für die laufende Compliance verantwortlich: Berichte an die Anleger, Aktualisierungen des WIB oder Nachträge zum Prospekt, solange das Angebot läuft, und eine klare Kommunikation mit den Inhabern. Wer das ab der ersten Emission einplant, macht wiederkehrende Finanzierungen tragfähig.
Zweitmarkt und Ausstiegsmöglichkeiten
Die drängendste Frage der Anleger betrifft nicht den Kupon, sondern den Ausstieg. Wer Geschäfte zwischen Anlegern vermittelt oder deren Wertpapiere verwahrt, erbringt erlaubnispflichtige Dienstleistungen, ob bei einer klassischen Anleihe oder einem Kryptowertpapier. Legen Sie deshalb vor der ersten Zeichnung fest, wie Inhaber aussteigen können, ob durch Halten bis zur Fälligkeit, bilaterale Übertragungen oder einen Handelspartner mit Erlaubnis, und legen Sie das in den Angebotsunterlagen offen.
Woran Sie eine passende Emissionssoftware erkennen
Prüfen Sie, welche regulierten Partner bereits angebunden sind, also Registerführer, Verwahrer, Zahlungsdienstleister und Partner für die Identifizierung, ob klassische und tokenisierte Anleihen über dieselbe Strecke laufen, ob Zeichnung und Anlegerkommunikation unter Ihrer eigenen Marke laufen und wie Zinszahlungen abgewickelt werden. Ein seriöser Anbieter sagt klar, welche Erlaubnisse bei ihm liegen und welche bei seinen Partnern. ONINO ist Softwareanbieter ohne eigene BaFin-Erlaubnis; die erlaubnispflichtigen Aufgaben übernehmen vorintegrierte, regulierte Partner.
Eigenemission oder Emission über eine Bank
Der erste Unterschied kommt noch vor den Kosten: Banken suchen sich ihre Kunden aus, und viele mittelständische Unternehmen erfüllen ihre Hürden nie.
Kriterium | Emission über eine Bank | Eigenemission |
|---|---|---|
Kosten | Typisch 3 bis 6 % einmalig bei Mittelstandsanleihen; bei sehr großen Emissionen ein deutlich kleinerer Anteil | Bei Emissionen mit der Software von ONINO bisher rund 1 bis 3 %: Technologie, Recht und Vertrieb |
Zugang | Hohe Hürde: Banken sind wählerisch und bevorzugen große, etablierte Emittenten | Offen für Unternehmen, die ihre Anleger selbst erreichen |
Tempo | Vom Prozess der Bank bestimmt | Vom Emittenten gesteuert, zuzüglich Prüfzeit der BaFin |
Reichweite | Vertriebsnetz der Bank | Eigene Beziehungen des Emittenten |
Kontrolle über Konditionen | Davon geprägt, was die Bank verkaufen kann | Vom Emittenten festgelegt |
Am besten geeignet für | Große öffentliche Anleihen, breiter Vertrieb an Privatanleger | Mittelstand, gezielte Finanzierungen im eigenen Anlegerkreis |
Unterm Strich ist eine Anleihe ohne Bank rechtlich zulässig und bei mittelgroßen Finanzierungen meist günstiger, sofern das Unternehmen seine Anleger selbst erreicht. Bei Anleihen über mehrere hundert Millionen Euro an Anleger, die Sie nicht kennen, ist die Reichweite einer Bank dagegen ihre Gebühr wert. Von allen Faktoren der Tabelle entscheidet der Vertrieb am meisten, denn die Zielanleger bestimmen die Struktur, nie umgekehrt. Klären Sie deshalb zuerst, wer Ihre Anleihe kaufen wird; Struktur und Ablauf ergeben sich daraus. Wer mehrere Emissionen plant, steuert Zeichnung, Anlegerkommunikation und Zinstermine mit der Emissionssoftware von ONINO unter eigener Marke.
Häufige Fragen
Wer darf in Deutschland eine Anleihe emittieren?
Grundsätzlich jedes Unternehmen. Die Emission einer eigenen Anleihe braucht keine BaFin-Erlaubnis; geregelt sind das öffentliche Angebot und die Information der Anleger. Je nach Rechtsform und Satzung kann ein Gesellschafterbeschluss nötig sein. Erlaubnispflichtige Aufgaben wie Registerführung oder Verwahrung übernehmen regulierte Partner.
Bis zu welchem Volumen genügt ein Wertpapier-Informationsblatt?
In Deutschland genügt ein WIB für öffentliche Angebote ab 100.000 Euro und unter 12 Millionen Euro je Emittent innerhalb von zwölf Monaten. Es braucht die Gestattung der BaFin (Frist zehn Arbeitstage, Gebühr 5.923 Euro) und gilt nur für Angebote in Deutschland.
Darf ein Unternehmen Nachrangdarlehen selbst an Privatanleger verkaufen?
Nicht im Wege eines öffentlichen Angebots. Nachrangdarlehen sind Vermögensanlagen, und ein öffentliches Angebot in Deutschland muss über einen Anlageberater oder Anlagevermittler mit entsprechender Erlaubnis laufen, etwa ein Wertpapierinstitut oder einen Finanzanlagenvermittler nach § 34f GewO (§ 5b Abs. 3 VermAnlG). Für qualifizierte Nachrangdarlehen gilt nach herrschender Ansicht nicht die EU-Schwarmfinanzierungsverordnung (ECSPR), sondern das VermAnlG.
Zusammenfassung
Ab 100.000 Euro und unter 12 Millionen Euro genügt statt eines Prospekts ein von der BaFin gestattetes Wertpapier-Informationsblatt.
Nachrangdarlehen und nicht verbriefte Genussrechte brauchen für ein öffentliches Angebot einen Vermittler mit entsprechender Erlaubnis.
Entscheidend ist der Zugang zu eigenen Anlegern: Wer ihn hat, braucht für eine mittelgroße Anleihe keine Emissionsbank.
Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt keine Rechtsberatung dar.
Zuletzt aktualisiert am 14. Oktober 2026. Fachlich geprüft von Lukas Wipf, CPO & Co-Founder von ONINO.
General information only, accurate at the date shown. Not legal, tax or investment advice. Confirm your own position with qualified counsel.
Want to learn more how this can be applied to your business?
Ähnliche Artikel lesen
Ja, Unternehmen dürfen Anleihen ohne Emissionsbank ausgeben. Was seit 2026 gilt: WIB unter 12 Mio. Euro, Eigenvertrieb an Privatanleger, Kosten.

