Investorenportal einrichten: der Praxisleitfaden
Praxisleitfaden zum Einrichten eines gebrandeten Investorenportals: Onboarding, KYC, Cap-Table-Zugang, Build versus Buy und Go-Live
Kristina Stark
Junior Growth Manager
Zuletzt aktualisiert

Teilen
90% unserer Kunden starten mit einer kostenlosen Strategie.
Auf dieser Seite
Kontaktieren Sie uns
ONINO bietet Infrastruktur für digitale & tokenisierte Finanzierung.
Kernaussagen
Praxisleitfaden zum Einrichten eines gebrandeten Investorenportals: Definition, Zielgruppen, Kernfunktionen (Onboarding, KYC/AML, Cap-Table-Zugang, Reporting), Build vs Buy und Go-Live-Checkliste.
Die meisten Menschen, die online einen Antrag für ein Finanzprodukt beginnen, schließen ihn nie ab. Laut einer Studie des Identitätsanbieters Signicat haben rund zwei von drei Europäern einen Finanzantrag schon einmal mittendrin abgebrochen, meist weil der Prozess zu viel verlangte und zu lange dauerte. Wer Kapital bei Investoren einsammelt, sollte das nicht als Bankenthema abtun. Die Zahl beschreibt Ihre eigene Eingangstür.
Ein gebrandetes Investorenportal setzt genau dort an: ein privater Bereich unter Ihrer eigenen Marke, in dem Investoren sich registrieren, ihre Identität bestätigen, ein Angebot zeichnen und ihre Beteiligungen verfolgen, und zwar unter Ihrem Namen statt unter dem eines Dritten. Dieser Leitfaden beantwortet eine praktische Frage: Was braucht es, um ein Investorenportal unter eigener Marke einzurichten, und fahren Sie mit Eigenbau oder Zukauf besser? Wir klären, was ein Portal ist und was nicht, wer eines braucht, welche vier Funktionen ein echtes Portal von einer Login-Seite unterscheiden, wie Identitätsprüfung und Lizenzen im Hintergrund funktionieren, wie die Entscheidung zwischen Eigenbau und Zukauf ausfällt und warum die Checkliste für den Start einen Schritt früher ansetzen sollte als üblich.
Was ein gebrandetes Investorenportal ist, und was nicht
Der Begriff wird oft unscharf verwendet, deshalb lohnt sich Präzision. Ein gebrandetes Investorenportal ist die investorenseitige Ebene Ihrer Fundraising-Infrastruktur. Es steuert Registrierung, Identitätsprüfung, Zeichnungsunterlagen und den laufenden Zugang zu Berichten und Updates. „Gebrandet“ heißt: Es trägt Ihr Logo, Ihre Farben und Ihre Domain, nicht die des Anbieters.
Was es nicht ist: ein Dashboard. Ein Dashboard zeigt Zahlen. Ein Portal steuert einen Prozess, der den Investor vom ersten Klick bis zur bestätigten, regelkonformen Beteiligung bringt und ihn danach über Jahre informiert hält. Der Unterschied ist relevant, denn ein Dashboard auf Basis von Tabellen lässt Onboarding, Dokumentensammlung und Registerpflege weiterhin als Handarbeit bei Ihnen, also genau die Arbeit, die ein Portal abnehmen soll.
Im Stack sitzt das Portal ganz oben. Darunter liegen die Compliance-Workflows, das Register darüber, wer was hält, und, wo ein Angebot es erfordert, die Infrastruktur für die Ausgabe digitaler Wertpapiere. Das Portal ist das, was der Investor sieht. Die Ebenen darunter sorgen dafür, dass die Kapitalrunde geordnet abläuft, und sie bestimmen den Großteil des Einrichtungsaufwands. Bevor Sie sich für eine davon entscheiden, lohnt sich deshalb die Frage, wen sie überhaupt bedienen.
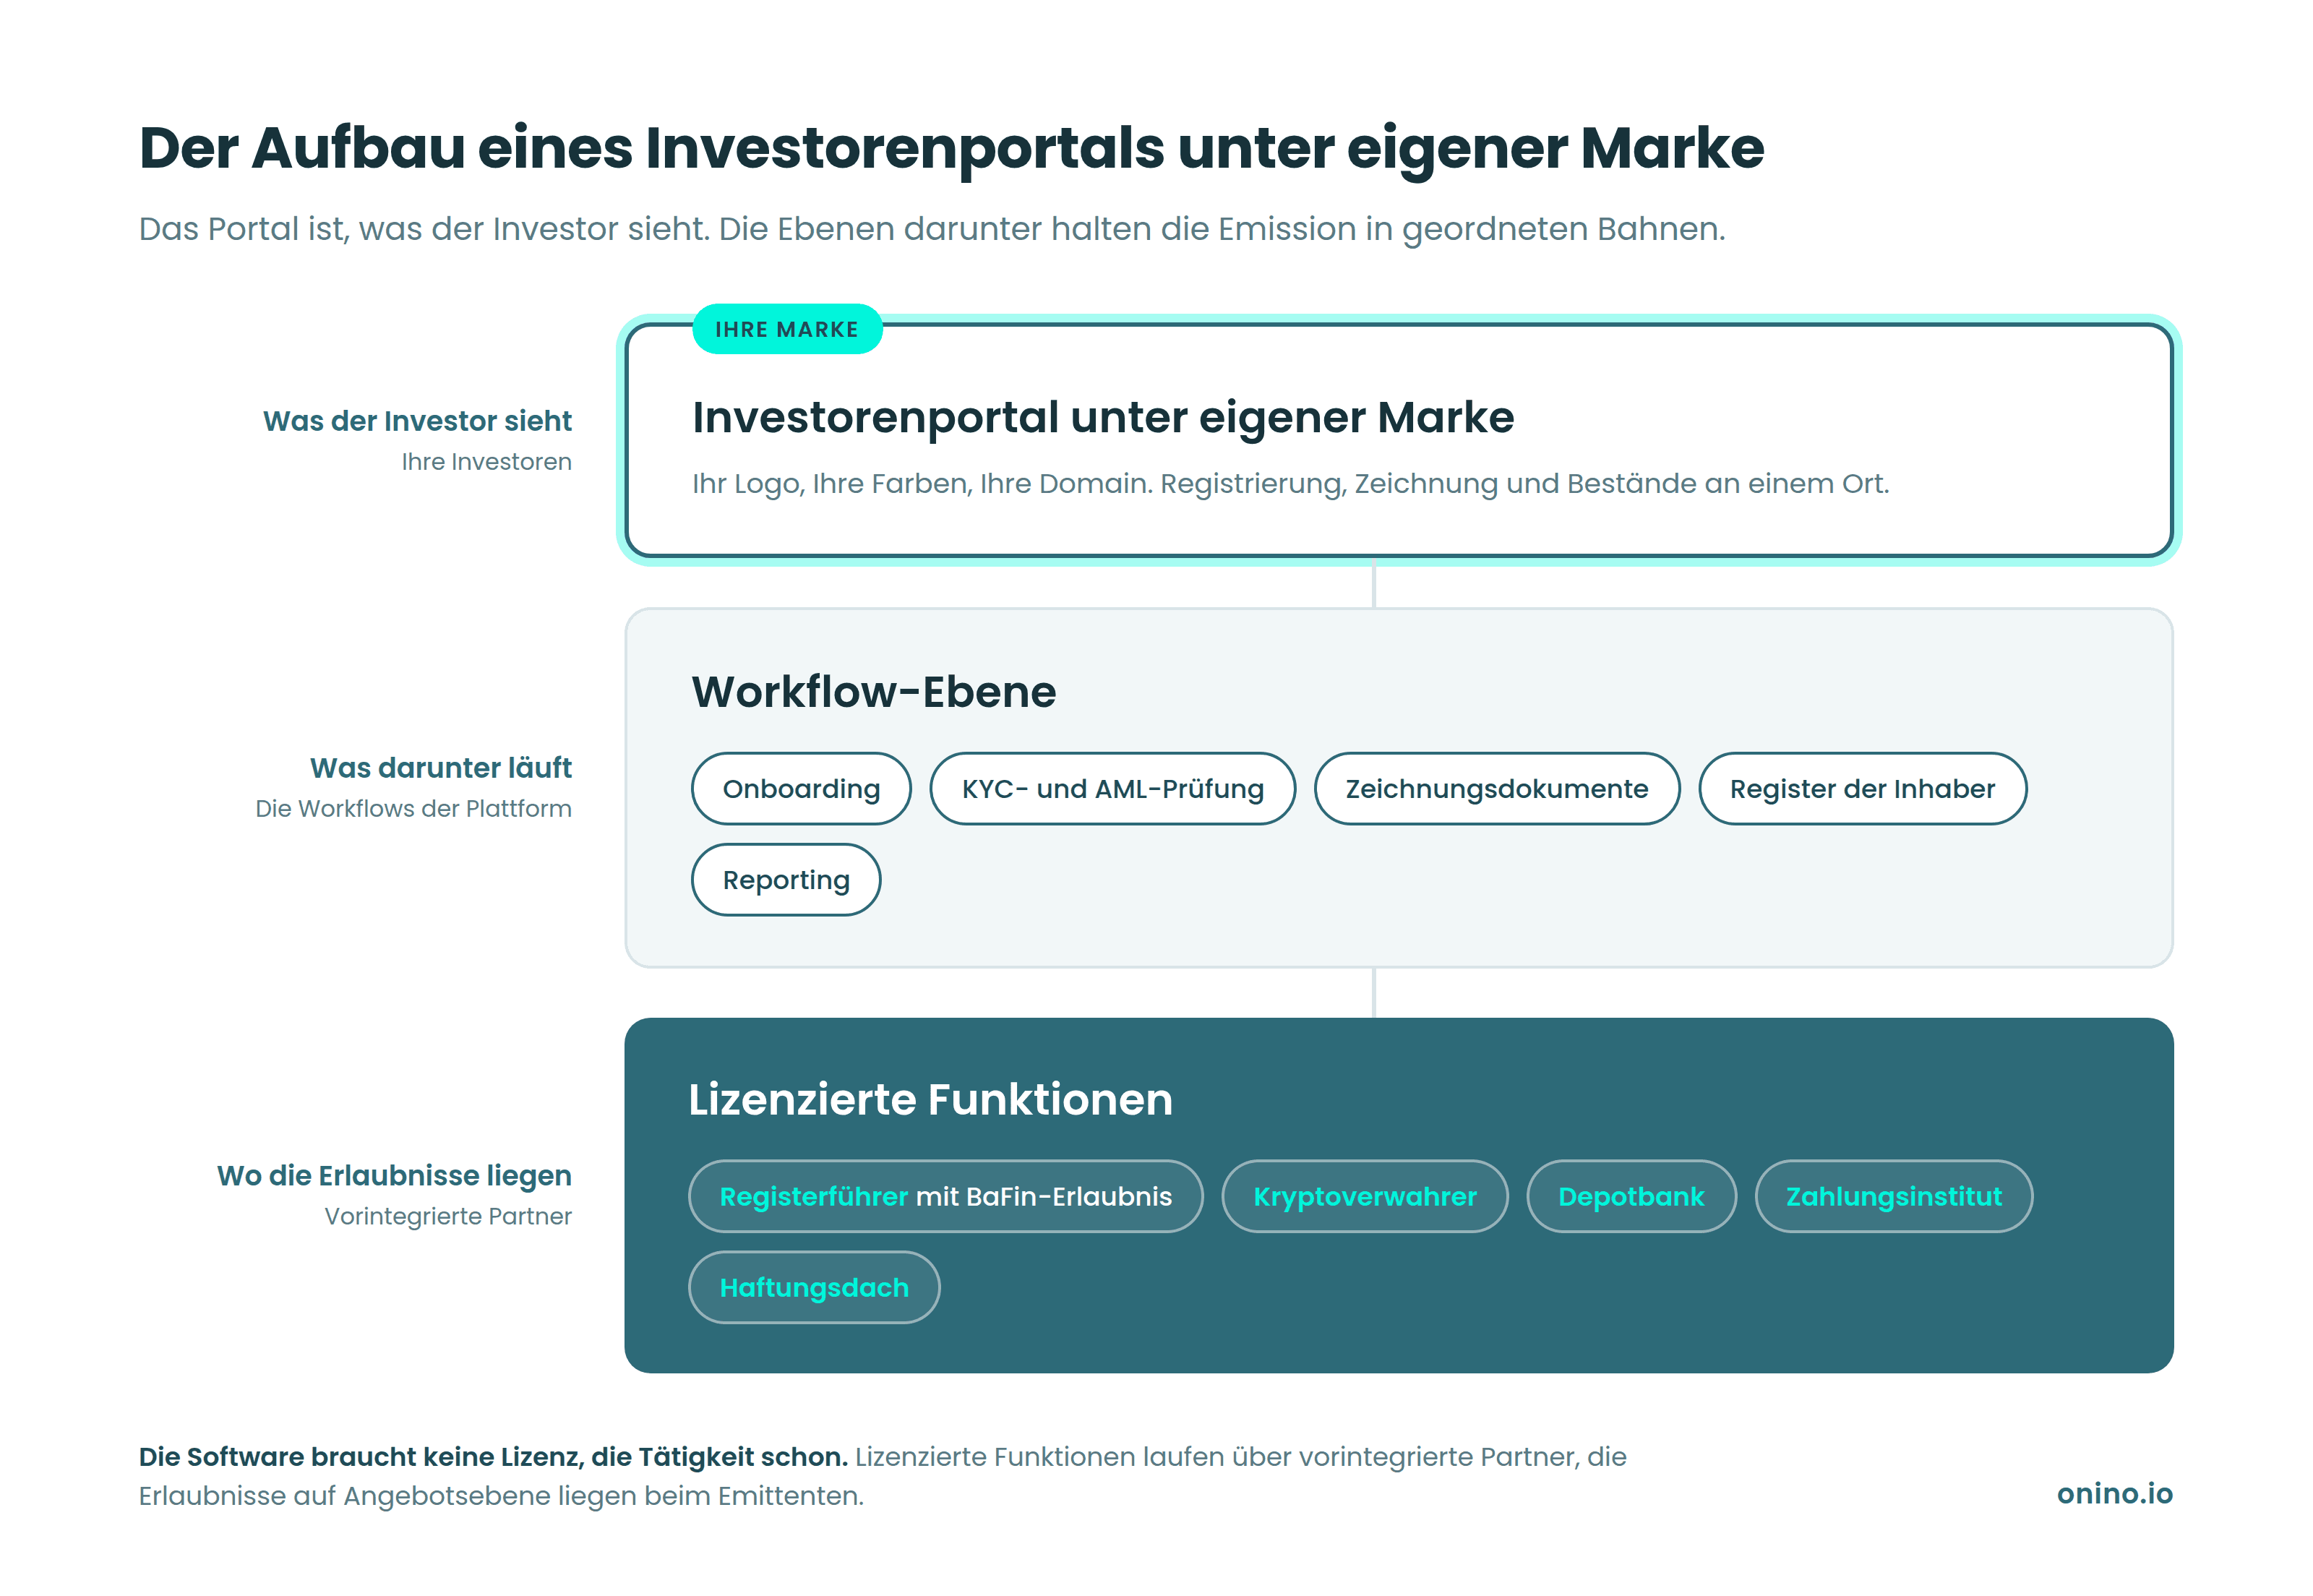
Wie die Grafik zeigt, besteht der Stack aus drei Ebenen: oben Ihr Portal unter eigener Marke, darunter die Workflow-Ebene mit fünf Funktionen, unten fünf lizenzierte Partnerrollen. Der Investor sieht nur die oberste Ebene.
Für wen sich ein Investorenportal lohnt
Der klarste Fall sind Fondsmanager und SPV-Betreiber mit wiederkehrenden Kapitalrunden. Wer denselben Investorenkreis über mehrere Vehikel hinweg anspricht, erspart sich mit einem Portal die immer gleiche Reibung, jeden Investor für jedes Angebot neu zu onboarden. Die SPV-Lösung von ONINO ist genau auf dieses Muster ausgelegt und standardisiert Zeichnungsprozesse über viele Vehikel hinweg. Dieselbe Logik gilt für Business-Angel-Clubs und Syndikate, die Zeichnungen in großer Zahl abwickeln.
Die zweite Gruppe sind Emittenten in den Private Markets insgesamt: Immobilienprojektentwickler, Private-Equity- und Venture-Manager, Projektierer im Bereich erneuerbare Energien und Anbieter von Private Credit, die Kapital bei qualifizierten oder professionellen Investoren einsammeln. Family Offices mit Co-Investments gehören ebenfalls dazu. Sie stellen meist die schärfsten Fragen zur Zugriffssteuerung, weil ein Portal oft Mitglieder mit sehr unterschiedlichen Rechten bedient. Für all diese Gruppen ist die White-Label-Plattform von ONINO darauf ausgelegt, eine glaubwürdige Self-Service-Erfahrung unter der Marke des Kunden zu ermöglichen.
Wer einmal Kapital aufnimmt und nie wieder, für den ist ein Portal überdimensioniert. Gehört Fundraising zum Geschäftsmodell, zahlt es sich mit jedem wiederkehrenden Investor aus, der das Onboarding nicht ein zweites Mal durchlaufen muss.
Vier Funktionen, die ein Portal von einer Login-Seite unterscheiden
An erster Stelle steht das digitale Investoren-Onboarding, und genau hier versickern Kapitalrunden oft unbemerkt. Die Studie „Battle to Onboard“ von Signicat, eine Befragung von 7.600 Verbrauchern in 14 europäischen Ländern aus dem Jahr 2022, kam zu einem klaren Ergebnis: 68 Prozent hatten schon einmal einen Finanzantrag abgebrochen, und im Schnitt gaben die Befragten einem Anbieter weniger als 19 Minuten, bevor sie aufgaben. Diese Menschen eröffneten Bankkonten und zeichneten keine sechsstelligen Tickets. Die Zahl ist also eher Untergrenze als Prognose. Der Mechanismus lässt sich trotzdem übertragen: Jede zusätzliche Dokumentenanforderung und jede E-Mail-Schleife im Zeichnungsprozess ist eine Stelle, an der ein zeichnungswilliger Investor hängen bleiben kann. Self-Service-Onboarding ist deshalb der größte einzelne Hebel für die Abschlussquote.
KYC- und AML-Prüfungen sind die zweite Funktion, und sie müssen eingebaut sein, nicht nachträglich angedockt. Identitätsprüfung, Sanktionslistenabgleich und die Aufbewahrung der Nachweise gehören in denselben Prozess, in dem sich der Investor ohnehin befindet. Ein Portal, das Investoren zur Verifizierung in ein separates Tool schickt, verliert an dieser Übergabe einen Teil von ihnen. Der Grund ist derselbe wie bei den abgebrochenen Anträgen oben: Mit jedem Wechsel beginnt die Geduld des Investors von vorn abzulaufen.
Das dritte Element ist ein korrektes Register, und für die meisten Manager ist es die Funktion, die endlich die Excel-Tabelle ablöst. Sobald ein Investor gezeichnet hat, sollte er seine Position sehen, und Sie sollten sehen, wie sich das Register automatisch aktualisiert. Manuelle Cap-Table-Pflege ist die Quelle von Fehlern und Streitfällen. Genau deshalb ersetzen so viele Teams Excel-Cap-Tables und Zeichnungen per E-Mail durch ein einziges maßgebliches System.
Reporting und Kommunikation runden das Bild ab. Berichte, Updates und Dokumente gehören ins Portal, damit Investoren an einen vertrauten Ort zurückkehren, statt Ihnen wegen eines PDFs hinterherzuschreiben. Folgerunden hängen davon ab: Wer seine Position prüfen kann, ohne Ihnen eine E-Mail zu schicken, zeichnet eher erneut. Bei der Identitätsprüfung haben Betreiber allerdings die meisten Fragen, deshalb lohnt sich hier ein genauerer Blick.
Wie wickelt ein Portal KYC und AML bei digitalen Wertpapieren ab?
Kurz gesagt: Das Portal orchestriert Prüfungen, die lizenzierte Spezialisten durchführen. Zeichnet ein Investor, sammelt das Portal die Identitätsdokumente ein, stößt Verifizierung und Sanktionslistenabgleich über integrierte Anbieter an, beschränkt das Angebot auf bestimmte Anlegerkategorien, wo das Angebot es verlangt, und bewahrt die Nachweise auf, nach denen eine spätere Prüfung fragen wird. Gut umgesetzt passiert all das in einem durchgehenden Zeichnungsprozess. Genau das bedeutet „KYC eingebaut“ in der Praxis.
Bei tokenisierten Instrumenten wird die Arbeitsteilung wichtiger, nicht unwichtiger. Nutzt ein Angebot Kryptowertpapiere nach dem eWpG, führt das Kryptowertpapierregister ein Registerführer mit BaFin-Erlaubnis; die Erlaubnis liegt bei diesem Partner, nicht bei ONINO. In Strukturierungsgesprächen hören wir immer wieder, dass die schwierigste Integrationsfrage bei einem gebrandeten Setup gar nicht das Branding ist, sondern wie KYC-Daten zwischen der Plattform und den lizenzierten Partnern dahinter fließen. Die Vorintegration beantwortet genau diese Frage: Die Partner, die ein Angebot braucht, sind bereits angebunden, der Datenfluss ist also gelöst, bevor Ihr erster Investor kommt. Die Prüfungen selbst verdienen einen eigenen Leitfaden. Eine Frage eine Ebene höher beantwortet die Vorintegration allerdings nicht: ob Sie selbst eine Lizenz brauchen.
Brauchen Sie für ein eigenes Portal eine Lizenz?
ONINO ist Softwareanbieter und keine Rechtsberatung. Lesen Sie diesen Abschnitt daher als Orientierung, nicht als Rat für Ihren Einzelfall. Ein Muster taucht jedoch in fast jedem Strukturierungsgespräch auf: Gründer gehen davon aus, dass schon das Portal eine Lizenzpflicht auslöst, und ihre Anwälte korrigieren sie regelmäßig. Die Ausgabe eigener Instrumente an Investoren (Eigenemission) erfordert für sich genommen keine Lizenz. Erlaubnispflichten knüpfen an die regulierten Dienstleistungen rund um ein Angebot an, etwa Anlagevermittlung, Verwahrung oder den Betrieb einer Crowdfunding-Plattform. In einem gut aufgebauten Setup laufen diese Dienstleistungen über Partner, die die nötigen Erlaubnisse bereits haben.
Ein Berater hat dieses Modell einmal so zusammengefasst: vorne Ihre Marke, die Lizenz im Footer. Es gibt einen Markt lizenzierter Institute, die kein Interesse daran haben, eine eigene Endkundenmarke aufzubauen. Sie stellen stattdessen ihre Erlaubnis zur Verfügung, typischerweise über ein Haftungsdach. Der Investor sieht Ihre Plattform, Ihre Farben, Ihren Prozess. Der lizenzierte Partner erscheint in den Nutzungsbedingungen. Erlaubnisse auf Angebotsebene liegen weiterhin bei Ihnen als Emittent, zum Beispiel eine ECSP-Lizenz, wenn Sie eine Crowdfunding-Plattform nach der ECSP-Verordnung betreiben. Die schweren institutionellen Erlaubnisse müssen aber nicht Ihre eigenen sein.
Zwei Grenzen kommen in denselben Gesprächen immer wieder zur Sprache. Erstens ist der Sekundärmarkt die rote Linie. Investoren Ihr eigenes Angebot zeichnen zu lassen, ist das eine. Positionen zwischen Investoren zu vermitteln oder sie zu verwahren, ist dagegen eine erlaubnispflichtige Tätigkeit, und die Versprechen Ihres Portals sollten das berücksichtigen. Zweitens richtet sich die Tiefe nach dem Publikum. Privatanleger hinterfragen die Struktur hinter einem Portal selten, während bei einem institutionellen Investor dessen Anwalt auf genau dieser Grundlage über den gesamten Deal entscheidet. Für welches der beiden Publika Sie bauen, bestimmt, wie viel Struktur Sie brauchen. Es ist zugleich die erste Weggabelung bei der Entscheidung zwischen Eigenbau und Zukauf.
Selbst bauen oder zukaufen
Die belastbarsten Hinweise liefert ein Blick darauf, was die größten Manager tatsächlich tun. Als Hamilton Lane, ein Private-Markets-Haus mit einem verwalteten Vermögen von mehreren hundert Milliarden US-Dollar, im Januar 2023 seinen Equity Opportunities Fund V mit einem Volumen von 2,1 Milliarden US-Dollar für einen breiteren Investorenkreis öffnen wollte, baute das Unternehmen kein eigenes Portal. Es startete über einen bestehenden Anbieter digitaler Infrastruktur, Securitize, mit Mindestzeichnungen von 20.000 US-Dollar statt der rund 5 Millionen US-Dollar, die solche Fonds traditionell verlangten. Ein Haus mit allen Ressourcen für den Eigenbau entschied sich für den Zukauf, weil der Wert darin lag, Investoren schnell zu erreichen, und nicht darin, die Technik selbst zu besitzen. Vor genau dieser Abwägung steht auch ein mittelständischer Emittent, nur in einem Maßstab, in dem sich die Antwort schwerer beiseiteschieben lässt.
Auch bei den Erwartungen der Investoren hat der Markt Fakten geschaffen. Unter dem EU-Crowdfunding-Regime zählte die ESMA für 2024 über 4 Milliarden Euro eingesammeltes Kapital auf 181 zugelassenen Plattformen in 21 Mitgliedstaaten, rund 88 Prozent der Teilnehmer waren Privatanleger. Regulierte Self-Service-Investments sind für europäische Anleger also nichts Neues mehr. Sie erwarten, dass ein seriöses Angebot genau so aussieht, und das legt die Messlatte für jeden höher, der über einen selbst gebauten Prozess nachdenkt.
Entscheidungsfaktor | Eigenbau | Zukauf (White-Label) |
|---|---|---|
Zeit bis zum Start | Viele Monate Entwicklung vor der ersten Runde | Wochen: Branding, Regeln und Dokumente konfigurieren |
Laufende Compliance | Sie verfolgen jede regulatorische Änderung und bauen dafür um | Anbieter und lizenzierte Partner halten die Engine aktuell |
Lizenzierte Funktionen | Registerführer, Verwahrer und Vertriebspartner suchen Sie selbst | Vorintegrierte Partner, angebunden vor dem ersten Tag |
Register und Reporting | Von Grund auf gebaut und über Jahre gepflegt | Als maßgebliches System enthalten |
Kontrolle | Vollständig, auch über jeden Fehler | Volle Kontrolle über Marke und Regeln, geteilte Kontrolle über die Engine |
Eigenbau ist trotzdem nicht immer falsch. Wenn das Portal Ihr Produkt ist, wenn Ihre Abläufe so ungewöhnlich sind, dass kein Anbieter sie abbildet, oder wenn Sie bereits ein reguliertes Technologieunternehmen betreiben, kann es sinnvoll sein, den Stack selbst zu besitzen. Für alle anderen beendet meist der Zeitplan die Debatte: Wer noch in diesem Quartal live gehen muss, für den scheidet Eigenbau aus, und ein White-Label-Start in Wochen statt Monaten ist der realistische Weg. Die Plattform ist dabei weniger entscheidend als das, was Sie vor der Konfiguration festlegen. Genau dort sollte die Checkliste beginnen.
Checkliste für den Start: einen Schritt früher ansetzen
Die meisten Checklisten beginnen mit dem Branding. In Strukturierungsgesprächen hören wir immer wieder den Rat, einen Schritt davor anzusetzen, denn die Struktur folgt dem Vertrieb. Kein Berater kann Ihr Setup festlegen, solange Sie nicht wissen, bei wem Sie Kapital einsammeln, mit welchem Mindestticket und ob es bei einer Runde bleibt oder eine Pipeline entsteht. Beantworten Sie diese drei Fragen zuerst. Die meisten Portal-Entscheidungen, von den Anlegerkategorien bis zur Tiefe der Dokumentation, ergeben sich dann fast von selbst.
Danach ist die Abfolge kurz. Im ersten Schritt konfigurieren Sie Branding und Zugang: Logo, Farben und Domain sowie die Frage, wer welche Angebote sieht. Anschließend binden Sie Onboarding und Compliance an, aktivieren also Identitäts- und AML-Prüfungen und legen die Zeichnungsunterlagen fest, die jeder Investor ausfüllt. Zum Schluss starten Sie und laden ein: bestehende Investoren migrieren, das Portal öffnen, Einladungen zur Runde versenden. Das Instrument selbst kann auf der Schiene laufen, die das Angebot verlangt, von nicht tokenisierten Vermögensanlagen wie Nachrangdarlehen oder Genussrechten bis zu klassischen oder digitalen Wertpapieren. Alles läuft auf einer Plattform über vorintegrierte lizenzierte Partner, und Tokenisierung ist eine Option pro Angebot, keine Voraussetzung.
Fazit
Ein gebrandetes Investorenportal lohnt sich in dem Moment, in dem Fundraising wiederholbar wird. Für nahezu jeden Emittenten besteht der richtige Weg darin, die Infrastruktur zuzukaufen und die Marke zu behalten. Von allem oben Gesagten wiegt die Evidenz zum Onboarding am schwersten: Wenn zwei von drei Menschen Finanzanträge abbrechen, die zu viel von ihnen verlangen, entscheidet sich der Abschluss an der Eingangstür, und genau diese Tür kontrolliert ein Portal. Der nächste Schritt liegt beim Emittenten. Legen Sie fest, bei wem Sie Kapital einsammeln und mit welchem Ticket, und messen Sie dann jede Plattform, auch die von ONINO, daran, wie schnell sie aus dieser Antwort eine laufende, regelkonforme Kapitalrunde unter Ihrem eigenen Namen macht. Einen genaueren Blick auf den Anbietermarkt bietet unser Überblick über White-Label-Plattformen in der EU.
General information only, accurate at the date shown. Not legal, tax or investment advice. Confirm your own position with qualified counsel.
Want to learn more how this can be applied to your business?
Ähnliche Artikel lesen
Praxisleitfaden zum Einrichten eines gebrandeten Investorenportals: Onboarding, KYC, Cap-Table-Zugang, Build versus Buy und Go-Live