Business
Wie verdient eine Crowdfunding-Plattform tatsächlich Geld?
Wie Crowdfunding-Plattformen Geld verdienen: fünf Erlöslinien, echte Take Rates von Kickstarter bis Crowdcube, Unit Economics und Break-even-Deals
Kristina Stark
Junior Growth Manager
Zuletzt aktualisiert

Kristina Stark
Junior Growth Manager
Teilen
Kontaktieren Sie uns
ONINO bietet Infrastruktur für digitale & tokenisierte Finanzierung in der EU und der Schweiz an.
Auf dieser Seite
Key Takeaways
Eine Crowdfunding-Plattform verdient über eine Erfolgsgebühr auf das eingesammelte Kapital, typisch 5 bis 8 Prozent, dazu Listing-Gebühren, anlegerseitige Gebühren, wiederkehrende Servicing-Gebühren und teilweise eine Gewinnbeteiligung am Anlegerertrag. Weil eine durchschnittliche europäische Eigenkapitalkampagne 2024 laut ESMA 640.000 Euro eingesammelt hat, erzeugt ein einzelner erfolgreicher Deal bei 6 Prozent Take Rate rund 38.000 Euro Bruttoerlös. Diese Zahl im Verhältnis zu den fixen Jahreskosten entscheidet über das Modell: Die meisten Betreiber brauchen eine wiederholbare Deal-Pipeline, keine höhere Take Rate.
Wie verdient eine Crowdfunding-Plattform tatsächlich Geld?
Das Geschäftsmodell einer Crowdfunding-Plattform besteht aus den Gebühren, die ein Betreiber dafür erhebt, Kapitalsuchende und Anleger zusammenzubringen. Der Betreiber vergibt keine Kredite, investiert nicht und trägt kein Deal-Risiko. Verkauft werden Zugang und Prozess: eine Stelle, an der ein Angebot platziert wird, ein regelkonformer Weg für die Zeichnung und die Verwaltung, die nach dem Geldeingang beginnt. Die Erlöse stammen damit aus Transaktionen und nicht aus Beständen, weshalb das Dealvolumen die wichtigste Zahl im gesamten Modell ist.
Wer zahlt an eine Crowdfunding-Plattform, und wofür?
Es zahlen zwei Gruppen, und sie zahlen für Unterschiedliches. Das kapitalsuchende Unternehmen zahlt für Distribution, weil es Anleger erreichen will, die es allein nicht erreicht. Der Anleger zahlt für Zugang und Abwicklung, weil die Plattform die Formalien übernimmt, die sonst bei einer Bank oder einem Anwalt liegen. Praktisch jedes Gebührenverzeichnis im Markt ist eine Variante dieser zwei Zahlungen.
Die Aufteilung ist deshalb wichtig, weil sie festlegt, wen der Betreiber zufriedenstellen muss. Kickstarter verlangt laut veröffentlichter Gebührenseite 5 Prozent des eingesammelten Betrags und im Fall des Scheiterns gar nichts. Die Plattform verdient also nur, wenn die Kampagne funktioniert, hat damit ein unmittelbares Interesse daran, schwache Projekte vor dem Start herauszufiltern, und schützt kein einziges Prozent ihrer Erlöse, wenn ein Quartal schlecht läuft.
Die Regulierung setzt dann die Obergrenze für alles, was solche Gebühren einbringen können. Nach der Verordnung (EU) 2020/1503, dem europäischen Crowdfunding-Regelwerk ECSPR, darf ein einzelner Projektträger über zugelassene Plattformen höchstens 5.000.000 Euro innerhalb von zwölf Monaten einsammeln. Diese Grenze deckelt den Umsatz, den ein einzelner Kunde je erzeugen kann, und genau deshalb denken Betreiber in einer Pipeline aus vielen Deals statt in wenigen großen. Wer noch prüft, welches Regelwerk für das eigene Vorhaben gilt, beginnt beim Start einer Plattform unter der ECSPR.
Aus welchen Erlösquellen setzt sich das Modell zusammen?
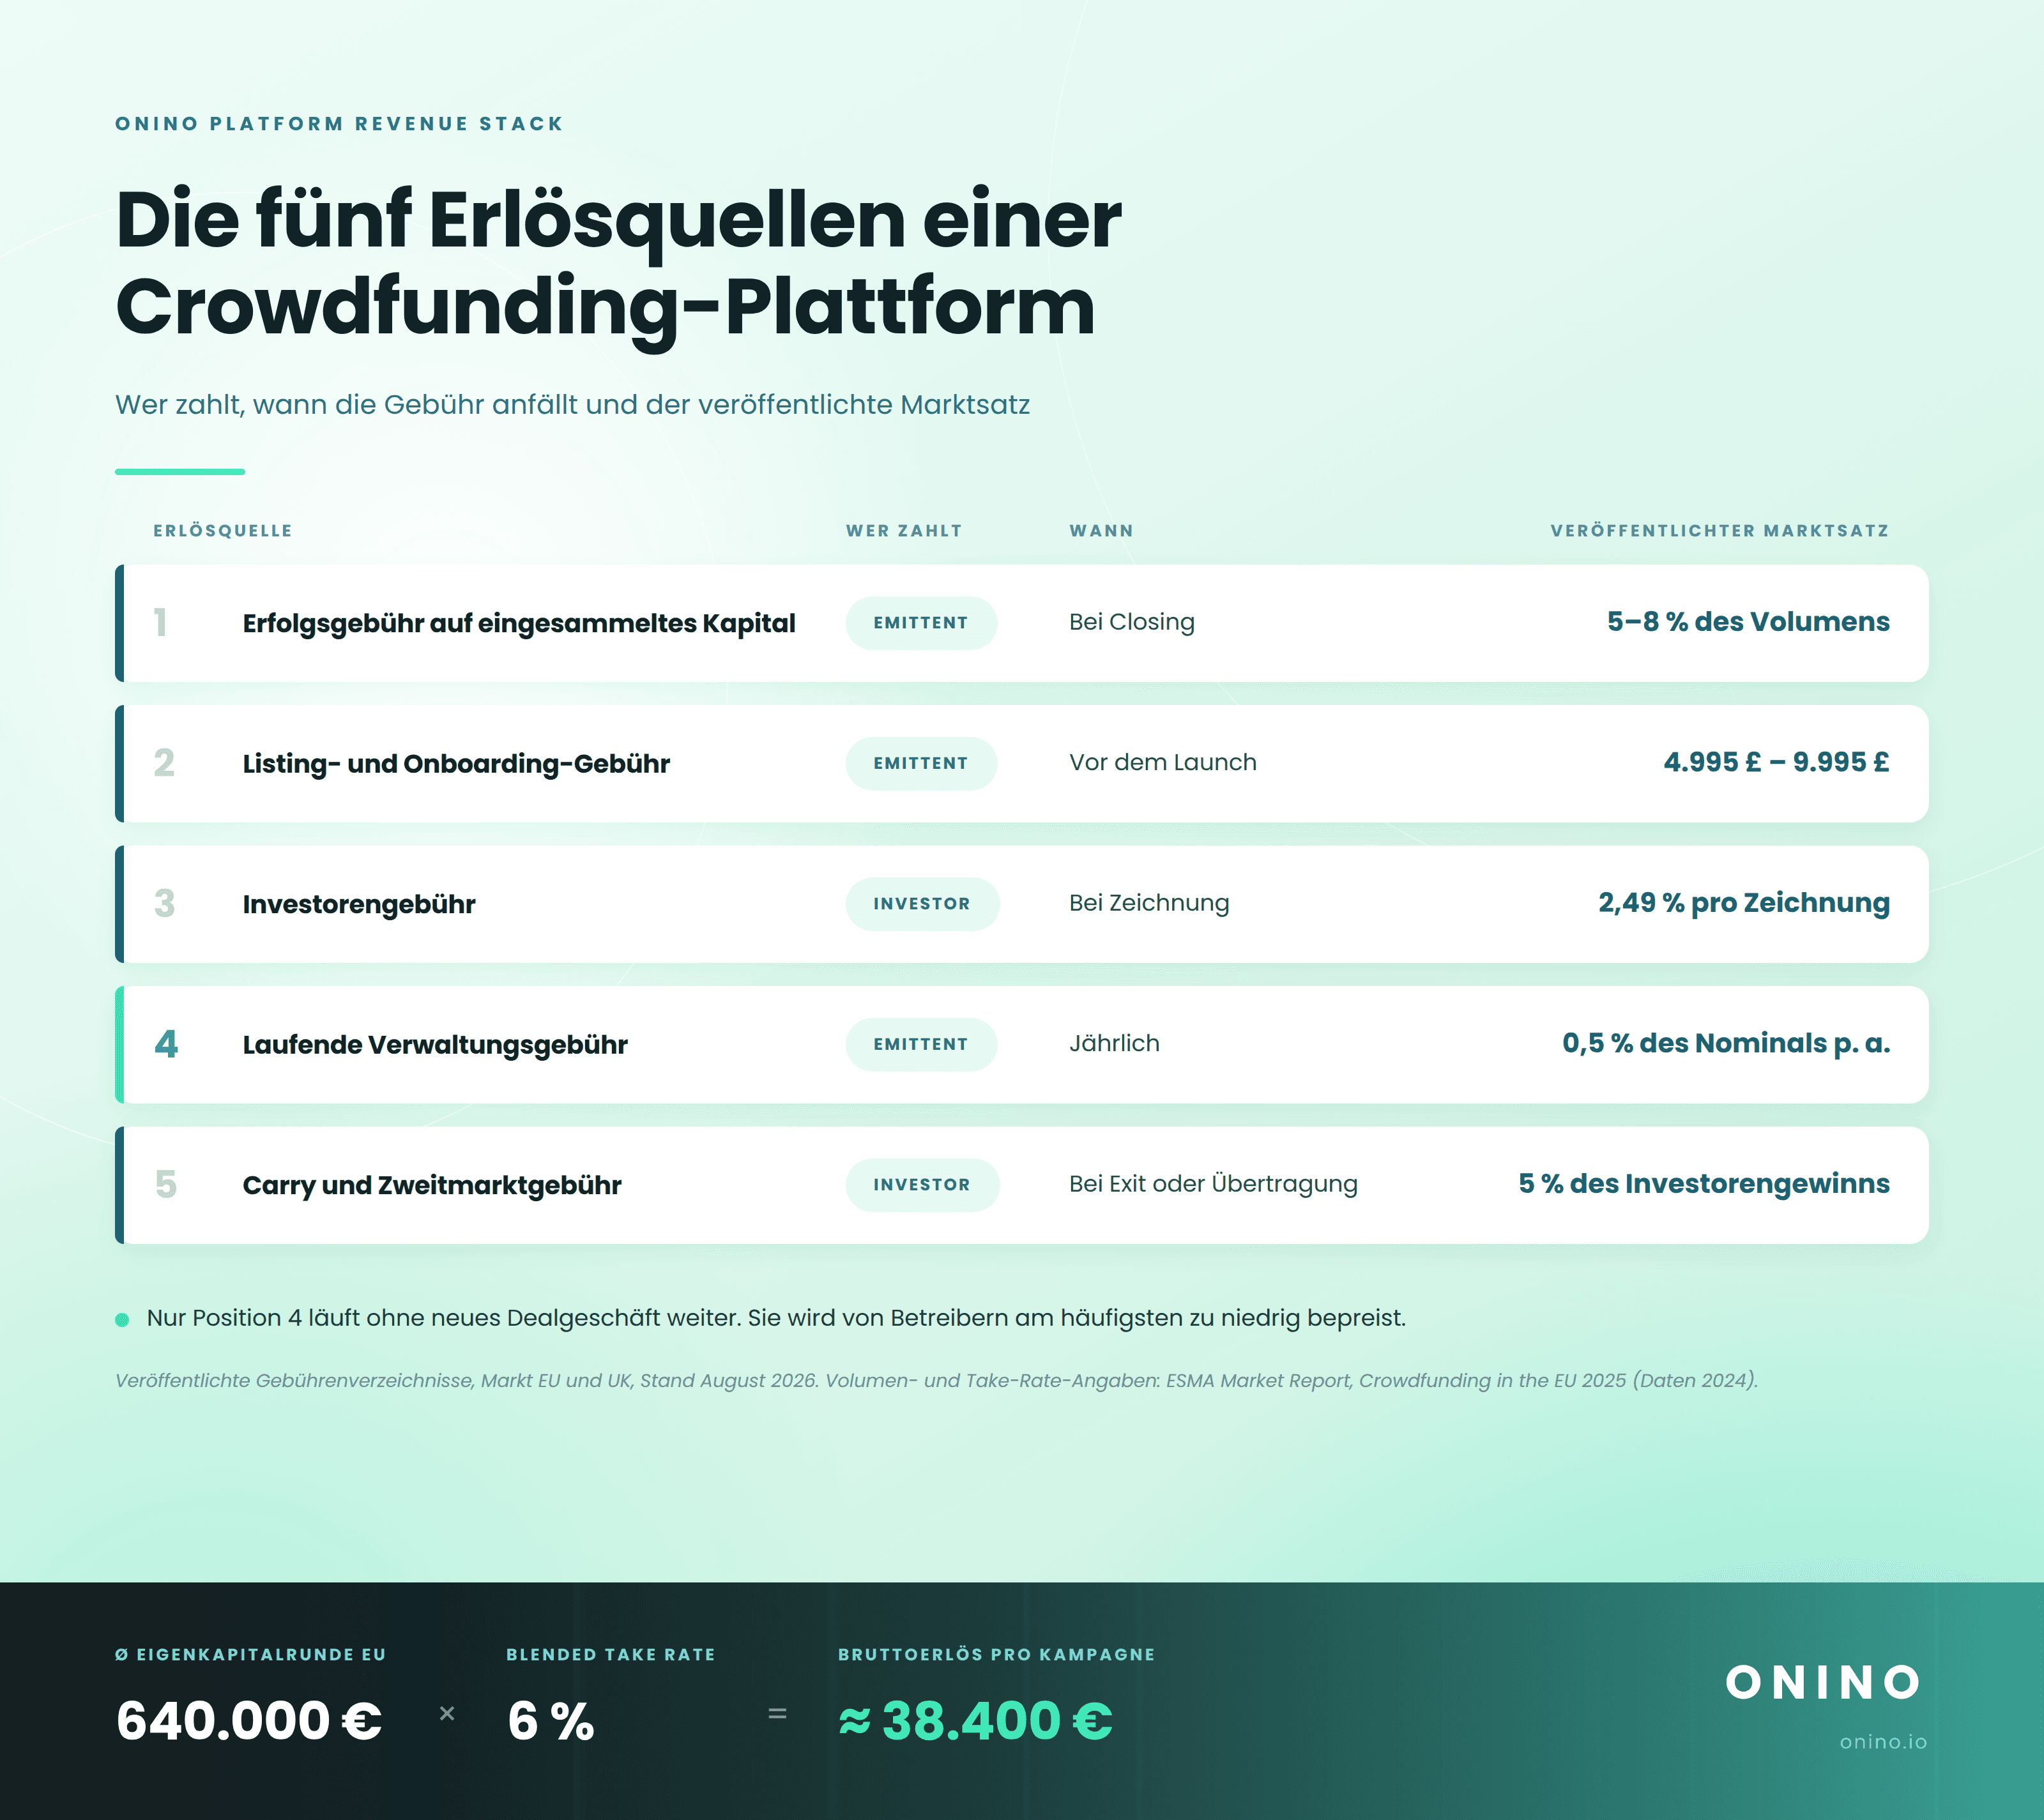
Fünf Erlöslinien decken im Grunde jede Crowdfunding-Plattform in Europa ab. Zusammen bilden sie den ONINO Platform Revenue Stack, und ein tragfähiger Betreiber bespielt in der Regel mindestens drei davon, statt sich auf die Erfolgsgebühr allein zu verlassen.
Erfolgsgebühr auf das eingesammelte Kapital. Die Schlagzeilenzahl, fällig beim Closing, typisch 5 bis 8 Prozent.
Listing- und Onboarding-Gebühren. Vorab fällig, bevor das Ergebnis bekannt ist.
Anlegerseitige Gebühren. Ein Prozentsatz je Zeichnung oder eine pauschale Zahlungsgebühr.
Wiederkehrende Servicing-Gebühren. Jährliche Verwaltung von Anlegerregister und Reporting.
Gewinnbeteiligung und Zweitmarktgebühren. Anteil am Anlegerertrag beim Exit oder Gebühr auf Übertragungen.
Crowdcube betreibt alle fünf gleichzeitig. Das veröffentlichte Gebührenverzeichnis nennt eine Vorabgebühr von 4.995 GBP oder 9.995 GBP je nach Paket, eine Erfolgsgebühr von bis zu 8 Prozent auf das eingesammelte Kapital, eine zusätzliche Plattformgebühr von 2,5 Prozent, eine Nominee-Gebühr von 750 bis 1.000 GBP pro Jahr, eine Anlegergebühr von 2,49 Prozent je Investment sowie 5 Prozent des Anlegergewinns bei einem profitablen Exit. So gestapelt verdient die Plattform vor der Kampagne, während der Kampagne, in jedem Jahr danach und noch einmal beim Ausstieg. Aus einem sprunghaften Transaktionsgeschäft wird damit etwas, das wiederkehrenden Erlösen nahekommt.
Ausgerechnet die wiederkehrenden Linien werden am häufigsten zu niedrig bepreist. Die jährliche Verwaltung sieht neben einer Erfolgsgebühr klein aus, also gewähren Betreiber Rabatte und stellen später fest, dass die dahinterliegende Arbeit nie endet: Register müssen aktuell bleiben, Anleger erreichbar, Auszahlungen abgestimmt. Ob diese Arbeit in Software oder in Personal liegt, entscheidet darüber, ob eine Servicing-Gebühr Marge trägt oder still Geld kostet. Deshalb verdient der Zeichnungsprozess für Anleger dieselbe Aufmerksamkeit wie die Kampagnenseite, und deshalb ist die Frage nach der White-Label-Software für Plattformbetreiber eine kommerzielle und keine technische.
Erlöslinie | Zahler | Zeitpunkt | Veröffentlichtes Marktbeispiel |
|---|---|---|---|
Erfolgsgebühr auf eingesammeltes Kapital | Emittent | Beim Closing | Wefunder 7,9 Prozent des Gesamtvolumens; Crowdcube bis zu 8 Prozent |
Listing- und Onboarding-Gebühr | Emittent | Vor dem Start | Crowdcube 4.995 bis 9.995 GBP |
Anlegerseitige Gebühr | Anleger | Bei der Zeichnung | Crowdcube 2,49 Prozent des Investments, mindestens 5 GBP |
Wiederkehrende Servicing-Gebühr | Emittent | Jährlich | Invesdor 0,5 Prozent des Nominalbetrags pro Jahr; Wefunder der niedrigere Wert aus 1.000 USD oder 0,5 Prozent |
Gewinnbeteiligung und Zweitmarktgebühr | Anleger | Beim Exit oder bei Übertragung | Crowdcube 5 Prozent des Anlegergewinns; Republic Europe 7,5 Prozent auf Zweitmarktgewinne |
Welches der vier Modelle passt zu welchem Angebot?
Vier Grundtypen prägen den Markt, und die Wahl zwischen ihnen verändert das Gebührenverzeichnis stärker als jede andere Entscheidung. Reward-Plattformen verkaufen ein Produkt im Voraus. Patronage-Plattformen verkaufen eine laufende Beziehung. Equity-Plattformen verkaufen einen Unternehmensanteil. Kreditplattformen verkaufen einen Anspruch auf Rückzahlungen. Aus derselben nominalen Take Rate entsteht so jeweils eine andere Erlösform.
Das Reward-Modell, bekannt vor allem durch Kickstarter, ist das einfachste und das günstigste. Kickstarter verlangt 5 Prozent des eingesammelten Betrags zuzüglich Zahlungsabwicklung von 3 Prozent und 0,30 Euro je Beitrag, ohne Vorabgebühr und ohne Kosten im Fall des Scheiterns. Indiegogo veröffentlicht eine nahezu identische Plattformgebühr von 5 Prozent. Reward-Plattformen leben damit ausschließlich vom Volumen, denn es gibt keine wiederkehrende Linie und kein Exit-Ereignis, an dem sich verdienen ließe. Dieselbe Kampagne lässt sich nur ein einziges Mal monetarisieren.
Patronage dreht dieses Problem um. Patreon verlangt für Konten, die nach dem 4. August 2025 veröffentlicht wurden, eine Standard-Plattformgebühr von 10 Prozent der abgewickelten Mitgliedschaftserlöse, bei Bestandstarifen 5 bis 11 Prozent. Weil die Zahlung monatlich wiederkehrt, erzeugt ein einziger erfolgreicher Creator über Jahre Erlöse statt über sechs Wochen. Genau deshalb verträgt das Patronage-Modell eine deutlich höhere Schlagzeilenrate als Reward-Crowdfunding: Der Zahler vergleicht sie mit einer laufenden Dienstleistung, nicht mit einem einmaligen Launch.
Equity Crowdfunding liegt bei Preis und Aufwand am anderen Ende. Der oben beschriebene Crowdcube-Stack summiert sich aus Vorabgebühr, Erfolgsgebühr, Plattformgebühr und Anlegergebühr auf deutlich über 10 Prozent der Runde, und das ist nur vertretbar, weil die Arbeit schwerer ist: Due Diligence, eine Nominee-Struktur und ein Anlegerregister, das ein Jahrzehnt überdauern muss. Kreditplattformen monetarisieren schließlich zusätzlich die Zinsspanne. Die veröffentlichte Preisliste von Estateguru nennt für Kreditnehmer 2,5 bis 4 Prozent des Kreditbetrags, eine jährliche Verwaltungsgebühr von bis zu 2 Prozent und eine Zinsspanne von bis zu 2 Prozent. Damit hat der Betreiber einen Anspruch auf den Kredit über dessen gesamte Laufzeit und nicht nur bei der Vergabe.
Modelltyp | Typische Take Rate | Erlösform | Anteil am eingesammelten EU-Volumen 2024 |
|---|---|---|---|
Reward (Kickstarter, Indiegogo) | 5 Prozent plus Zahlungsabwicklung | Einmalig, keine wiederkehrende Linie | Nicht von der ECSPR-Berichterstattung erfasst |
Patronage (Patreon) | 10 Prozent Standard | Monatlich wiederkehrend | Nicht von der ECSPR-Berichterstattung erfasst |
Equity (Crowdcube, Republic Europe) | 5 bis 8 Prozent plus Gebühren und Gewinnbeteiligung | Sprunghaft, mit Exit-Nachlauf | 12 Prozent |
Kredit und Fremdkapital (Estateguru, Mintos) | 2,5 bis 4 Prozent plus Zinsspanne | Annuität über die Kreditlaufzeit | 81 Prozent zusammen |
Die letzte Spalte unterschätzen europäische Betreiber am häufigsten. Der ESMA-Marktbericht 2025 zum Crowdfunding in der EU, der alle zugelassenen Anbieter der EU-27 für das Kalenderjahr 2024 erfasst, weist aus, dass kreditbasiertes Crowdfunding 58 Prozent der eingesammelten 4,25 Milliarden Euro ausmachte und fremdkapitalbasiertes Crowdfunding weitere 23 Prozent, während auf eigenkapitalbasiertes Crowdfunding nur 12 Prozent entfielen. Der Modelltyp mit der größten Presseaufmerksamkeit verdient also am wenigsten Geld. Wer sich für Equity entscheidet, wählt den kommerziell schwierigeren Weg und sollte entsprechend bepreisen.
Was bleibt pro Kampagne übrig?
Der Erlös je Kampagne ist das Produkt aus nur zwei Zahlen: durchschnittliche Dealgröße und gemischte Take Rate. Der ESMA-Bericht 2025 nennt für 2024 einen durchschnittlich eingesammelten Betrag je Projekt von 640.000 Euro bei eigenkapitalbasierten Angeboten, 770.000 Euro bei fremdkapitalbasierten und 240.000 Euro bei kreditbasierten. Bei einer gemischten Take Rate von 6 Prozent erzeugt eine Eigenkapitalkampagne dieser Größe rund 38.400 Euro Bruttoerlös, eine Fremdkapitalkampagne rund 46.200 Euro und eine Kreditkampagne rund 14.400 Euro. Diese drei Zahlen muss ein Geschäftsplan aushalten, nicht der Gebührensatz.
Die variablen Kosten zehren dann an jeder einzelnen. Jede Kampagne bringt Emittenten-Onboarding, Know-your-Customer-Prüfungen für jeden Anleger, Zahlungskosten und laufende Registerarbeit mit sich. Treiber ist hier die Anzahl der Anleger und nicht die Dealgröße, und die ESMA-Daten für 2024 machen die Größenordnung deutlich: 88 Prozent der Anleger waren Privatanleger, mit einem durchschnittlichen Ticket von 660 Euro. Eine Eigenkapitalrunde von 640.000 Euro benötigt damit in der Größenordnung tausend einzelne Zeichnungen, jede mit eigenem Onboarding, eigener Zahlung und eigener Berichtspflicht. Die Kosten pro Kampagne hängen also vor allem davon ab, wie viel dieses tausendfachen Prozesses ohne menschlichen Eingriff abläuft.
Der Deckungsbeitrag je Kampagne trifft anschließend auf die Fixkostenbasis, und dort brechen die meisten Modelle. Lizenz, Personal, Prüfung und Compliance laufen weiter, unabhängig davon, ob eine Kampagne schließt. Ein vollständiges Bild dieser Seite liefern die Beiträge dazu, was der Aufbau einer Crowdfunding-Plattform kostet, und zu den Eigenmittel- und Zulassungsanforderungen der ECSP-Lizenz. Nimmt man die ESMA-Durchschnitte als illustrative Rechnung und nicht als Aussage über eine konkrete Plattform, dann braucht ein Equity-Betreiber mit 600.000 Euro fixen Jahreskosten rund sechzehn erfolgreiche Kampagnen pro Jahr, nur um diese zu decken, bevor ein einziger Euro variabler Kosten anfällt.
Wachstum hebt dann nicht nur die Kostenbasis, sondern auch den Kapitalbedarf, und diesen Teil modellieren Betreiber selten mit. Artikel 11 der ECSPR verlangt von einem zugelassenen Anbieter Sicherungsmaßnahmen in Höhe des höheren Werts aus 25.000 Euro oder einem Viertel der fixen Gemeinkosten des Vorjahres. Die Kostenbasis von 600.000 Euro im Beispiel oben zieht damit eine Eigenmittelanforderung von 150.000 Euro nach sich. Jede Einstellung, die mehr Deals gewinnen soll, erhöht also auch das Kapital, das gebunden bleiben muss, und die Zahl der Deals bis zum Break-even steigt mit.
Woran entscheidet sich, ob eine Plattform bestehen bleibt?
Über das Bestehen entscheidet die Pipeline, nicht das Gebührenverzeichnis. Crowdestate, eine estnische Immobilienplattform, die mehr als 150 Millionen Euro von über 70.000 Anlegern eingesammelt hatte, kündigte am 11. April 2025 die Einstellung des Betriebs an und beantragte den Entzug der ECSP-Lizenz, mit der Begründung, das Geschäft sei wirtschaftlich nicht tragfähig. Eine Plattform kann also eine große Anlegerbasis aufbauen und ein wettbewerbsfähiges Gebührenverzeichnis veröffentlichen und trotzdem scheitern, weil keines von beiden garantiert, dass genug neue Deals mit genug Marge auf eine mitgewachsene Fixkostenbasis treffen.
Das Gegengewicht zeigt, was ein zweiter Erlösmotor in derselben Ergebnisrechnung bewirkt. Crowdcube wies in den beim Companies House eingereichten Abschlüssen für das Geschäftsjahr 2023 einen Umsatz von 7,5 Millionen GBP und einen Vorsteuerverlust von 6,6 Millionen GBP aus. Der Vorstandsvorsitzende erklärte im April 2026, das Unternehmen habe 2025 auf Jahresbasis einen Nettogewinn erreicht, getragen von rund 100 Millionen USD Zweitmarktvolumen in achtzehn Monaten, und erwarte, dass Zweitmärkte bis zur Hälfte des Geschäfts ausmachen. Die Linie, die Crowdcube in die Profitabilität gebracht hat, war also nicht die eigentliche Erfolgsgebühr, sondern die Übertragungsgebühr auf Anteile, die bereits einmal verkauft worden waren.
Ein zweiter Motor steht allerdings nicht jedem Betreiber offen und taugt nicht als allgemeine Antwort. Zweitmarkthandel lohnt sich nur dort, wo eine echte Basis bestehender Anleger vorhanden ist, mit denen gehandelt werden kann, und die ESMA-Zahlen zeigen, dass die meisten europäischen Anbieter davon weit entfernt sind: Von zwanzig für den Bericht 2025 befragten Anbietern waren elf Kleinstunternehmen und vier kleine Unternehmen. Für eine Plattform dieser Größe ist die schnellere Stellschraube die primäre Pipeline selbst, und beim Listing und der Kampagnendistribution entscheidet sich, ob diese Pipeline konvertiert oder stockt.
Wie verändert Eigenentwicklung oder Zukauf die Marge?
Die Infrastrukturentscheidung wirkt direkt auf den Deckungsbeitrag, weil der größte Teil der variablen Kosten pro Kampagne Prozess ist und nicht Urteilsvermögen. Onboarding, Zeichnung, Zahlungsabstimmung und Registerpflege sind wiederholbare Arbeit, und ob sie als Software oder als Arbeitszeit läuft, entscheidet, ob eine Servicing-Gebühr echte Marge trägt oder keine. Dieselbe Abwägung behandelt der Beitrag zu Eigenentwicklung oder Zukauf ausführlicher, und für ein gebührenbasiertes Geschäft hängt die Antwort meist davon ab, wie schnell die Pipeline wachsen soll.
ONINO ist ein Softwareanbieter, kein Plattformbetreiber und kein lizenziertes Institut. Die White-Label-Software deckt Zeichnungsstrecke, Verwaltung des Anlegerregisters und Reporting unter der Marke des Betreibers ab. Die lizenzpflichtigen Funktionen liegen bei vorintegrierten Partnern: Das Kryptowertpapierregister führt ein Registerführer mit BaFin-Erlaubnis, die Verwahrung übernimmt ein lizenzierter Verwahrer, und die Erlaubnis auf Angebotsebene, etwa eine ECSP-Lizenz, liegt beim Betreiber. Kunden bringen ihre eigenen Deals und ihre eigenen Anleger mit. Was die Software verändert, sind die Kosten der Betreuung, und genau diese Zeile entscheidet, ob das oben beschriebene Erlösmodell aufgeht.
Häufige Fragen
Wie hoch ist eine übliche Take Rate bei Crowdfunding-Plattformen? Veröffentlichte Erfolgsgebühren liegen überwiegend zwischen 5 und 8 Prozent des eingesammelten Kapitals: Kickstarter und Indiegogo bei 5 Prozent, Wefunder bei 7,9 Prozent, Crowdcube bei bis zu 8 Prozent zuzüglich weiterer Gebühren.
Lässt sich mit Equity Crowdfunding als Betreiber Geld verdienen? Grundsätzlich ja, aber nicht schnell. Crowdcube wies für das Geschäftsjahr 2023 einen Vorsteuerverlust von 6,6 Millionen GBP bei 7,5 Millionen GBP Umsatz aus und beanspruchte erst für 2025 einen Jahresgewinn, nach rund fünfzehn Jahren Geschäftstätigkeit.
Darf eine Plattform Emittent und Anleger gleichzeitig belasten? Ja. Crowdcube veröffentlicht eine Erfolgsgebühr für Emittenten und daneben eine Anlegergebühr von 2,49 Prozent, und Republic Europe veröffentlicht anlegerseitige Zahlungsgebühren, während die Emittentengebühren individuell vereinbart werden.
Fazit
Das Geschäftsmodell einer Crowdfunding-Plattform ist am Ende kein Preisproblem. Fünf Erlöslinien stehen jedem Betreiber offen, und für jede hat der Markt den gängigen Satz bereits festgelegt, womit das Gebührenverzeichnis nahezu geklärt ist. Ungeklärt bleibt das Volumen: Bei einer durchschnittlichen europäischen Eigenkapitalrunde von 640.000 Euro und 6 Prozent Take Rate braucht eine Plattform einen wiederholbaren Fluss von rund sechzehn geschlossenen Deals pro Jahr, um eine Kostenbasis von 600.000 Euro zu tragen, und Artikel 11 erhöht das vorzuhaltende Kapital, sobald diese Basis wächst.
Von den fünf Linien lohnt sich die wiederkehrende Verwaltung am ehesten als erste Baustelle. Sie ist die einzige Linie, die ohne neue Deal-Akquise wächst, sie wird am häufigsten zu niedrig bepreist, und ihre Marge hängt fast vollständig davon ab, wie weit der Prozess automatisiert ist. Wer einen Start im Jahr 2027 plant, sollte deshalb die Kosten für die Betreuung von tausend Privatanlegern rechnen, bevor über eine einzige Erfolgsgebühr verhandelt wird, und das Gebührenmodell der Crowdfunding-Plattform um dieses Ergebnis herum bauen.
General information only, accurate at the date shown. Not legal, tax or investment advice. Confirm your own position with qualified counsel
Want to learn more how this can be applied to your business?
Ähnliche Artikel lesen
Wie Crowdfunding-Plattformen Geld verdienen: fünf Erlöslinien, echte Take Rates von Kickstarter bis Crowdcube, Unit Economics und Break-even-Deals

