Business
Tokenisiertes Gold: Was besitzen Sie wirklich?
Tokenisiertes Gold erklärt: wie Besicherung, Verwahrung und Einlösung funktionieren, was es gegen Gold-ETCs kostet und wie MiCAR es einordnet.
Kristina Stark
Junior Growth Manager
Zuletzt aktualisiert

Teilen
Auf dieser Seite
Kontaktieren Sie uns
ONINO bietet Infrastruktur für digitale & tokenisierte Finanzierung.
Das Wichtigste auf einen Blick
Tokenisiertes Gold ist ein digitaler Token, der einen Anspruch auf physisches Gold in einem Tresor eines Dritten abbildet. Der Anspruch ist nur so belastbar wie das Register, der Verwahrer und die Einlösebedingungen dahinter. Der gesamte Markt ist rund 5 Mrd. US-Dollar groß und mit etwa 35 Tonnen Gold besichert, während Gold-ETFs 4.068 Tonnen halten. Zwei Emittenten, Tether Gold und Pax Gold, stellen knapp 90 Prozent davon. Die physische Einlösung beginnt bei rund 430 Feinunzen, etwa 1,65 Mio. Euro. Xetra-Gold liefert ab einem Gramm, EUWAX Gold II ab 100 Gramm kostenfrei. In der EU ist bis heute kein einziger Emittent eines vermögenswertereferenzierten Tokens zugelassen, und Binance hat Pax Gold im März 2025 genau deshalb aus dem EEA-Spothandel entfernt.
Tokenisiertes Gold ist ein digitaler Token auf einer Blockchain, der einen Anspruch auf eine festgelegte Menge physischen Golds abbildet, das ein Verwahrer in einem Tresor hält. Ein Token steht in der Regel für eine Feinunze eines London Good Delivery Barren, also des Großbarrenstandards von rund 400 Unzen, der im professionellen Edelmetallhandel gilt. Der Token ist zu jeder Uhrzeit direkt zwischen zwei Adressen übertragbar, ohne Broker und ohne Valutatag, also nach derselben Mechanik wie jede andere Tokenisierung von Vermögenswerten, nur auf Barrengold angewendet statt auf Immobilien oder Kredite. Das Gold selbst bewegt sich überhaupt nicht. Es bleibt im Tresor, und der Token ist der Nachweis darüber, wem es zusteht. In dieser Lücke zwischen dem, was sich bewegt, und dem, was besichert, liegt jede relevante Frage zu tokenisiertem Gold.
Wie kommt ein Gold-Token an sein Gold?
Ein Gold-Token kommt in vier Schritten an sein Gold: jemand zahlt beim Emittenten ein, der Emittent kauft oder alloziert Barrengold, prägt Token gegen diesen Bestand und lässt den Bestand monatlich oder quartalsweise von einer Prüfungsgesellschaft bestätigen. Es folgt die Anlegersicht auf diesen Kreislauf, denn sie entscheidet darüber, was Sie tatsächlich besitzen. Die Emittentenseite mit Verwahrverträgen, Register und Erlaubnissen ist eine eigene Aufgabe und steht in unserem Leitfaden dazu, wie man Edelmetalle und Rohstoffe tokenisiert.
Zwei Produkte beherrschen den Markt. Pax Gold (PAXG) wird von der Paxos Trust Company ausgegeben, einer in den USA beaufsichtigten Trust-Gesellschaft, gegen Good-Delivery-Barren in London. Tether Gold (XAUT) wird von TG Commodities, S.A. de C.V. ausgegeben, einer Gesellschaft aus El Salvador mit Erlaubnis der dortigen Digital-Asset-Kommission, gegen Barren in der Schweiz. In beiden Fällen lässt sich der konkrete Barren zur eigenen Adresse nachschlagen. Paxos zeigt Inhabern Seriennummer, Feinheit und Bruttogewicht der Barren, die den Token an ihrer Ethereum-Adresse zugeordnet sind, und Tether betreibt eine öffentliche Nachschlageseite, die Adressen auf Barren abbildet.
Diese Barrengenauigkeit ist echt und das Beste am Design. Sie ist auch der Punkt, an dem die nützlichen Fragen beginnen, denn eine Seriennummer sagt, welcher Barren existiert. Sie sagt nicht, wem er rechtlich gehört. Paxos beschreibt einen PAXG-Token als lagerscheinähnlichen Nachweis Ihres wirtschaftlichen Eigentums (beneficial ownership) an einem anteiligen Teil des allozierten Golds. Tether Gold formuliert deutlicher: Tether Gold halte kein rechtliches Eigentum an den Goldreserven; diese würden stattdessen von einem Verwahrer für die Inhaber von XAU₮ gehalten. Der betreffende Verwahrer ist eine schweizerische Gesellschaft, die Tether als verbundenes Unternehmen bezeichnet und nicht namentlich nennt.
An dieser Unterscheidung messen die folgenden Abschnitte jedes Produkt: Wer den Token besitzt, besitzt damit nicht automatisch das Gold.
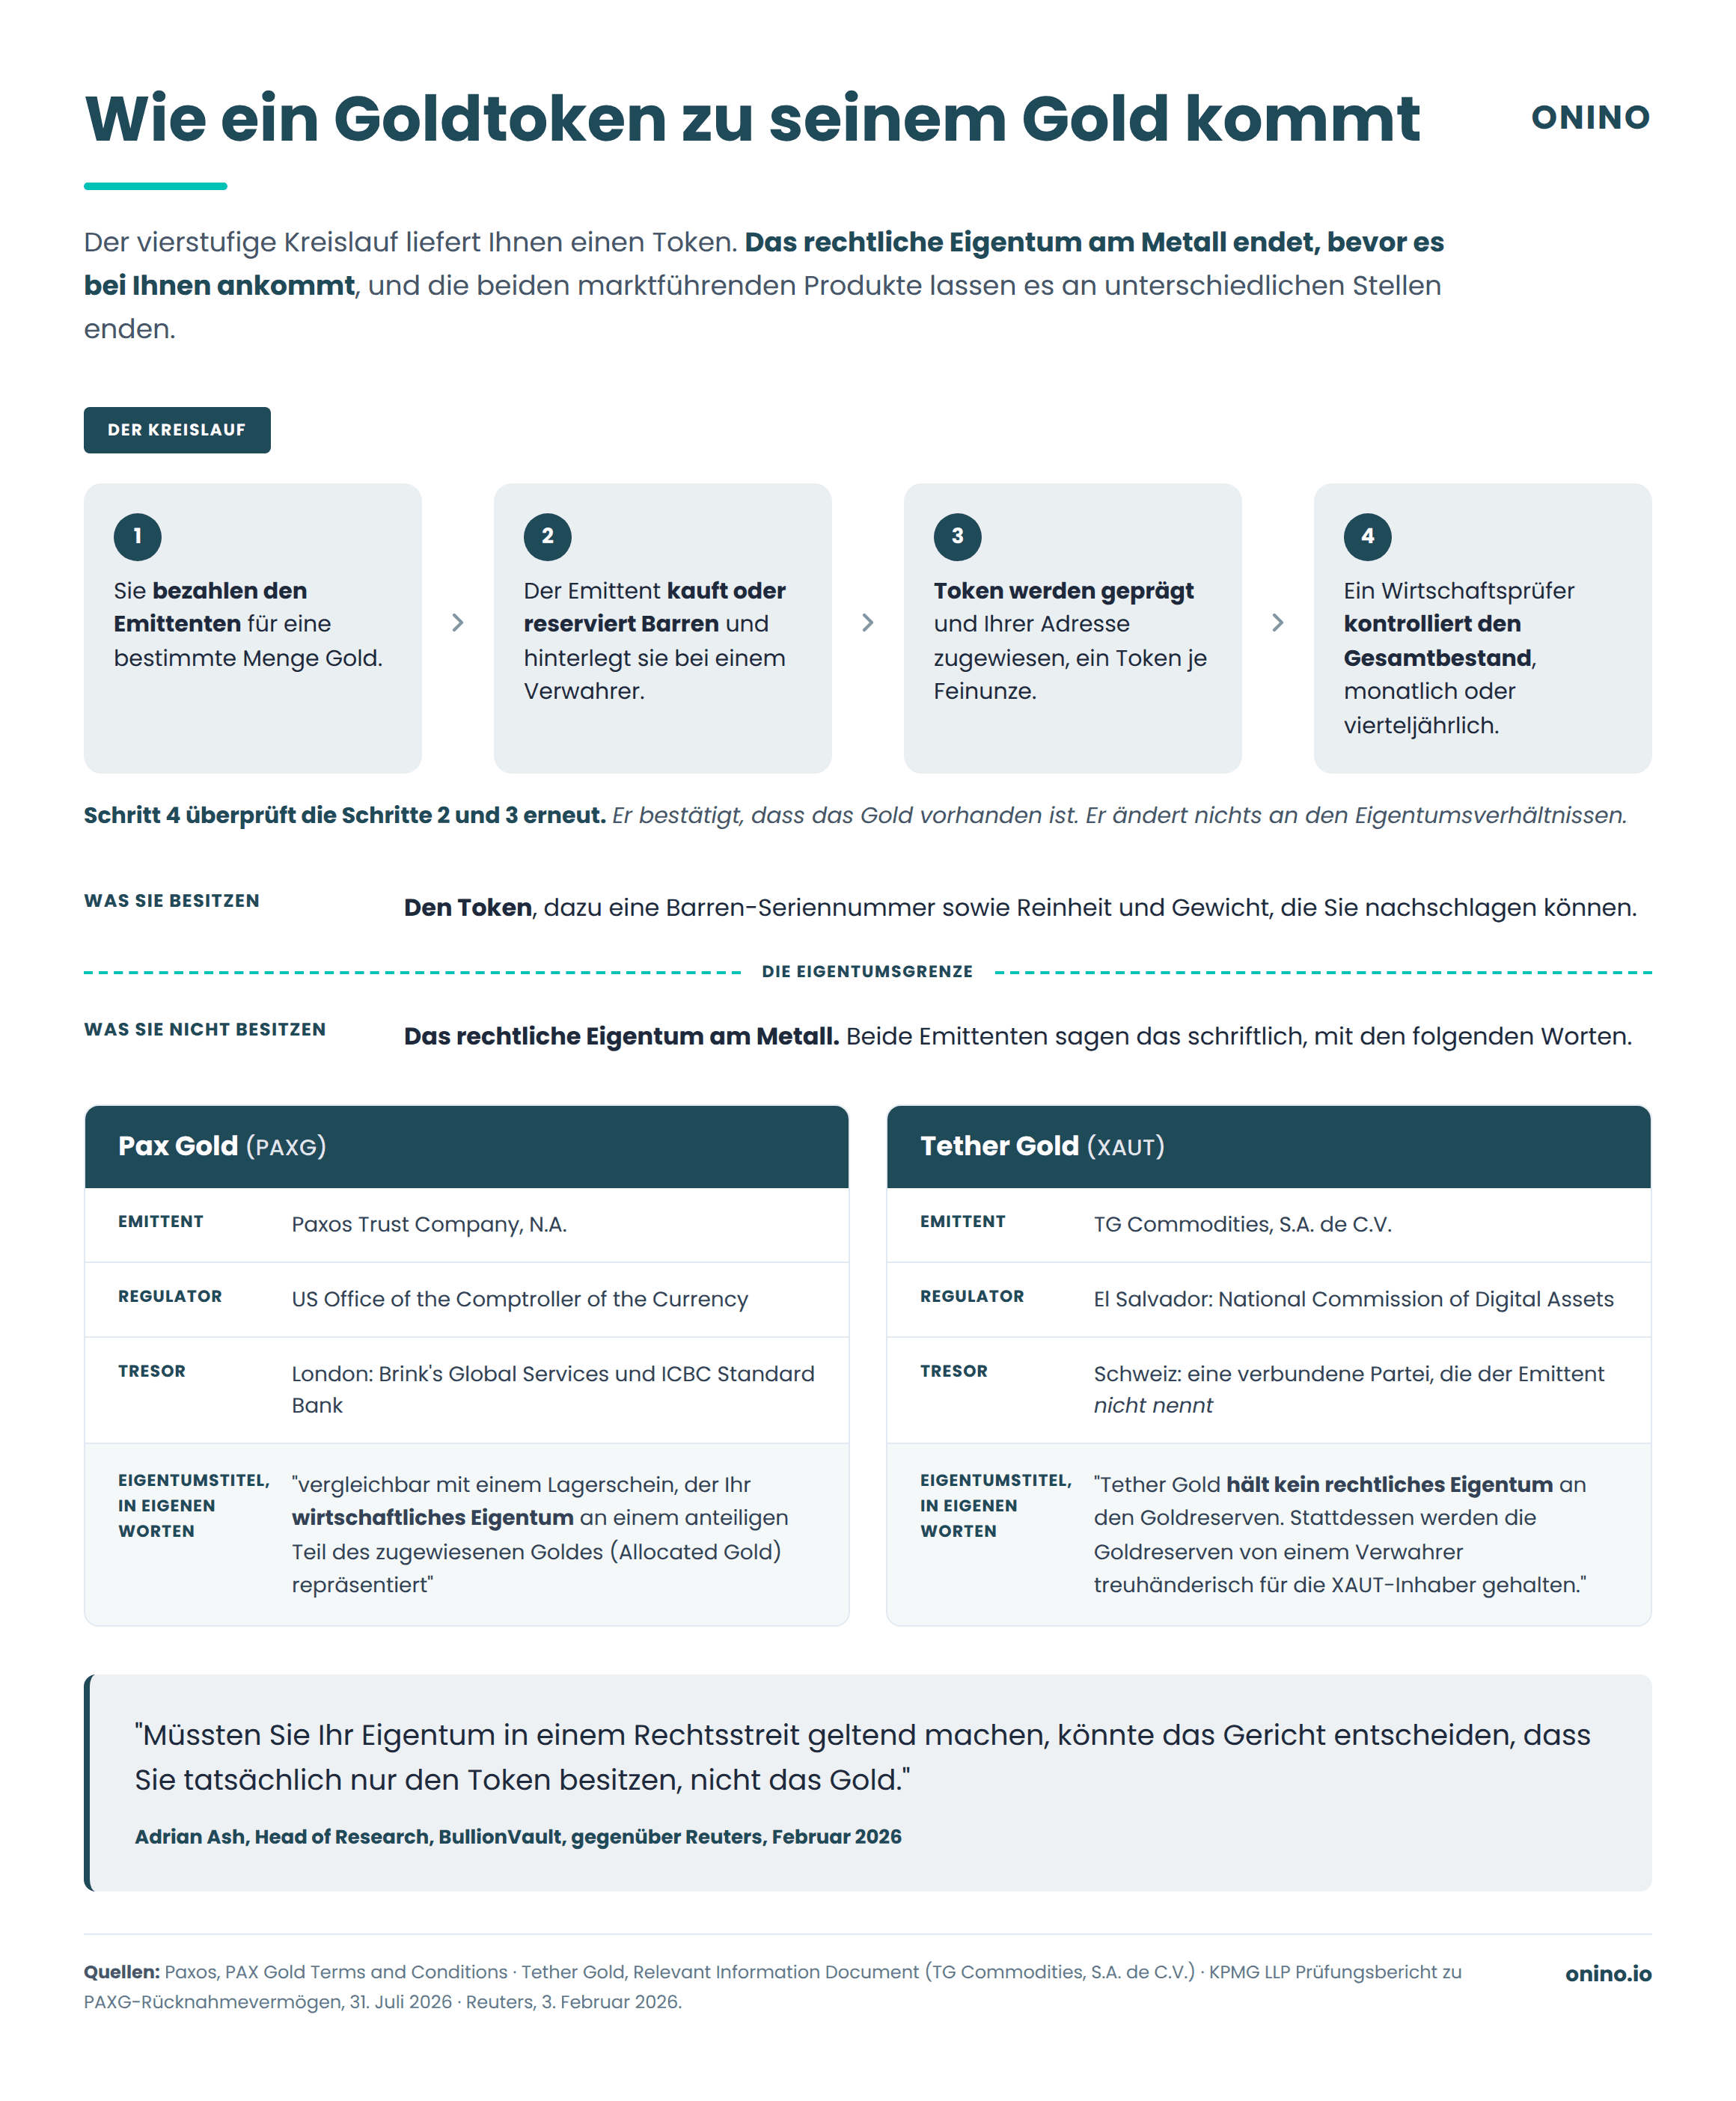
Wie die Grafik zeigt, führen vier Schritte von Ihrer Zahlung zum Token, ein Token je Feinunze, geprüft monatlich oder quartalsweise. Keiner der beiden Emittenten gibt Ihnen das rechtliche Eigentum am Metall, und beide sagen das selbst.
Die Größenordnung dahinter ist bescheidener, als die Berichterstattung vermuten lässt. Die bestätigte Reserve hinter Tether Gold und Pax Gold zusammen beträgt rund 35 Tonnen. Gold-ETFs hielten Ende Juli 2026 nach Angaben des World Gold Council 4.068 Tonnen im Wert von 530 Mrd. US-Dollar, und Zentralbanken kauften allein im zweiten Quartal 2026 289 Tonnen. Das gesamte jemals geförderte und noch vorhandene Gold beläuft sich auf etwa 220.700 Tonnen. Der komplette Markt für tokenisiertes Gold ist damit mit weniger als einem Prozent des in Gold-ETFs liegenden Golds besichert und mit etwa einem Sechstausendstel des weltweiten Bestands. Zentralbanken kauften in drei Monaten das Achtfache dessen, was alle Gold-Token zusammen besichert.
Wie liquide ist tokenisiertes Gold wirklich?
Dünner, als der Handel rund um die Uhr vermuten lässt. Zwei Eigenschaften werden hier regelmäßig verwechselt: Übertragbarkeit heißt, dass Sie einen Token nachts um drei bewegen können. Liquidität heißt, dass Sie eine relevante Position nahe am Spotpreis verkaufen können. Das ist nicht dasselbe.
Die Zahlen ordnen das ein. Tokenisiertes Gold setzte in den 24 Stunden bis zum 31. August 2026 rund 0,4 Mrd. US-Dollar um, während der Loco-London-Großmarkt 2025 täglich 180 Mrd. US-Dollar bewegte. On-Chain-Gold handelt damit etwa ein Viertel Prozent des Volumens jenes Marktes, dessen Preis es abbildet. Selbst das Rekordquartal Anfang 2026 kam auf durchschnittlich rund 1 Mrd. US-Dollar pro Tag, gegenüber 361 Mrd. US-Dollar täglich im gesamten Goldmarkt.
Drei Punkte, die niemand veröffentlicht. Erstens legen weder die Angaben der beiden Emittenten selbst noch die großen Vergleichsseiten Orderbuchtiefe oder Slippage bei Größe offen, und die sorgfältigste dieser Seiten verweigert eine Schätzung ausdrücklich und verweist Leser auf Live-Kurse für die eigene Ordergröße. Dieses Fehlen ist der Befund: bei institutioneller Größe ist der Ausstiegspreis unbekannt, bis man es versucht. Zweitens ist der Abschlag von 0,5 bis 2,5 Prozent zum Spotpreis kein Rauschen, sondern eingepreiste Einlösefriktion, und in welche Richtung er wirkt, hängt von Ihrem Weg hinein und hinaus ab. Prägen Sie zu einem spotnahen Preis und verkaufen on-chain, tragen Sie den Abschlag. Kaufen Sie on-chain und lösen in Metall ein, streichen Sie ihn ein. Was ein Umlauf kostet, sind die Ausgabe- und Einlösegebühren plus die Basis an den beiden Tagen, an denen Sie handeln. Drittens schneidet der Handel rund um die Uhr in beide Richtungen. Ist der Londoner Markt geschlossen, kann kein Arbitrageur durch Prägung oder Einlösung eine Lücke schließen, der Token kann sich also gegen Sie bewegen, ohne dass ein Korrekturmechanismus greift. Wer das abwägt, sollte vorher unsere Einordnung zu Sekundärmärkten in der Tokenisierung lesen und nicht annehmen, ein Token sei leichter zu verkaufen als ein börsengehandeltes Produkt.
Was kostet tokenisiertes Gold gegenüber Xetra-Gold und EUWAX Gold II?
Auf die Verwaltungsgebühr gesehen weniger als ein US-Gold-ETF, gegenüber einem deutschen Gold-ETC dagegen nicht erkennbar weniger, sobald man den Spread einrechnet.
Beide großen Gold-Token werben mit niedrigen oder gar keinen laufenden Kosten, und beide meinen es ernst. Paxos verlangt für die Ausgabe von PAXG nichts, hat die On-Chain-Transfergebühr abgeschafft und erhebt derzeit keine Lagergebühr. Tether Gold berechnet 25 Basispunkte bei Ausgabe und 25 bei Einlösung, dafür keine laufende Verwahrgebühr. Gegen eine Gesamtkostenquote von 0,40 Prozent bei SPDR Gold Shares sieht das eindeutig aus.
Zwei Punkte verderben den Vergleich. Der erste: tokenisiertes Gold handelt nicht zum Spotpreis. CoinGecko selbst stellt in einer im Mai 2026 aktualisierten Auswertung fest, dass Gold-Token typischerweise 0,5 bis 2,5 Prozent unter Spot handeln, was Einlösekosten und Marktfriktionen widerspiegelt. Wer zu einem spotnahen Preis prägt, mit einem Prozent Abschlag on-chain verkauft und die Ausgabe- und Einlösegebühren dazurechnet, hat nach zwei Jahren Haltedauer mehr ausgegeben als drei Jahre einer ETF-Gebühr von 0,40 Prozent kosten würden, ohne dass jemals eine Gebühr auf einer Abrechnung erschienen wäre.
Der zweite: Paxos hat sich vorbehalten, die Bedingungen zu ändern. Die Nutzungsbedingungen erlauben es, Lagergebühren zu erheben, indem Paxos neue PAXG-Token an sich selbst ausgibt und damit den Wert bestehender Token verwässert, mit 30 Tagen Vorlauf und für alle Inhaber. Zusätzlich fallen 2,00 US-Dollar monatlich auf jedes Guthaben an, bei dem zwölf Monate lang keine Ausgabe oder Einlösung stattgefunden hat. Genau das ist das Profil eines Anlegers, der Gold kauft und liegen lässt. Null Gebühren sind hier eine Politik, keine Eigenschaft des Instruments.
Produkt | Laufende Kosten | Friktion bei Ein- und Ausstieg | Physische Lieferung ab | Lagerort |
|---|---|---|---|---|
Pax Gold (PAXG) | 0 % derzeit; Lagergebühr per Token-Verwässerung vorbehalten, 30 Tage Vorlauf; 2 US-Dollar monatlich bei Inaktivität | keine Emittentengebühr, dazu Handelsspread, Gas und 0,5 bis 2,5 % Abschlag zum Spotpreis | 430 Unzen (rund 1,65 Mio. Euro) | London |
Tether Gold (XAUT) | 0 % | 25 Bp. bei Ausgabe, 25 Bp. bei Einlösung, 150 USDT Prüfgebühr, dazu Handelskosten und derselbe Abschlag | 430 Unzen, nur ganze Barren, nur in der Schweiz | Schweiz |
SPDR Gold Shares (GLD) | 0,40 % p. a. | Aktienspread | für Privatanleger nicht möglich | London (Trust) |
iShares Gold Trust (IAU) | 0,25 % p. a. | Aktienspread | für Privatanleger nicht möglich | US-Trust |
Xetra-Gold | 0,36 % p. a. inkl. USt. | Börsenspread | 1 Gramm, nur über eine Bank | Deutschland |
EUWAX Gold II | keine | Börsenspread | 100 Gramm, kostenfrei, an eine deutsche Privatadresse | Deutschland |
Die letzten beiden Zeilen sind der Vergleich, den niemand veröffentlicht. Jeder Erklärtext zu tokenisiertem Gold misst sich an einem US-ETF mit 0,40 Prozent. Für einen deutschen Anleger ist der eigentliche Wettbewerber EUWAX Gold II: keine laufenden Kosten, kostenfreie Lieferung ab 100 Gramm an eine Privatadresse, Lagerung in Deutschland.
Auch der physische Barren gehört in diese Rechnung, und hier sind die deutschen Preise eindeutig. Bei einem Spotkurs von 123,69 Euro je Gramm lagen die günstigsten auf gold.de gelisteten Angebote am 31. August 2026 bei 128,45 Euro für einen Gramm-Barren, also 3,85 Prozent Aufschlag, bei 125,76 Euro je Gramm für zehn Gramm, also 1,68 Prozent, und bei rund 124,05 Euro je Gramm ab 100 Gramm aufwärts, also nur 0,29 Prozent. Der Aufschlag auf einen Kilobarren ist damit ungefähr so hoch wie der einmalige Handelsspread eines Gold-ETC und deutlich niedriger als der strukturelle Abschlag, den ein Gold-Token beim Ein- und Ausstieg kostet. Wer Gold schlicht besitzen will und keine On-Chain-Funktionen braucht, zahlt in Deutschland für Barren ab 100 Gramm weniger als für den Token.
Können Sie ein Gold-Token tatsächlich in Gold einlösen?
Theoretisch ja, praktisch so gut wie nie. Pax Gold und Tether Gold verlangen beide rund 430 Token für die Einlösung eines physischen Barrens, weil ein London Good Delivery Barren zwischen etwa 385 und 415 Feinunzen wiegt und kein Emittent ihn teilt.
Bei einem Goldpreis um 4.500 US-Dollar je Unze sind 430 Unzen etwa 1,93 Mio. US-Dollar, also rund 1,65 Mio. Euro. Paxos nennt als Mindestmenge 430 PAXG-Token je London-Good-Delivery-Barren zuzüglich der im Paxos User Guide genannten Gebühr; Transport organisiert und bezahlt anschließend der Inhaber, und mit Übergabe an den gewählten Dienstleister gilt die Pflicht von Paxos als erfüllt. Bei Tether Gold liegt die Schwelle inhaltlich gleich, mit einer Einschränkung, die man zweimal lesen sollte: Tether Gold bietet derzeit keine Lieferung außerhalb der Schweiz an. Ein deutscher Inhaber holt das Metall also in der Schweiz ab oder verkauft es dort.
Dagegen stehen zwei deutsche Gold-ETCs, die über dasselbe Depot handelbar sind. Xetra-Gold liefert ab einem Gramm, allerdings nur über eine Bank und nicht an eine Privatadresse; Stiftung Warentest dokumentierte im Februar 2026 einen Fall, in dem die Auslieferung eines Kilobarrens im Wert von 139.534 Euro insgesamt etwa 434 Euro kostete, rund 0,31 Prozent. EUWAX Gold II liefert ab 100 Gramm kostenfrei an eine deutsche Adresse. Der Lieferanspruch, der tokenisiertes Gold nach alloziertem Barrengold klingen lässt, beginnt bei Gold-Token bei rund 1,65 Mio. Euro. Bei einem Produkt, das deutsche Privatanleger längst kaufen können, beginnt er bei einem Gramm.
Wie ist tokenisiertes Gold unter MiCAR eingeordnet?
Als vermögenswertereferenzierter Token, und damit außerhalb dessen, was in der EU derzeit zugelassen ist. Ende August 2026 war in der Europäischen Union kein einziger Emittent eines solchen Tokens zugelassen.
Die Einordnung folgt aus der Definition. Artikel 3 Absatz 1 Nummer 6 MiCAR definiert einen vermögenswertereferenzierten Token als Kryptowert, der kein E-Geld-Token ist und dessen Wertstabilität durch Bezugnahme auf einen anderen Wert oder ein anderes Recht oder eine Kombination davon, einschließlich einer oder mehrerer amtlicher Währungen, gewahrt werden soll. Ein Token, der an eine Feinunze Gold gekoppelt ist, referenziert einen Wert, der keine amtliche Währung ist. Damit fällt er unter Titel III und nicht unter das leichtere White-Paper-Regime für sonstige Kryptowerte. Die deutsche Rechtsliteratur formuliert es knapp: Referenzwerte können neben Währungen insbesondere auch Edelmetalle wie Gold sein.
Wichtig ist auch, was ein Gold-Token nicht ist. Er ist kein digitales Wertpapier, also kein Instrument nach eWpG mit einem beaufsichtigten Register dahinter, und er ist auch kein Utility Token. Drei Kategorien, drei Regime, und die Einordnung entscheidet darüber, welchen Schutz ein Inhaber hat.
Titel III ist bewusst anspruchsvoll und Teil des breiteren europäischen Regulierungsrahmens für digitale Vermögenswerte. Ein Emittent braucht die vorherige Erlaubnis der zuständigen nationalen Behörde, in Deutschland also eine Erlaubnis der BaFin, bevor der Token öffentlich angeboten oder zum Handel zugelassen werden darf, dazu ein gebilligtes White Paper, Mindesteigenmittel sowie eine Vermögensreserve, die bei qualifizierten Verwahrern liegt und rechtlich von der Insolvenzmasse des Emittenten getrennt ist. Artikel 39 Absatz 1 gewährt Inhabern anschließend genau das, was heutige Gold-Token nicht bieten: ein jederzeitiges Rücktauschrecht gegenüber den Emittenten.
Das Register zeigt, wie viele Emittenten diesen Weg gegangen sind. Im MiCA-Register der ESMA standen Ende August 2026 null zugelassene Emittenten vermögenswertereferenzierter Token, gegenüber 23 Emittenten von E-Geld-Token und 331 zugelassenen Krypto-Dienstleistern. Europa hat eine Kategorie für goldbesicherte Token geschaffen und niemanden hineingelassen. Das hat praktische Folgen: am 31. März 2025 nahm Binance neun Token aus dem Spothandel für Nutzer im EEA, und Pax Gold stand neben USDT, FDUSD, TUSD, USDP, DAI, AEUR, UST und USTC auf dieser Liste. Die größte Börse der Welt hat den größten Gold-Token der Welt in Europa aus demselben Grund entfernt wie den größten Stablecoin.
Wie wird tokenisiertes Gold in Deutschland besteuert?
Vermutlich nach § 23 EStG mit Steuerfreiheit nach einem Jahr, aber gesichert ist das nicht. Für Gold-Token existiert bis heute keine Verwaltungsanweisung und kein Urteil.
Der Ausgangspunkt ist klar. Physisches Anlagegold fällt unter § 23 EStG und ist nach einer Haltefrist von einem Jahr steuerfrei. Deutsche Gold-ETCs erben diese Behandlung, weil der Bundesfinanzhof am 16. Juni 2020 (VIII R 7/17) entschied, dass ein goldbesichertes Wertpapier, das "einen Anspruch gegen die Emittentin auf Lieferung physischen Goldes" verbrieft, keine Kapitalforderung ist. Der Sachleistungsanspruch entscheidet, nicht die Verpackung. Das BMF bestätigte die Behandlung am 19. Februar 2021 und knüpfte sie ausdrücklich daran, dass Lieferoptionen tatsächlich verfügbar sind. Gold-ETFs dagegen laufen über § 20 EStG und unterliegen der Abgeltungsteuer unabhängig von der Haltedauer.
Wendet man den Test des Bundesfinanzhofs auf Gold-Token an, spricht die Formulierung der Emittenten für einen Sachleistungsanspruch und damit für § 23 EStG. Gegen diese Einordnung sprechen zwei Punkte. Erstens ist ein Lieferanspruch mit einer Untergrenze von 430 Unzen und, bei Tether Gold, ausschließlich in der Schweiz für einen Privatanleger kaum als verfügbar zu bezeichnen. Zweitens erfüllt ein Gold-Token unstreitig die weite Definition eines Kryptowerts im BMF-Schreiben vom 6. März 2025, nämlich die "digitale Darstellung eines Wertes oder eines Rechts", die mittels Distributed-Ledger-Technologie übertragen und gespeichert werden kann. Dieses Schreiben erwähnt vermögenswertereferenzierte Token nicht.
Solange Kryptowerte ebenfalls unter § 23 EStG fallen, ist diese Doppeldeutigkeit folgenlos. Sie wird relevant, falls der Vorschlag aus dem Haushaltsentwurf vom 3. Juli 2026 umgesetzt wird, privat gehaltene Kryptowerte in § 20 EStG zu verschieben und unabhängig von der Haltedauer zu besteuern. Physisches Gold und übrige Wirtschaftsgüter sollen nach diesem Entwurf in § 23 EStG bleiben. Damit würden physisches Gold und, nach heutiger Lesart, Gold-ETCs die Steuerfreiheit nach einem Jahr behalten, ein als Kryptowert eingeordneter Gold-Token nicht. Beschlossen ist nichts: im Referentenentwurf zum Jahressteuergesetz 2026 fehlte die Änderung am 24. Juli 2026, und mit Stand 21. August 2026 gilt die Haltefrist unverändert. Für einen deutschen Anleger bleibt damit ein Einordnungsrisiko, das bei EUWAX Gold II oder Xetra-Gold nicht besteht. Dies ist keine Steuerberatung; die Einordnung im Einzelfall gehört zum Steuerberater.
Was kann der Emittent mit Ihren Token machen?
Sie einfrieren, und im Fall von Paxos auch das Gold dahinter vernichten lassen. Beide Emittenten haben diese Befugnis, beide legen sie offen, und keiner der bestplatzierten Erklärtexte, die wir geprüft haben, erwähnt sie.
Die Bedingungen von Paxos sind eindeutig. Paxos hat danach die Möglichkeit und das Recht, alle PAXG-Token gesammelt einzufrieren und zu aktualisieren, unabhängig davon, wo sie gehalten werden, und weist darauf hin, dass eingefrorenes oder eingezogenes Guthaben samt dem dahinterliegenden Gold vollständig und dauerhaft unwiederbringlich und unbrauchbar werden und unter Umständen vernichtet werden kann, mit dem Zusatz, dass Paxos dafür nicht haftet. Der Smart Contract setzt das um. Das öffentliche Repository von Paxos dokumentiert eine Asset-Protection-Rolle, die das PAXG-Guthaben jeder Adresse einfrieren und nach dem Einfrieren löschen kann, über die Funktionen freeze(), unfreeze() und wipeFrozenAddress(), die alle drei im aktuell eingesetzten Vertrag aktiv sind. Tether Gold räumt sich eine gleichwertige und dem Wortlaut nach weiter gefasste Befugnis ein: Die Bedingungen behalten sich Einfrieren und Einziehung von Token in jeder Wallet vor, die ein Inhaber nutzt, und zwar nach alleinigem und freiem Ermessen des Emittenten, während Paxos dieselbe Funktion als etwas beschreibt, das es auf gesetzliche Anordnung hin ausübt.
Diese Befugnis ist kein Skandal. Ein regulierter Emittent, der einer gerichtlichen Anordnung nicht folgen könnte, wäre das schlechtere Produkt, und Paxos begründet die Funktion genau so: sie existiert, weil die Aufsicht sie verlangt. Der Punkt ist enger. Ein 100-Gramm-Barren im Frankfurter Schließfach hat keine Funktion wipeFrozenAddress(). Dieselbe Entscheidung, die On-Chain-Gold sonntagnachts um drei übertragbar macht, macht es aus der Ferne entziehbar.
Zwei kleinere Punkte gehören hierher. Erstens ist eine Bestätigung keine Prüfung. Paxos veröffentlicht monatliche Attestierungen durch KPMG LLP, Tether Gold quartalsweise Stellungnahmen nach ISAE 3000 (Revised), unterzeichnet von BDO Advisory Services S.r.l. Beides prüft stichtagsbezogen eine Aussage des Managements über die Reserve und ist keine Jahresabschlussprüfung. Eine vollständige Barrenzählung ist ebenfalls keines von beiden, doch die zwei unterscheiden sich stärker, als diese Formulierung vermuten lässt: Der BDO-Bericht führt Inventurschritte und eine Stichprobenprüfung von Barren auf, der KPMG-Bericht nennt überhaupt kein physisches Prüfungsverfahren. Tether ergänzt, die Versicherung des Verwahrers decke voraussichtlich nicht den vollen Betrag der Goldreserven, Tether Gold sei nicht Begünstigter dieser Versicherung, und Inhaber, die gegen den Verwahrer vorgehen wollen, müssten dafür eigene Mittel aufwenden. Zweitens die Konzentration: Tether Gold und Pax Gold stellen 89 Prozent der CoinGecko-Kategorie, DWF Labs bezifferte sie im März 2026 auf 97 Prozent der Marktkapitalisierung. Zwei Emittenten, zwei Lagerjurisdiktionen, zwei Aufsichtsbehörden außerhalb der EU.
Der ONINO Backing Test
Alles Vorstehende lässt sich auf vier Fragen verdichten, und es sind dieselben vier Fragen, die bei jedem tokenisierten Vermögenswert darüber entscheiden, ob er hält, was er behauptet, von Immobilien bis zu realen Vermögenswerten aller Art.
Wer hält das rechtliche Eigentum? Nicht wer das Metall hält und nicht wessen Logo am Tresor steht. Ob der Anspruch ein dingliches Recht an bestimmten Vermögenswerten oder eine Forderung gegen eine Gesellschaft ist, entscheidet über den Insolvenzfall. Pax Gold und Tether Gold antworten unterschiedlich, und beide Antworten stehen in öffentlichen Dokumenten.
Wer führt das Register, und mit welcher Erlaubnis? Eine Blockchain ist ein Journal, kein Rechtsregister. Irgendjemand kontrolliert Prägung, Sperrung und Vernichtung, und diese Partei ist einer bestimmten Aufsicht unterworfen oder keiner. Bei Gold-Token ist das derzeit eine US-Finanzaufsicht im einen und die Digital-Asset-Kommission El Salvadors im anderen Fall.
Wo liegt die Einlöseschwelle, in der Währung des Anlegers? Ein Lieferanspruch mit 1,65 Mio. Euro Untergrenze und einem einzigen zulässigen Lieferland ist ein anderes Instrument als einer, der 100 Gramm an eine Privatadresse liefert.
Welche Erlaubnis deckt das Angebot dort, wo der Anleger lebt? Artikel 39 MiCAR würde einem Inhaber in der EU jederzeitige Einlösung zum Marktwert geben, und niemand hat die Erlaubnis beantragt, die das auslöst. Wo keine Erlaubnis greift, greift auch kein Anlegerschutz.
Ein Gold-Token, der alle vier Fragen gut beantwortet, ist ein gutes Instrument. Einer, der sie schlecht beantwortet, ist ein gutes Instrument für einen anderen Inhaber als den, der ihn kauft. Die Fragen kosten nichts, und die Antworten sind fast immer veröffentlicht.
Fazit: Für wen tokenisiertes Gold Sinn ergibt
Tokenisiertes Gold ist ein echter Anspruch auf echtes Metall mit einer wirklich nützlichen Abwicklungsschicht und einer deutlich schwächeren rechtlichen Hülle als die Produkte, mit denen es üblicherweise verglichen wird.
Wenn der Grund für On-Chain-Gold die Hülle selbst ist, also Übertragbarkeit rund um die Uhr, Nutzung als Sicherheit in einem dezentralen Protokoll oder das Verschieben von Werten zwischen Handelsplätzen ohne Bank, dann leistet tokenisiertes Gold etwas, das kein ETC kann, und die Nachteile sind bewusst in Kauf zu nehmen. Das sind echte Vorteile, und der allgemeine Fall dafür steht in unserem Beitrag zu den Vorteilen einer Investition in tokenisierte Wertpapiere, wobei Gold-Token außerhalb des regulierten Wertpapierrahmens liegen, den dieser Beitrag voraussetzt.
Wenn der Grund dagegen schlicht der günstige Besitz von Gold ist, fällt der Fall in Deutschland deutlich schwächer aus, weil ein deutscher Gold-ETC schon heute keine laufenden Kosten, Lieferung ab 100 Gramm, einen deutschen Tresor und eine geklärte steuerliche Behandlung bietet. Davon wiegt die geklärte Steuerbehandlung am schwersten, und sie ist der einzige Punkt, den ein Anleger nicht durch die Wahl eines besseren Emittenten lösen kann.
Interessant ist letztlich weniger die Frage, ob man einen Gold-Token kauft, sondern ob die Infrastruktur dahinter erwachsen wird. Das ist eine Frage der Infrastruktur für regulierte tokenisierte Wertpapiere und nicht des besseren Marketings. Lukas Wipf, Co-Founder und CPO bei ONINO, benennt die Lehre für alle, die selbst ein Angebot strukturieren: "Gold-Token sind eine nützliche Warnung für jeden, der ein Angebot strukturiert. Wer das rechtliche Eigentum hält, in welchem Register der Anspruch liegt und was eine Einlösung tatsächlich kostet, ist alles entschieden, bevor der Token existiert, und Anleger erben diese Entscheidungen, ob sie die Bedingungen lesen oder nicht."
General information only, accurate at the date shown. Not legal, tax or investment advice. Confirm your own position with qualified counsel.
Want to learn more how this can be applied to your business?
Ähnliche Artikel lesen
Tokenisiertes Gold erklärt: wie Besicherung, Verwahrung und Einlösung funktionieren, was es gegen Gold-ETCs kostet und wie MiCAR es einordnet.