
Wie Sekundärmärkte tatsächlich funktionieren
Wer handelt, wo gehandelt wird und was vorhanden sein muss, damit ein Markt entstehen kann.
Blog lesen
TOKENISIERUNG
Tokenisierung wandelt reale Vermögenswerte – Anleihen, Aktien, Fondsanteile, Immobilien – in digitale Token um, deren Rechte und Übertragungen automatisch in Software durchgesetzt werden.
Tokenisierung wandelt reale Vermögenswerte – Anleihen, Aktien, Fondsanteile, Immobilien – in digitale Token um, deren Rechte und Übertragungen automatisch in Software durchgesetzt werden.

DREI EBENEN, NICHT EINE
Einer erklärt die Mechanik, einer erklärt, warum sich überhaupt jemand damit befasst, und einer zeigt, wo zu viel versprochen wurde.
Die Mechanik ist ähnlich. Die Ökonomie ist es nicht. Eine Immobilie, ein Rechnungsbuch und ein Fonds verhalten sich nach der Fraktionalisierung jeweils unterschiedlich. Deshalb hat jede Anlageklasse ihren eigenen Leitfaden.
Anteiliges Eigentum an Bestandsimmobilien und Entwicklungsprojekten.
LesenFREMDKAPITALFremdkapitalinstrumente: Kupons und Rückzahlung laufen on-ledger.
LesenFONDSFondsanteile, Zeichnungen und das Anlegerregister.
LesenFORDERUNGENKurzfristiges Working Capital und warum die Laufzeit alles verändert.
LesenEIGENKAPITALAktien und Beteiligungen, und wie der Cap Table danach aussieht.
LesenSTARTUPSEin Leitfaden für Gründer, inklusive dem, was man früh besser lässt.
LesenROHSTOFFEPhysische Hinterlegung, Lagerung und die Frage der Einlösung.
LesenASSET MANAGEMENTWas sich ändert, wenn ein Manager viele Vehikel gleichzeitig betreut.
LesenWenn Ihr Vermögenswert nicht aufgeführt ist, gilt das Prinzip in der Regel trotzdem: Alles mit klaren Eigentumsverhältnissen und einem definierbaren Cashflow lässt sich auf diese Weise abbilden. Der Unterschied liegt darin, ob sich der Aufwand rechnet.
Die Mechanik ist ähnlich. Die Ökonomie ist es nicht. Eine Immobilie, ein Rechnungsbuch und ein Fonds verhalten sich nach der Fraktionalisierung jeweils unterschiedlich. Deshalb hat jede Anlageklasse ihren eigenen Leitfaden.
Anteiliges Eigentum an Bestandsimmobilien und Entwicklungsprojekten.
LesenFREMDKAPITALFremdkapitalinstrumente: Kupons und Rückzahlung laufen on-ledger.
LesenFONDSFondsanteile, Zeichnungen und das Anlegerregister.
LesenFORDERUNGENKurzfristiges Working Capital und warum die Laufzeit alles verändert.
LesenEIGENKAPITALAktien und Beteiligungen, und wie der Cap Table danach aussieht.
LesenSTARTUPSEin Leitfaden für Gründer, inklusive dem, was man früh besser lässt.
LesenROHSTOFFEPhysische Hinterlegung, Lagerung und die Frage der Einlösung.
LesenASSET MANAGEMENTWas sich ändert, wenn ein Manager viele Vehikel gleichzeitig betreut.
LesenWenn Ihr Vermögenswert nicht aufgeführt ist, gilt das Prinzip in der Regel trotzdem: Alles mit klaren Eigentumsverhältnissen und einem definierbaren Cashflow lässt sich auf diese Weise abbilden. Der Unterschied liegt darin, ob sich der Aufwand rechnet.
Die Mechanik ist ähnlich. Die Ökonomie ist es nicht. Eine Immobilie, ein Rechnungsbuch und ein Fonds verhalten sich nach der Fraktionalisierung jeweils unterschiedlich. Deshalb hat jede Anlageklasse ihren eigenen Leitfaden.
Anteiliges Eigentum an Bestandsimmobilien und Entwicklungsprojekten.
LesenFREMDKAPITALFremdkapitalinstrumente: Kupons und Rückzahlung laufen on-ledger.
LesenFONDSFondsanteile, Zeichnungen und das Anlegerregister.
LesenFORDERUNGENKurzfristiges Working Capital und warum die Laufzeit alles verändert.
LesenEIGENKAPITALAktien und Beteiligungen, und wie der Cap Table danach aussieht.
LesenSTARTUPSEin Leitfaden für Gründer, inklusive dem, was man früh besser lässt.
LesenROHSTOFFEPhysische Hinterlegung, Lagerung und die Frage der Einlösung.
LesenASSET MANAGEMENTWas sich ändert, wenn ein Manager viele Vehikel gleichzeitig betreut.
LesenWenn Ihr Vermögenswert nicht aufgeführt ist, gilt das Prinzip in der Regel trotzdem: Alles mit klaren Eigentumsverhältnissen und einem definierbaren Cashflow lässt sich auf diese Weise abbilden. Der Unterschied liegt darin, ob sich der Aufwand rechnet.
Weitere Beiträge aus dem ONINO-Blog.

Was MiFID II für tokenisierte Wertpapiere in der EU verlangt: Pflichten, praktische Umsetzung und wie die Vorschriften on-chain angewendet werden
Ankündigung ansehen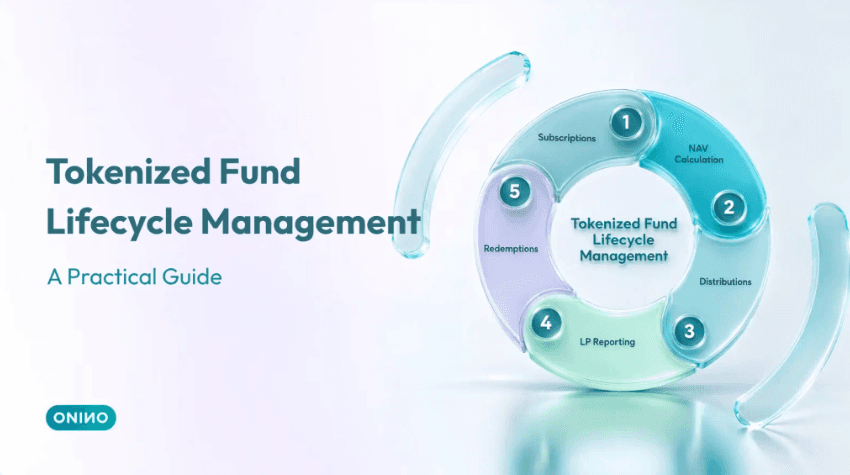
Was ONINO ist und was nicht: Finanzierungsinfrastruktur, keine Crowdfunding-Plattform, kein Blockchain-Unternehmen. Wie unsere Plattform, bei der Tokenisierung nur eine von mehreren Optionen ist, für Vermögensverwalter, Banken funktioniert
Ankündigung ansehen
What to verify before you commit to any infrastructure.
Ankündigung ansehen
Wie No-Code-Plattformen technische Hürden bei der Ausgabe elektronischer Wertpapiere beseitigen. Compliant Token-Offerings ohne Entwickler starten, vom Investoren-Onboarding bis zum Lifecycle-Management.
Ankündigung ansehen
Was regulierte Finanzierungsinfrastruktur für elektronische Wertpapiere in der EU bedeutet. BaFin, eWpG, ECSPR und MiCA erklärt, für Erstemittenten und Investoren, die in tokenisierte Märkte einsteigen.
Ankündigung ansehenWeitere Beiträge aus dem ONINO-Blog.
Was MiFID II für tokenisierte Wertpapiere in der EU verlangt: Pflichten, praktische Umsetzung und wie die Vorschriften on-chain angewendet werden
Ankündigung ansehenWas ONINO ist und was nicht: Finanzierungsinfrastruktur, keine Crowdfunding-Plattform, kein Blockchain-Unternehmen. Wie unsere Plattform, bei der Tokenisierung nur eine von mehreren Optionen ist, für Vermögensverwalter, Banken funktioniert
Ankündigung ansehenWhat to verify before you commit to any infrastructure.
Ankündigung ansehenWie No-Code-Plattformen technische Hürden bei der Ausgabe elektronischer Wertpapiere beseitigen. Compliant Token-Offerings ohne Entwickler starten, vom Investoren-Onboarding bis zum Lifecycle-Management.
Ankündigung ansehenWas regulierte Finanzierungsinfrastruktur für elektronische Wertpapiere in der EU bedeutet. BaFin, eWpG, ECSPR und MiCA erklärt, für Erstemittenten und Investoren, die in tokenisierte Märkte einsteigen.
Ankündigung ansehenWeitere Beiträge aus dem ONINO-Blog.
Was MiFID II für tokenisierte Wertpapiere in der EU verlangt: Pflichten, praktische Umsetzung und wie die Vorschriften on-chain angewendet werden
Ankündigung ansehenWas ONINO ist und was nicht: Finanzierungsinfrastruktur, keine Crowdfunding-Plattform, kein Blockchain-Unternehmen. Wie unsere Plattform, bei der Tokenisierung nur eine von mehreren Optionen ist, für Vermögensverwalter, Banken funktioniert
Ankündigung ansehenWhat to verify before you commit to any infrastructure.
Ankündigung ansehenWie No-Code-Plattformen technische Hürden bei der Ausgabe elektronischer Wertpapiere beseitigen. Compliant Token-Offerings ohne Entwickler starten, vom Investoren-Onboarding bis zum Lifecycle-Management.
Ankündigung ansehenWas regulierte Finanzierungsinfrastruktur für elektronische Wertpapiere in der EU bedeutet. BaFin, eWpG, ECSPR und MiCA erklärt, für Erstemittenten und Investoren, die in tokenisierte Märkte einsteigen.
Ankündigung ansehenThese five cover the decision and what comes after it.
What building actually costs once partner integrations, registers and years of lifecycle are counted, and the cases where building still makes sense.
Read ArticleSubscriptions, distributions, reporting and redemptions, year after year.
Read ArticleWhat to verify before you commit to any infrastructure.
Read ArticleThe 2026 options, and how they differ in practice.
Read ArticleHow eligibility and transfer restrictions are enforced at the contract level.
Read ArticleTokenization has no threshold that triggers it, so the useful context is what the market has actually done rather than what it has been promised. These three shape most decisions.
Tokenized real world assets across more than 7,000 products and 12 asset classes. Real, growing fast, and still small beside conventional issuance.
Asset-backed credit at $23.7bn and US Treasuries at $15bn make up roughly two thirds of it. Debt-shaped instruments are where this works today.
If you are tokenizing a building, you are early rather than late. Around $457m, despite property dominating almost every conversation about tokenization.


KYC, suitability and subscription steps, and where operators usually lose people.
Read ArticleBefore you build an offering around resale, understand what resale currently means in practice.
Most explainers only publish the left column. The right one is why issuers trust the left.
Vor jeder Analyse von Instrumenten oder Technologie zeigen Ihnen diese Schwellenwerte ungefähr, was Ihre Finanzierungsrunde kosten wird und wie lange sie dauert.
Tokenisierte Real World Assets über mehr als 7.000 Produkte und 12 Anlageklassen hinweg. Real, schnell wachsend und im Vergleich zur klassischen Emission noch klein.
Forderungsbesicherte Kredite mit 23,7 Mrd. USD und US-Staatsanleihen mit 15 Mrd. USD machen davon rund zwei Drittel aus. Fremdkapitalähnliche Instrumente sind der Bereich, in dem das heute funktioniert.
Wenn Sie eine Immobilie tokenisieren, sind Sie eher früh als spät dran. Rund 457 Mio. USD, obwohl Immobilien fast jede Diskussion über Tokenisierung dominieren.
Vor jeder Analyse von Instrumenten oder Technologie zeigen Ihnen diese Schwellenwerte ungefähr, was Ihre Finanzierungsrunde kosten wird und wie lange sie dauert.
Tokenisierte Real World Assets über mehr als 7.000 Produkte und 12 Anlageklassen hinweg. Real, schnell wachsend und im Vergleich zur klassischen Emission noch klein.
Forderungsbesicherte Kredite mit 23,7 Mrd. USD und US-Staatsanleihen mit 15 Mrd. USD machen davon rund zwei Drittel aus. Fremdkapitalähnliche Instrumente sind der Bereich, in dem das heute funktioniert.
Wenn Sie eine Immobilie tokenisieren, sind Sie eher früh als spät dran. Rund 457 Mio. USD, obwohl Immobilien fast jede Diskussion über Tokenisierung dominieren.
Dieser Leitfaden behandelt Asset-Tokenisierung – digitale Token, die reale Vermögenswerte wie Anleihen, Aktien, Fondsanteile oder Immobilien repräsentieren. Datentokenisierung (Cybersecurity-Platzhalter) und NLP-Tokenisierung (Texteinheiten für Sprachmodelle) sind unabhängige Fachbereiche. Alles Folgende befasst sich mit dem ersten.
Die meisten Erklärtexte veröffentlichen nur die linke Spalte. Die rechte ist der Grund, warum Emittenten der linken vertrauen.
Die meisten Erklärtexte veröffentlichen nur die linke Spalte. Die rechte ist der Grund, warum Emittenten der linken vertrauen.
Häufig gestellte Fragen
FAQ
Wir beantworten gerne alle Ihre Fragen.
PASSENDE LÖSUNGEN