Einblicke
RWA-Tokenisierung: Die verpasste Chance der Asset Manager
Warum die meisten Asset Manager die RWA-Tokenisierung verpassen und wie sie handeln, bevor Wettbewerber den Standard setzen
Kristina Stark
Junior Growth Manager
Zuletzt aktualisiert

Auf dieser Seite
Kontaktieren Sie uns
ONINO bietet Infrastruktur für digitale & tokenisierte Finanzierung.
Teilen
Das Wichtigste auf einen Blick
Die meisten Asset Manager verpassen die RWA-Tokenisierung, weil sie sie als Technologieprojekt behandeln, nicht weil die EU-Regulierung oder die Technik noch nicht bereit wären. Die RWA-Tokenisierung überführt illiquide Bestände auf programmierbare Infrastruktur, verkürzt die Abwicklung, ermöglicht fraktionalen Zugang im konformen Rahmen und senkt die Servicing-Kosten je Investor. JP Morgan, Goldman Sachs und Hamilton Lane arbeiten bereits produktiv, und obwohl die BCG-Prognose von 16 Billionen US-Dollar bis 2030 umstritten ist, liegen heute bereits rund 38 Milliarden US-Dollar an realen Vermögenswerten on-chain. Die bindende Restriktion ist die operative Umsetzungsbereitschaft, und Manager, die jetzt konforme Infrastruktur einführen, können den Standard setzen, an dem sich Wettbewerber später orientieren.
Die Tokenisierung realer Vermögenswerte (RWA) gibt das Eigentum an einem physischen oder finanziellen Vermögenswert, etwa einem Fondsanteil, einer Private-Credit-Position oder einer Immobilienbeteiligung, als digital natives Wertpapier auf programmierbarer Infrastruktur aus und verwaltet es dort. Für Asset Manager ist das keine neue Anlageklasse, sondern eine neue Betriebsebene unter den Vermögenswerten, die sie ohnehin verwalten: Sie automatisiert Zeichnung, Übertragung, Cap-Table und Reporting, also die Arbeit, die heute über Tabellen, PDFs und manuelle Abstimmung läuft.
Die Lücke ist eine des Handelns, nicht des Wissens. BCG prognostizierte 2022, dass tokenisierte illiquide Vermögenswerte bis 2030 rund 16 Billionen US-Dollar erreichen könnten. Diese Zahl ist umstritten und mit Vorsicht zu behandeln: Das Basisszenario von McKinsey aus dem Jahr 2024 sieht tokenisierte Finanzanlagen bis 2030 bei unter 2 Billionen US-Dollar. Aussagekräftiger ist, was heute bereits live ist. Rund 38 Milliarden US-Dollar an realen Vermögenswerten liegen aktuell on-chain, ohne Stablecoins, laut dem rwa.xyz Tracker . Auch am konservativen Ende gilt: Die Institute, die die Infrastruktur bauen, sind längst keine Randakteure mehr. Dennoch beobachten die meisten Manager im Mittelstand und in den Private Markets die RWA-Tokenisierung, statt die Fähigkeit aufzubauen. Genau in dieser Lücke zwischen institutioneller Dynamik und Zurückhaltung der Manager liegt der Vorteil.
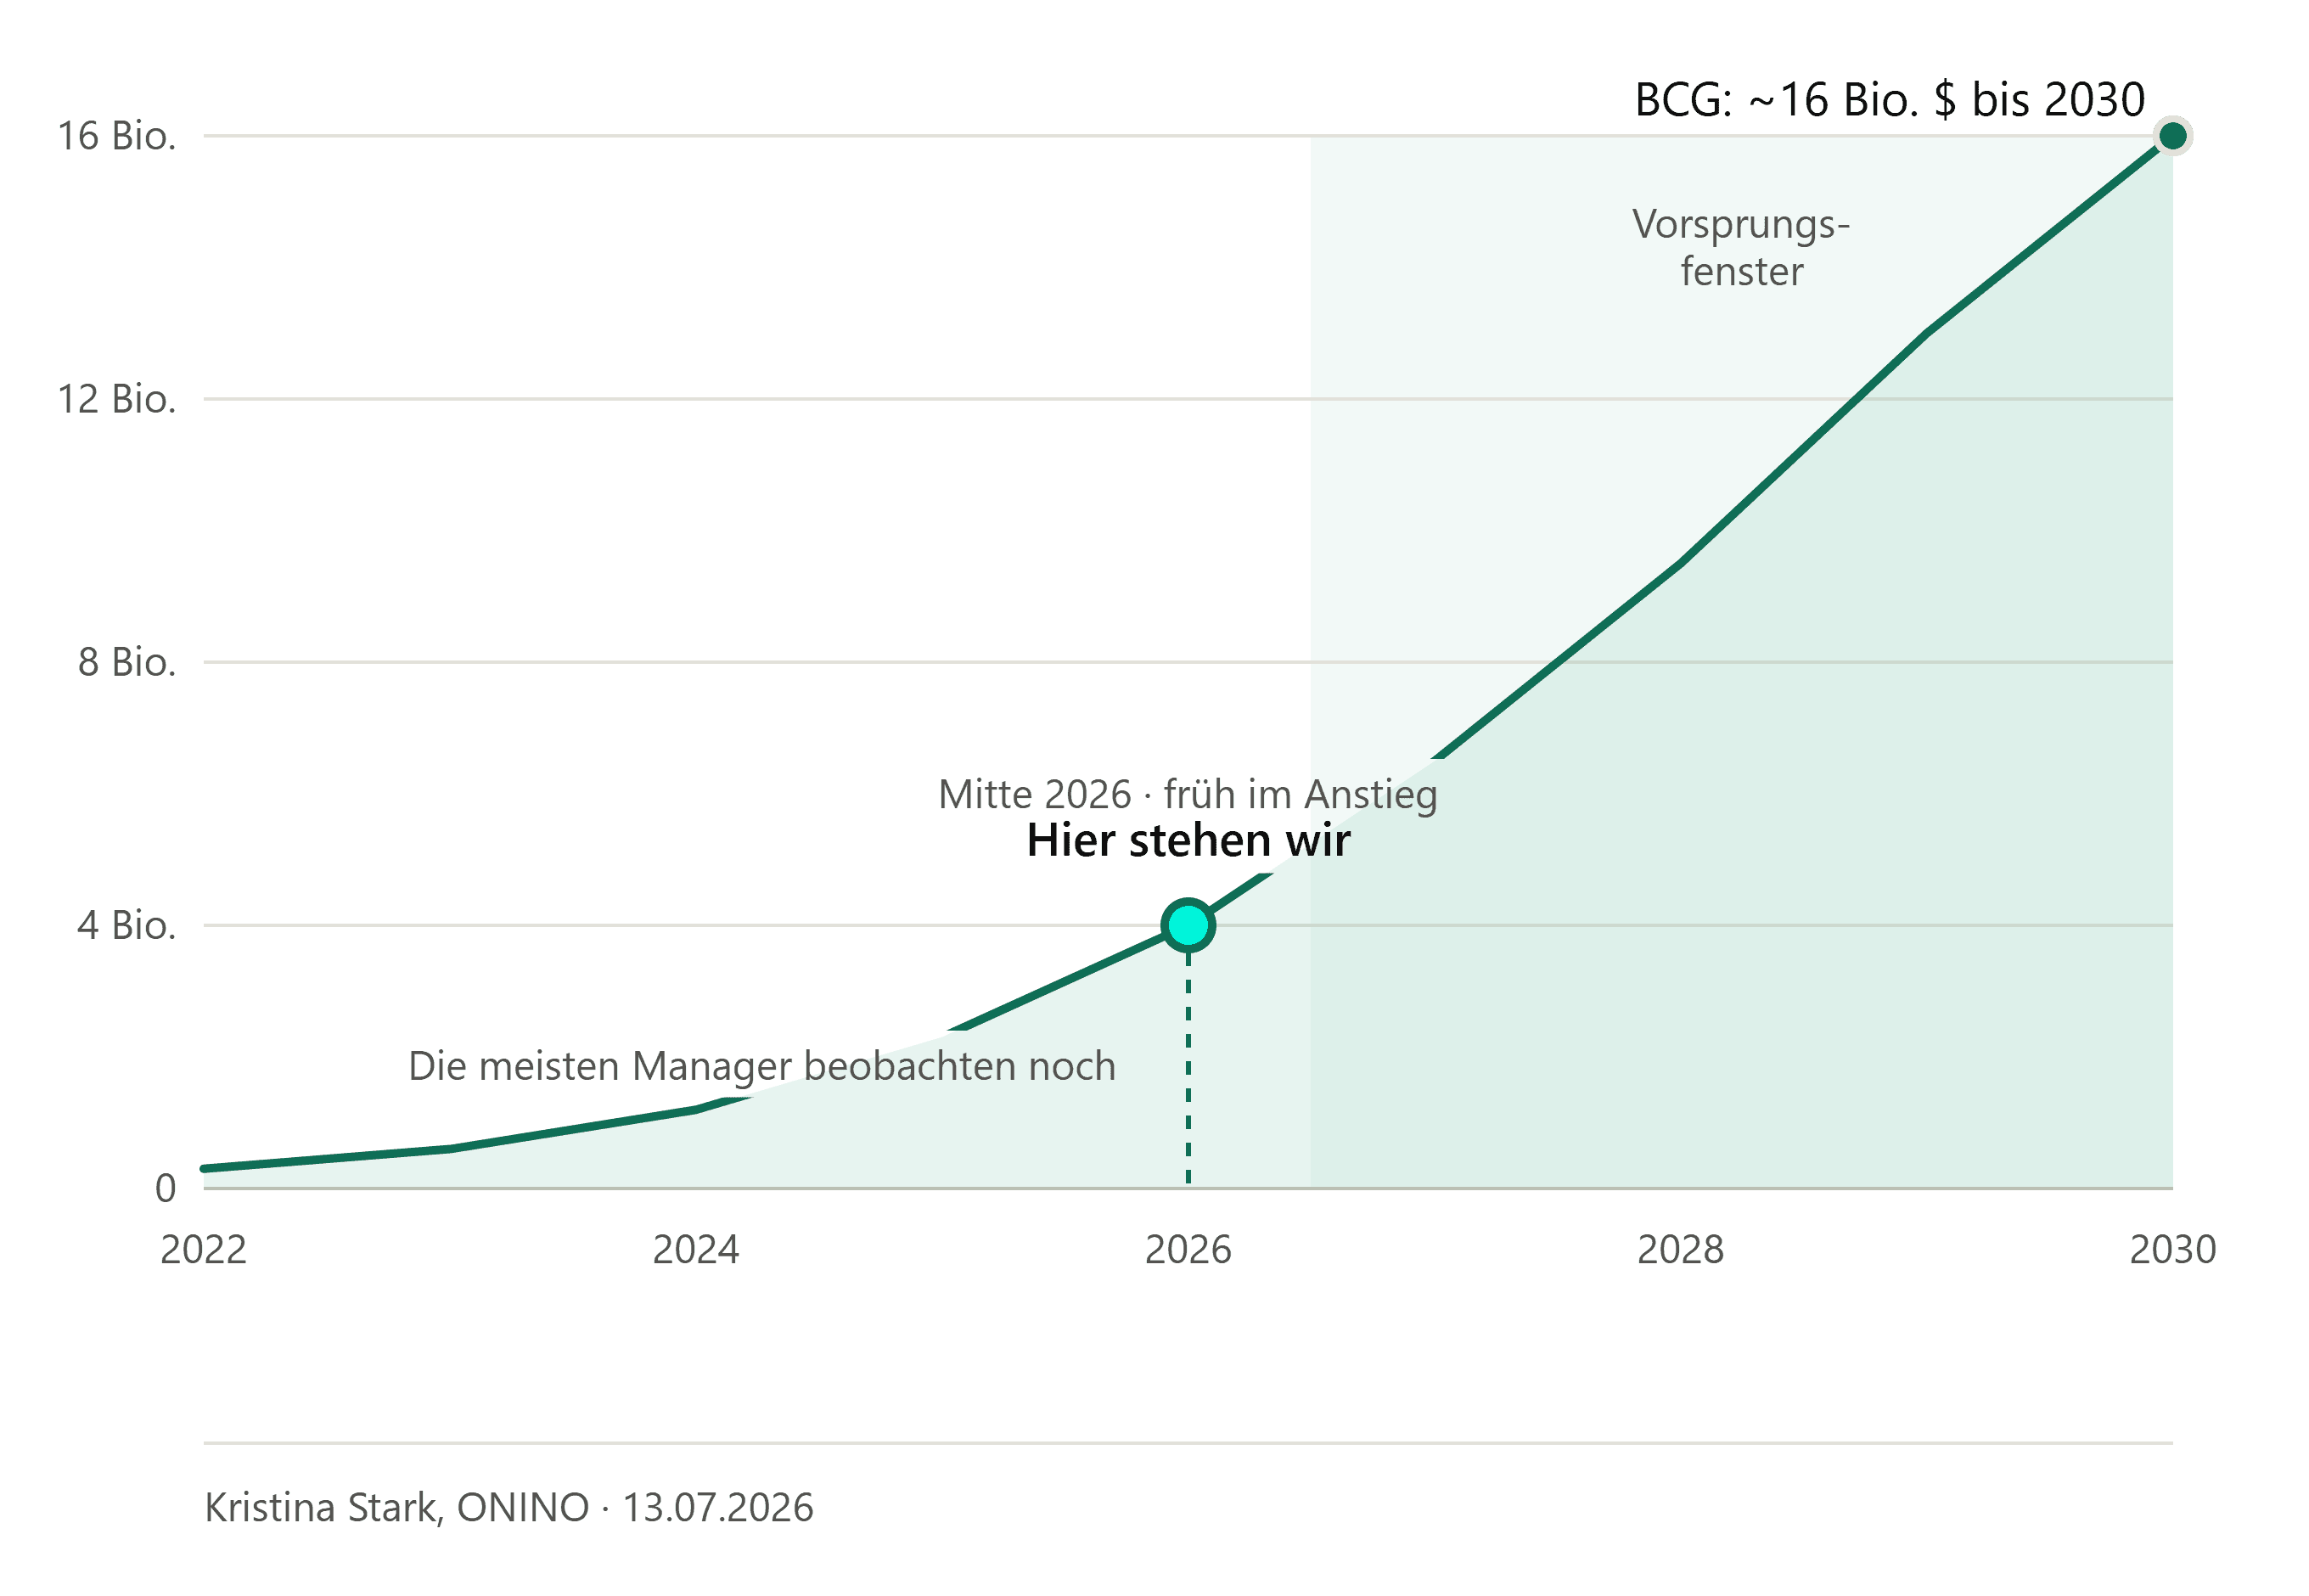
Wie die Grafik zeigt, läuft die BCG-Prognose von nahe null im Jahr 2022 auf etwa 16 Billionen US-Dollar bis 2030; tatsächlich on-chain erfasst sind heute rund 38 Milliarden US-Dollar. Das ist früh im Anstieg, weshalb die meisten Manager weiterhin beobachten.
Verändert die RWA-Tokenisierung mehr als nur das Format des Vermögenswerts?
Ja. Sie verändert die Stückkosten der Investorenbetreuung, nicht nur das Format des Vermögenswerts. Wird ein Fondsanteil oder eine Privatplatzierung als digitales Wertpapier ausgegeben, setzt die Infrastruktur die Logik für Zeichnung, Whitelist, Übertragung und Ausschüttung durch, statt sie manuell zu verwalten.
Praktisch verschieben sich drei Dinge. Erstens verkürzt sich die Abwicklung von Tagen auf nahezu sofort, weil das Eigentum in einem Register aktualisiert wird, das ein Registerführer mit BaFin-Erlaubnis führt, statt über eine Kette von Intermediären zu laufen. Zweitens werden Positionen innerhalb eines konformen Rahmens fraktional und übertragbar, was die investierbare Basis verbreitert, ohne die Fondsstruktur neu zu schreiben. Drittens sinken die Servicing-Kosten je zusätzlichem Investor deutlich, weil Onboarding und Reporting einmal automatisiert und nicht pro Deal wiederholt werden.
Für Manager mit Co-Investments oder einer wachsenden Basis privater Kunden ist das der Unterschied zwischen einer Infrastruktur, die skaliert, und Personal, das mitwachsen muss. Reale Vermögenswerte on-chain zu bringen macht aus der Investorenverwaltung eine wiederverwendbare Private-Markets-Infrastruktur, auf der jeder weitere Deal aufsetzen kann.
Welche Anwendungsfälle der RWA-Tokenisierung lohnen sich am meisten?
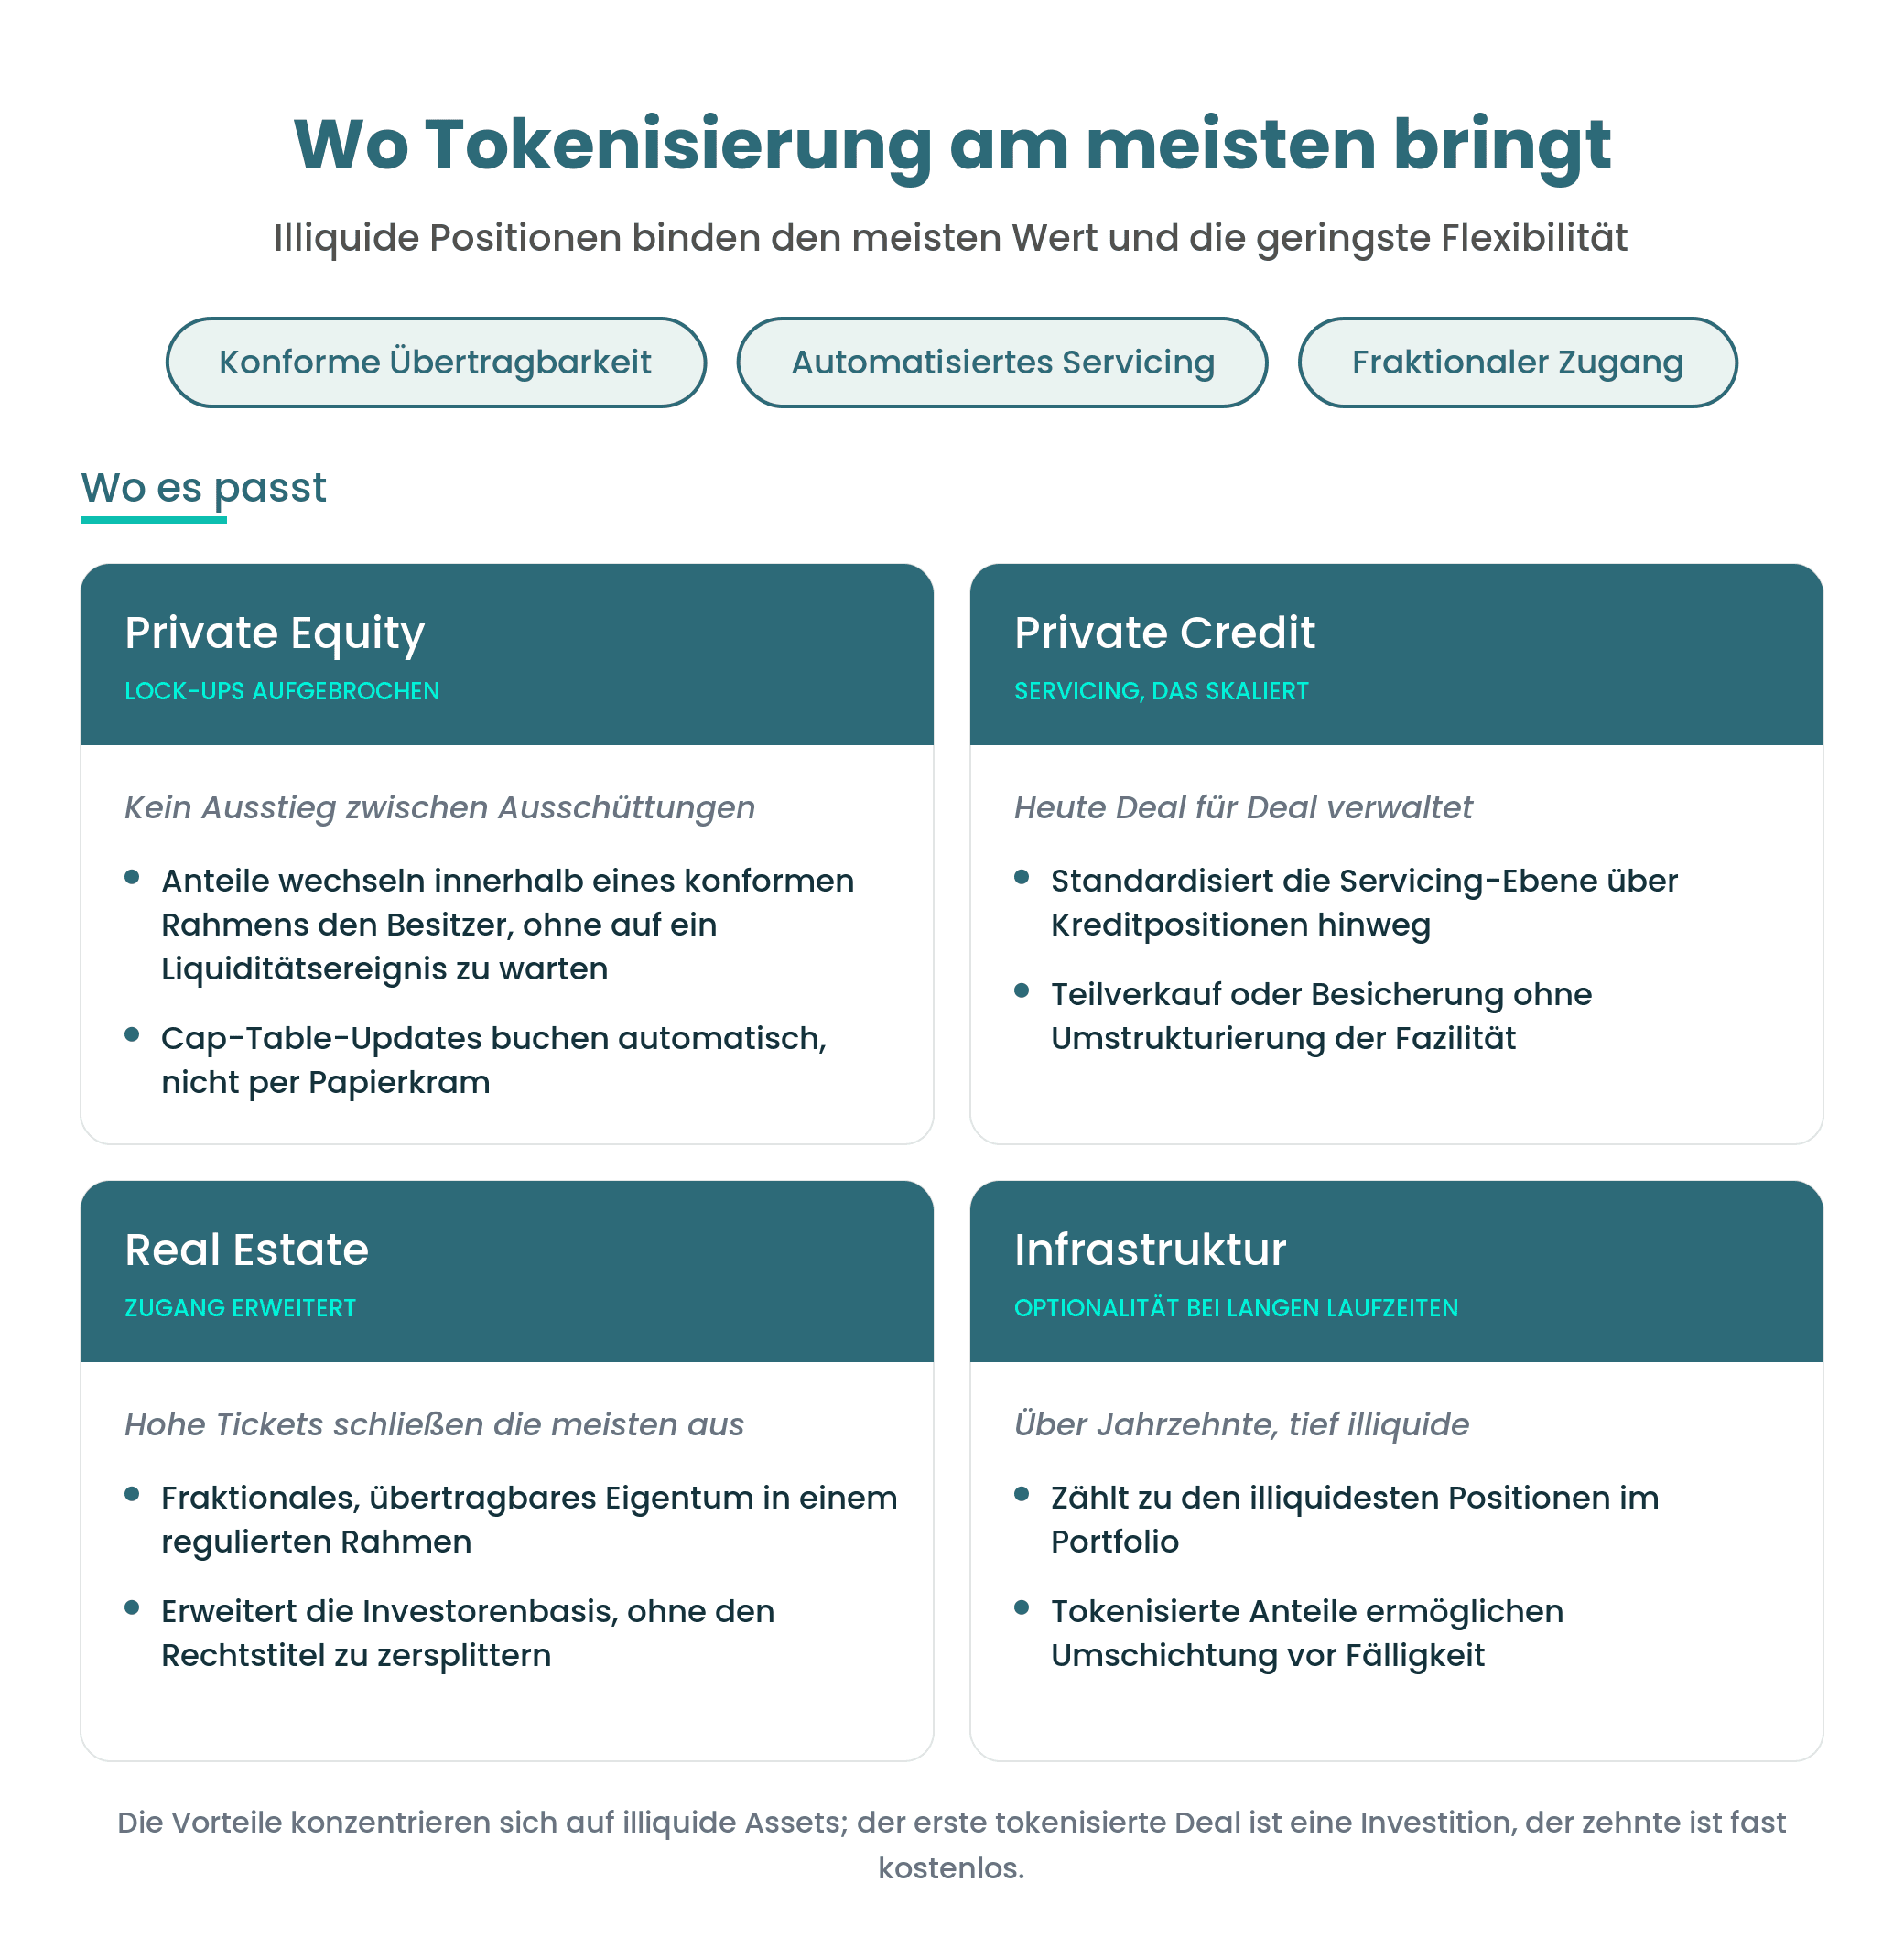
Der Nutzen konzentriert sich auf illiquide Vermögenswerte, also genau dort, wo Asset Manager den größten Wert und zugleich die geringste Flexibilität halten. Private-Equity-Beteiligungen, Private Credit, Immobilien und Infrastrukturpositionen sind schwer übertragbar, teuer in der Verwaltung und zwischen Liquiditätsereignissen faktisch eingefroren.
Die Tokenisierung setzt an dieser Illiquidität direkt an. Eine tokenisierte Position lässt sich innerhalb eines konformen Rahmens übertragen, besichern oder teilweise veräußern, ohne das zugrunde liegende Vehikel aufzulösen, wobei die Übertragbarkeit weiterhin von einer passenden Investorenbasis oder einem Sekundärmarkt abhängt; Tokenisierung erzeugt nicht von allein Liquidität. Aus einem zehnjährigen Fonds wird damit kein täglich liquides Produkt, aber es entsteht Optionalität, wo vorher keine war.
Die Vorteile summieren sich auf Ebene der gesamten Gesellschaft. Ein Manager, der Emission und Verwaltung über eine SPV-Struktur standardisiert, baut nicht für jedes Vehikel dieselbe operative Mechanik neu auf. Der erste tokenisierte Deal ist eine Investition, der zehnte kostet deutlich weniger, weil Onboarding, Register und Reporting wiederverwendet werden.
Sind JP Morgan, Goldman Sachs und Hamilton Lane bei der RWA-Tokenisierung bereits voraus?
Ja. Das deutlichste Signal, dass die RWA-Tokenisierung die Pilotphase verlassen hat, ist, dass die größten und konservativsten Institute sie produktiv betreiben.
Institut | Initiative | Seit | Signal |
|---|---|---|---|
BCG | ~16 Bio. USD tokenisierte illiquide Vermögenswerte bis 2030 prognostiziert | 2022 | Marktschätzung |
JP Morgan | Kinexys (ehemals Onyx): tokenisierte Sicherheiten und Abwicklung | 2020 | Bankfähige Infrastruktur live |
Goldman Sachs | GS DAP: Emission digitaler Anleihen | 2022 | Regulierte Emission |
Hamilton Lane | Tokenisierter Zugang zum Flaggschiff-Fonds über Securitize | 2022 | Private-Markets-Distribution |
Das sind Belege großer Institute dafür, dass Infrastruktur und regulatorischer Weg validiert sind. Der Vorsprung eines Mittelstandsmanagers besteht nicht darin, die Bilanz einer Verwahrbank zu erreichen, sondern dieselbe Infrastruktur im eigenen Maßstab einzusetzen, bevor lokale Wettbewerber es tun.
Investorenbetrieb | Klassische Fondsverwaltung | RWA-Tokenisierung |
|---|---|---|
Abwicklungsdauer | Tage, mehrere Intermediäre | Nahezu sofort, on-chain |
Mindestticket und Zugang | Hoch, ganze Einheiten | Fraktional im konformen Rahmen |
Kosten je zusätzlichem Investor | Steigen mit dem Personalaufwand | Automatisiert, nahezu konstant |
Cap Table und Reporting | Manuelle Abstimmung | Programmatisch, prüfbar |
Sekundärübertragung | Individuell, langsam | Regelbasiert, konform |
Ist die Regulierung die eigentliche Hürde für europäische Asset Manager?
Nein. Für europäische Asset Manager ist die operative Umsetzungsbereitschaft die bindende Restriktion, nicht die Regulierung und nicht die Technologie. Der rechtliche Weg in der EU existiert bereits, doch die Regime sind unterschiedlich und sollten nicht vermischt werden. In Deutschland lassen sich Inhaberschuldverschreibungen und Aktien nach dem eWpG (Gesetz über elektronische Wertpapiere) elektronisch begeben, Fondsanteile nach §§ 95 ff. KAGB und der KryptoFAV; daneben gilt das bestehende Wertpapierrecht, für das die BaFin die Aufsicht führt. MiCA regelt Krypto-Assets, die keine Finanzinstrumente sind, und erfasst ein tokenisiertes Wertpapier daher nicht. Die ECSPR ist ein davon getrenntes, passportfähiges Regime für schwarmbasierte Investitionen. Die Regeln sind heute nutzbar.
Was Manager zurückhält, ist intern. Die RWA-Tokenisierung berührt Fondsverwaltung, Compliance, Verwahrung und Investor Relations zugleich, und nur wenige Häuser wollen das als Technologieprojekt betreiben. Das ist der entscheidende Punkt für den europäischen Tokenisierungsmarkt: Gewinnen werden nicht die Manager mit dem tiefsten hauseigenen Stack, sondern jene, die konforme Infrastruktur einführen und ihre Aufmerksamkeit wieder auf Origination und Investorenbeziehungen richten. Die Tokenisierung als IT-Aufbau zu begreifen ist der Fehler, der ansonsten bereite Manager an der Seitenlinie hält.
Wie können Asset Manager einen Fonds unter EU-Regulierung tokenisieren?
Asset Manager sollten Infrastruktur wählen, statt sie zu bauen, und zunächst ein abgegrenztes, illiquides Vehikel tokenisieren, bevor sie über das gesamte Portfolio standardisieren. Der schnellste Weg zur ersten Live-Emission ist ein einzelnes SPV oder ein einzelner Fondsanteil, durchgängig auf betreuter Tokenisierungs-Infrastruktur betrieben, deren vorintegrierte lizenzierte Partner Registerführung und Verwahrung übernehmen, während die Software Compliance-Workflows und Reporting abdeckt.
Hier wird die Entscheidung zwischen Eigenbau und Einkauf konkret. Selbst zu bauen bedeutet, Smart-Contract-Sicherheit, regulatorische Abbildung und Investoren-Onboarding als dauerhafte technische Verpflichtung zu tragen. Der Einsatz von White-Label-Infrastruktur bedeutet, dass der Manager Kundenbeziehung und Marke behält, während die Emissions- und Verwaltungsebene für ihn betrieben wird. Für Häuser mit wachsender Privatkundenbasis spricht diese Abwägung fast immer für den Einkauf, denn die knappe Ressource ist die Aufmerksamkeit des Managements, nicht das Kapital.
Ein neutrales Raster zur Einordnung des eigenen Hauses ist ein Drei-Stufen-Reifegradmodell. Beobachten bedeutet, den Markt zu verfolgen, ohne Live-Fähigkeit. Aufbauen bedeutet, ein erstes tokenisiertes Vehikel auf eingeführter Infrastruktur zu betreiben. Standardisieren bedeutet, dass jeder neue Deal auf wiederverwendbaren Rails emittiert wird. Die meisten Asset Manager verharren im Beobachten, während der Markt sich bewegt; der gesamte Wettbewerbsvorteil liegt darin, vor den Wettbewerbern ins Aufbauen zu wechseln.
Asset Manager, die die RWA-Tokenisierung als Upgrade der Betriebsebene und nicht als Mammutprojekt behandeln, sichern sich die Chance, die ihre Wettbewerber weiter aufschieben. Die Technologie ist erprobt, das EU-Regime ist nutzbar, und die größten Institute haben sich bereits festgelegt. Die einzige verbleibende Variable ist, wer zuerst handelt.
Dieser Artikel dient ausschließlich der allgemeinen Information und stellt keine Rechtsberatung dar.
Zuletzt geprüft von Lukas Wipf, CPO & Mitgründer bei ONINO, am 26. Juni 2026.
General information only, accurate at the date shown. Not legal, tax or investment advice. Confirm your own position with qualified counsel.