Regulierung
Was ist PRIIPs? Der Leitfaden für Emittenten zum EU-Retail-Vertrieb
PRIIPs erklärt: wann ein Basisinformationsblatt (KID) nötig ist, wann es in Deutschland das WIB ersetzt und was die 12-Mio.-Euro-Ausnahme ändert.
Lukas Wipf
CPO & Mitgründer
Zuletzt aktualisiert

Teilen
Auf dieser Seite
Kontaktieren Sie uns
ONINO bietet Infrastruktur für digitale & tokenisierte Finanzierung.
Das Wichtigste in Kürze
PRIIPs ist die EU-Verordnung (Verordnung 1286/2014), die Hersteller verpackter Anlageprodukte (PRIIPs) verpflichtet, vor dem Vertrieb an Privatanleger ein standardisiertes Basisinformationsblatt (KID) von höchstens drei Seiten zu veröffentlichen. Sie gilt seit dem 1. Januar 2018.
PRIIPs (Packaged Retail and Insurance-based Investment Products, zu Deutsch: verpackte Anlageprodukte für Kleinanleger und Versicherungsanlageprodukte) ist eine EU-Verordnung, formal die Verordnung (EU) Nr. 1286/2014, und gilt seit dem 01.01.2018. PRIIPs verpflichtet jeden, der ein verpacktes Anlageprodukt an einen Privatanleger in der EU herstellt, dazu berät oder es verkauft, vor dem Geschäftsabschluss ein standardisiertes Basisinformationsblatt (Key Information Document, KID) zu veröffentlichen.
Einfach gesagt: Wenn ein Unternehmen ein kompliziertes Anlageprodukt für eine normale Privatperson (also keinen professionellen Anleger) irgendwo in der EU erstellt, empfiehlt oder verkauft, muss es dieser Person vor dem Kauf ein kurzes, standardisiertes Informationsblatt aushändigen.
Das KID ist ein eigenständiges Informationsdokument von bis zu drei Seiten. Es soll Anlageprodukte über Produktarten hinweg und über die 27 EU-Märkte hinweg vergleichbar machen. Für einen Emittenten sieht die Verordnung zunächst nach einer Offenlegungspflicht aus, in der Praxis ist es das einheitliche vorvertragliche Informationsblatt, das ein Privatanleger in jedem EU-Markt für ein PRIIP erhält; das Angebot selbst braucht in jedem Markt weiterhin einen Prospekt, eine Ausnahme oder den ECSPR-Weg. Ein Beispiel für ein PRIIP ist ein strukturiertes Einlagenprodukt: Man legt Geld in etwas an, das wie ein Sparkonto aussieht, doch statt eines festen Zinssatzes hängt die Rendite davon ab, wie sich ein Aktienindex entwickelt. Ein weiteres Beispiel, speziell für Asset Manager, wäre ein Alternativer Investmentfonds (AIF), etwa ein Private-Equity-, Immobilien- oder hedgefondsähnliches Vehikel, das Privatanlegern angeboten wird. Solche Fonds fallen unter PRIIPs, sobald sie außerhalb rein institutioneller Kanäle vertrieben werden.
Betrifft PRIIPs Sie? Ein kurzer Selbsttest:
Hängt der Rückzahlungsbetrag Ihrer Anleger von Referenzwerten oder von Vermögenswerten ab, die sie nicht direkt halten, statt von einer festen Verzinsung?
Verkaufen Sie es an EU-Privatanleger, beraten Sie dazu oder stellen Sie es her?
Stützen Sie sich auf die Prospektausnahme für Kleinemissionen statt auf einen vollständigen Prospekt?
Wenn Sie eine dieser Fragen mit Ja beantworten, ist der Rest dieses Leitfadens unmittelbar für Sie relevant.
Für wen gilt PRIIPs, und welche Produkte fallen darunter?
PRIIPs gilt für jeden, der ein verpacktes Anlageprodukt herstellt, zum Beispiel eine Bank, die eine strukturierte Schuldverschreibung auflegt, einen Versicherer, der eine fondsgebundene Lebensversicherung gestaltet, oder einen Asset Manager, der einen Investmentfonds auflegt, sowie für jeden, der ein PRIIP an einen Privatanleger verkauft oder dazu berät. Laut EIOPA ist ein Privatanleger ein Kleinanleger im Sinne von MiFID II oder ein Kunde im Sinne der Versicherungsvertriebsrichtlinie, der nicht als professioneller Kunde nach MiFID gilt. Das bedeutet: Asset Manager und Betreiber von Private-Markets-Plattformen müssen die Einstufung jedes Anlegers prüfen, bevor sie entscheiden, ob ein PRIIPs-KID erforderlich ist. Die Pflicht greift nur, wenn der Käufer als "Privatanleger" zählt, nicht bei einem professionellen Kunden. Betroffen sind damit Fondsmanager, Lebensversicherer, Emittenten strukturierter Produkte, Anlageberater, Vertriebspartner und Betreiber von Retail-Anlageplattformen.
PRIIPs wird gelegentlich mit MiFID II verwechselt. Die beiden Regelwerke stehen nebeneinander und regeln unterschiedliche Teile eines Geschäfts. MiFID II reguliert das Wertpapierdienstleistungsunternehmen und die Erbringung der Dienstleistung, einschließlich Zulassung, Geeignetheit und Meldepflichten. PRIIPs reguliert die Produktinformation, die der Privatanleger erhält, bevor er sich bindet. Beide können auf dieselbe Emission zutreffen: MiFID II bestimmt, wie verkauft wird, PRIIPs bestimmt, was der Anleger sieht.
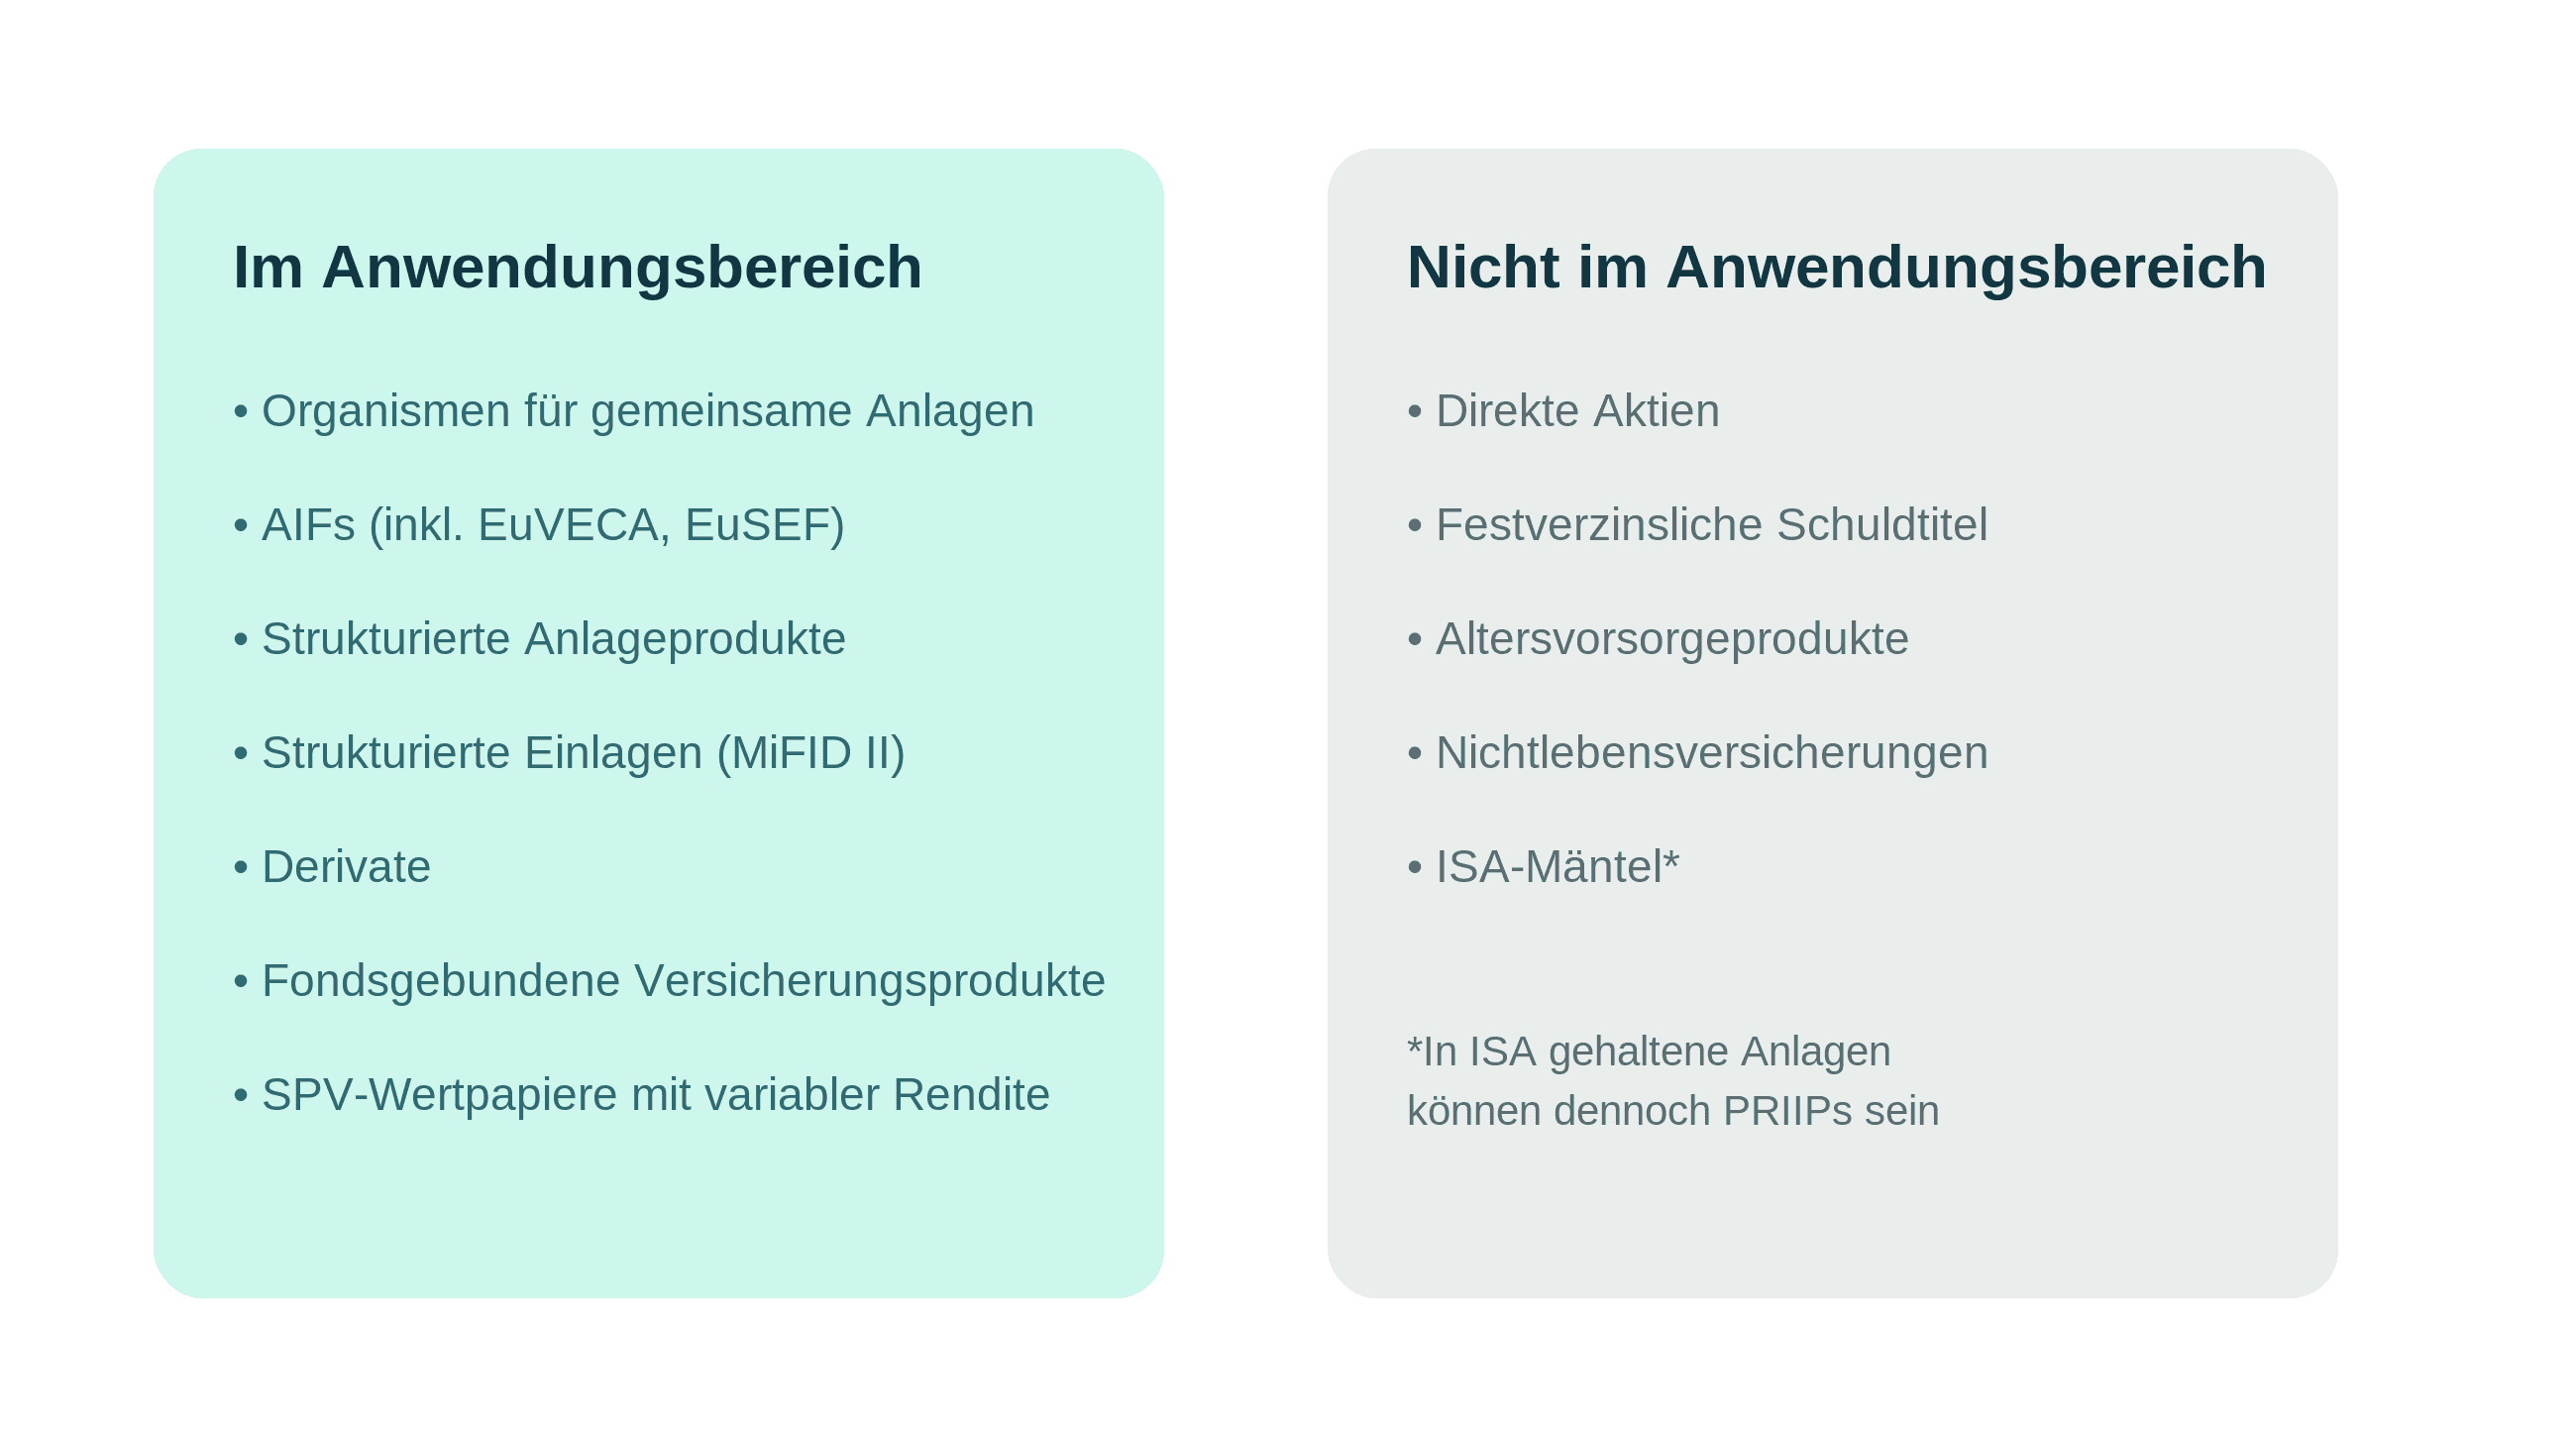
Zu den in den Anwendungsbereich fallenden Produkten zählen regulierte Organismen für gemeinsame Anlagen, Alternative Investmentfonds (einschließlich EuVECA und EuSEF), strukturierte Anlageprodukte, strukturierte Einlagen im Sinne von MiFID II, Derivate, Versicherungsanlageprodukte wie fondsgebundene Policen sowie Wertpapiere, die von bestimmten Zweckgesellschaften mit variabler Rendite begeben werden. Nicht erfasst sind direkte Aktien, festverzinsliche Schuldtitel, Altersvorsorgeprodukte, Nichtlebensversicherungen, Lebensversicherungsverträge, die nur im Todes- oder Invaliditätsfall leisten, sowie gewöhnliche Einlagen, die keine strukturierten Einlagen sind. Nationale steuerbegünstigte Anlagemäntel wie der französische PEA sind selbst keine PRIIPs, die darin gehaltenen Fonds und strukturierten Produkte in der Regel schon.
Hinweis zu UK-Sachverhalten. Das Vereinigte Königreich hat PRIIPs im April 2026 aufgehoben und durch die Consumer Composite Investments (CCI) Regulations ersetzt. Emittenten mit UK-Bezug sollten den aktuellen FCA-Übergangszeitplan prüfen, da einige UK-PRIIPs-Formatdokumente während einer Übergangsphase weiter nutzbar sein könnten. Dieser Artikel behandelt das EU-Regime, das in allen 27 Mitgliedstaaten in Kraft bleibt.
Was steht im Basisinformationsblatt (BIB, PRIIPs-KID), und wie unterscheidet es sich von einem Prospekt?
Ein PRIIPs-KID wird in der Sprache des Kunden verfasst und rechtzeitig bereitgestellt, bevor der Privatanleger vertraglich gebunden ist. Der Aufbau ist fest vorgegeben: Jedes KID deckt dieselben sieben Abschnitte in derselben Reihenfolge ab. Es gibt keine nationalen Layout-Abweichungen, und für die Veröffentlichung ist keine vorherige Genehmigung durch eine zuständige Behörde erforderlich. PRIIPs erlaubt den Mitgliedstaaten allerdings, eine Anzeige des KID bei der zuständigen nationalen Behörde vor der Verwendung zu verlangen.
Die sieben Abschnitte, festgelegt durch die Delegierte Verordnung (EU) 2017/653, sind:
Um welche Art von Produkt handelt es sich
Welche Risiken bestehen und was könnte ich als Gegenleistung erhalten
Was geschieht, wenn der Hersteller nicht zahlen kann
Welche Kosten entstehen
Wie lange sollte ich das Produkt halten und kann ich vorzeitig Geld entnehmen
Wie kann ich mich beschweren
Sonstige relevante Informationen
Der Risikoabschnitt verwendet einen Gesamtrisikoindikator (Summary Risk Indicator, SRI) auf einer Skala von 1 bis 7. Der Kostenabschnitt zeigt die Gesamtkosten in Euro und Prozent sowie die jährliche Kostenauswirkung, die 2023 die frühere Renditeminderung abgelöst hat. Eine Entwicklung lohnt die Beobachtung: Die EU Retail Investment Strategy, politisch im Dezember 2025 vereinbart, wird PRIIPs nach ihrer Verabschiedung ändern. Vorgesehen sind eine Übersicht auf einen Blick am Anfang des KID, der Ersatz der zukunftsgerichteten Performance-Szenarien durch Daten zur vergangenen Wertentwicklung und, mit längerer Übergangsfrist, maschinenlesbare KIDs. Wer KID- und EPT-Prozesse jetzt aufbaut, sollte mit einer Formatumstellung rechnen.
So könnte ein KID in der Praxis aussehen:
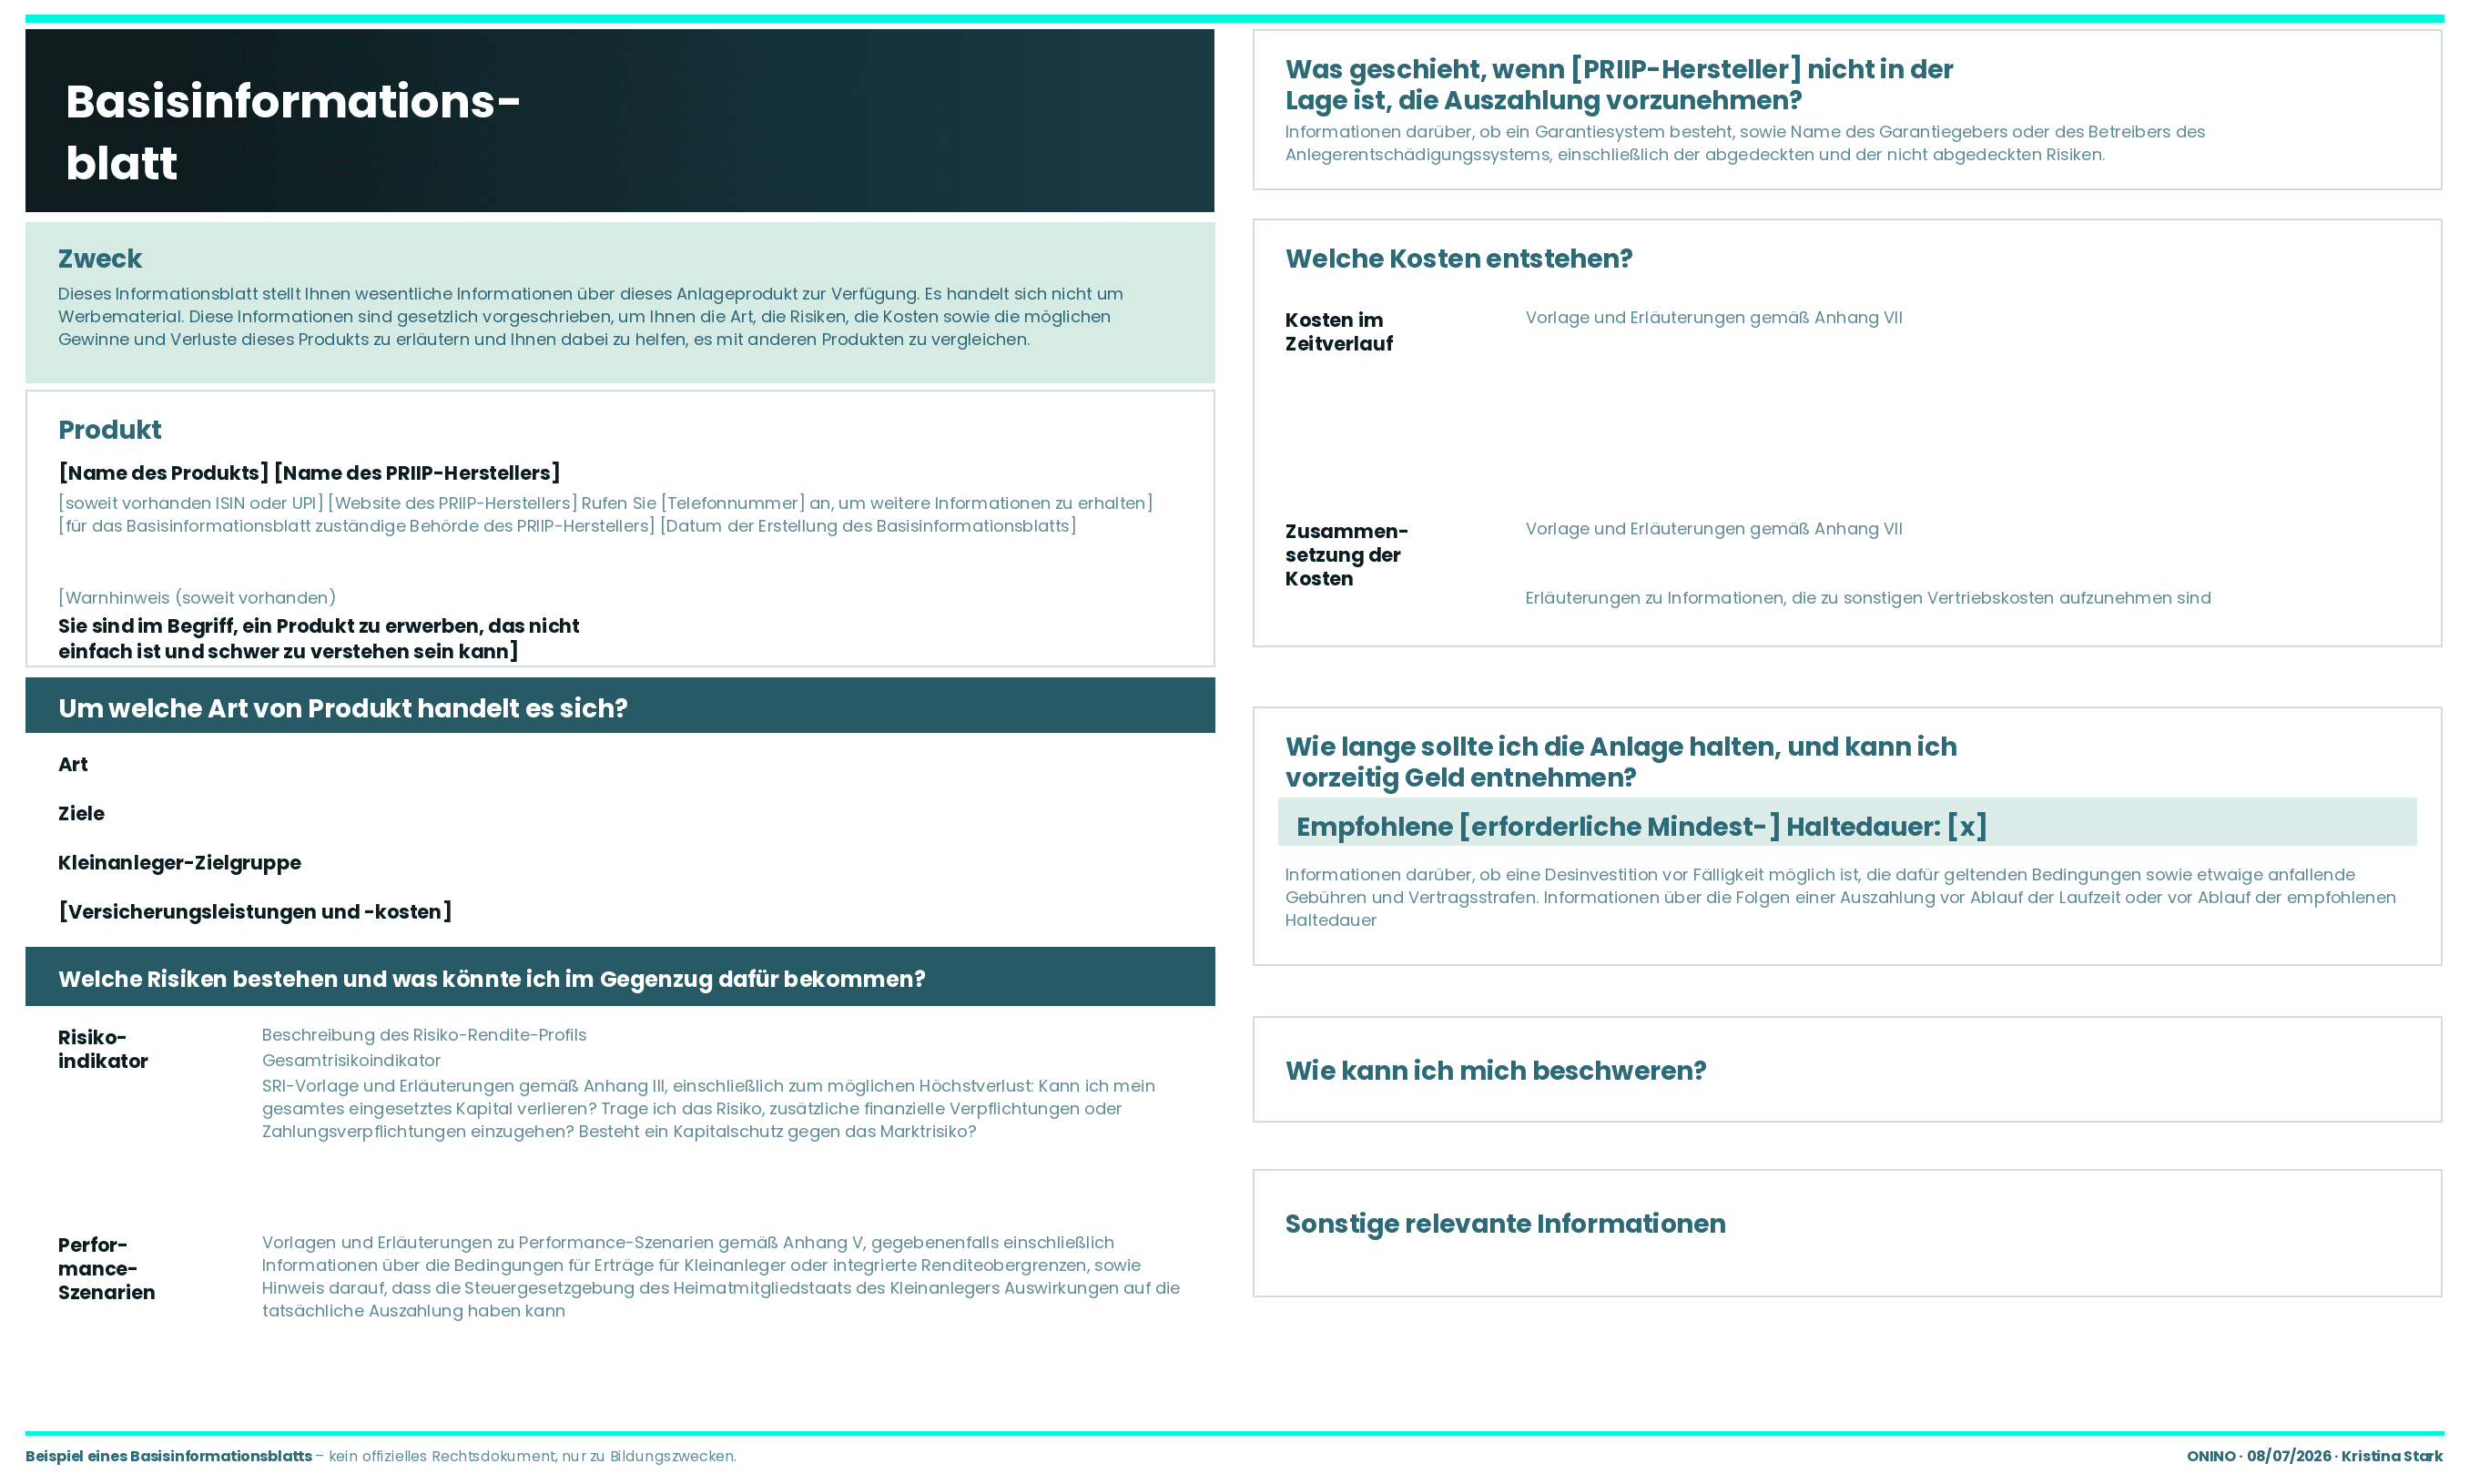
Ein KID ist kein Ersatz für einen Prospekt nach der Verordnung (EU) 2017/1129. Ein Prospekt umfasst hunderte Seiten, erfordert die Billigung durch eine zuständige nationale Behörde und ist für Angebote gedacht, die die von den Mitgliedstaaten festgelegten Schwellen für Kleinemissionen überschreiten. Ein KID ist kurz, standardisiert und die maßgebliche Retail-Information, wenn sich ein Emittent auf die Ausnahme für Kleinemissionen stützt. Die beiden Dokumente erfüllen unterschiedliche Zwecke: Ein Prospekt genehmigt das Angebot, ein KID informiert den Privatanleger.
Was ist das European PRIIPs Template (EPT), und warum ist es der operative Kostenfaktor von PRIIPs?
Bevor wir zum EPT kommen, lohnt sich eine kurze Einordnung. PRIIPs (das Gesetz) legt die Anforderung fest: Hersteller müssen ein KID mit bestimmten Datenpunkten erstellen, darunter Risikoindikator, Performance-Szenarien und Kosten. Das KID (das Ergebnis) ist das tatsächliche Dokument, das ein Privatanleger sieht, ein kurzes, standardisiertes und für Menschen lesbares Blatt. Das EPT (das Datenformat) ist das, was das KID im großen Maßstab überhaupt erst möglich macht.
Statt dass jeder Hersteller diese Datenpunkte anders berechnet und formatiert, hat FinDatEx ein gemeinsames, strukturiertes Template geschaffen. Hersteller berechnen die erforderlichen PRIIPs-Kennzahlen (Risikoscores, Kostenaufschlüsselungen, Performance-Szenarien) einmalig und tragen sie in standardisierter, maschinenlesbarer Form in das EPT ein. Vertriebspartner (Banken, Plattformen, Berater) beziehen die Daten aus dem EPT, um das KID automatisch zu erzeugen oder ihre eigenen Systeme zu speisen, anstatt Zahlen manuell aus PDFs zu übertragen. Datenanbieter und Berechnungsstellen, die die Risiko- und Kostenkennzahlen für viele Hersteller berechnen, nutzen das EPT als gemeinsame Sprache, um diese Daten branchenweit an Vertriebspartner weiterzugeben.
Das European PRIIPs Template (EPT) ist ein strukturiertes, maschinenlesbares Datenformat, das von FinDatEx gepflegt wird, der europäischen branchenübergreifenden Arbeitsgruppe für Standards zum Austausch von Finanzdaten. FinDatEx umfasst Verbände aus Asset Management, Bankwesen und Versicherung, und seine Templates sind der De-facto-Marktstandard für die in PRIIPs-KIDs verwendeten Datenpunkte.
Das EPT standardisiert die Eingaben, die in das KID einfließen. Jeder EPT-Datensatz erfasst den Gesamtrisikoindikator, Kosten und Gebühren, Performance-Szenarien, die empfohlene Haltedauer und die Zielmarktabgleichung. Die aktuelle Produktionsversion ist EPT v2.1, veröffentlicht im September 2022 mit einer redaktionellen Aktualisierung im Oktober 2022. Das EPT ist kostenlos nutzbar und rechtlich nicht verpflichtend, doch jeder Vertriebspartner und Datenanbieter in der EU hat seine Retail-Informationsinfrastruktur darauf aufgebaut.
Dies ist der Teil von PRIIPs, den kaum ein öffentlicher Erklärtext behandelt, und genau hier wird die Verordnung teuer. Ein KID ist ein Dokument, das einmal erstellt wird. Ein EPT ist ein Datensatz, der erzeugt, gegen das FinDatEx-Schema validiert, bei jeder FinDatEx-Aktualisierung neu versioniert, per E-Mail, SFTP oder API laufend an mehrere Empfänger verteilt und abgeglichen wird, wenn ein Vertriebspartner ein Feld meldet, das nicht zu seinen Aufzeichnungen passt. Für einen traditionellen Asset Manager mit einem Netz von Vertriebspartnern ist das EPT eine kontinuierliche Datenpipeline. Das KID ist das sichtbare Artefakt von PRIIPs. Das EPT ist der operative Kostenfaktor.
In der Praxis unterschreibt der Anleger das KID nicht; der Zeichnungsschein dokumentiert, dass er es vor der Zeichnung erhalten und gelesen hat.
Wie verändert die 12-Millionen-Euro-Ausnahme des EU Listing Act PRIIPs in der Praxis?
Seit dem 5. Juni 2026 hat der EU Listing Act (Verordnung 2024/2809) die Prospektausnahme für Kleinemissionen von 8 Millionen Euro auf 12 Millionen Euro pro Emittent angehoben, berechnet auf rollierender 12-Monats-Basis. Die Ausnahme ändert PRIIPs selbst nicht. Sie verschiebt die Bandbreite an Emissionen, in der ein PRIIPs-KID statt eines vollständigen Prospekts die maßgebliche Retail-Information ist.
In Deutschland gilt im Fenster von 100.000 Euro bis unter 12 Mio. Euro je Emittent in 12 Monaten: Ein Wertpapier, das kein PRIIP ist, braucht ein von der BaFin gestattetes Wertpapier-Informationsblatt (WIB); ist das Wertpapier ein PRIIP, ersetzt das Basisinformationsblatt (BIB) das WIB.
Die Mechanik ist entscheidend. Die Schwelle gilt nun pro Emittent statt pro Emission, sodass mehrere Angebote desselben Emittenten über das 12-Monats-Fenster zusammengerechnet werden müssen. Mitgliedstaaten dürfen eine niedrigere nationale Schwelle festlegen, aber nicht unter 5 Millionen Euro. Oberhalb der nationalen Schwelle ist ein vollständiger Prospekt erforderlich. Darunter kann der Emittent öffentlich anbieten, ohne einen Prospekt einzureichen, und das PRIIPs-KID ist das Dokument, das der Privatanleger erhält.
Die praktische Folge ist erheblich. Ein kleiner oder mittelgroßer Emittent kann nun bis zu 12 Millionen Euro pro Jahr eines PRIIPs-fähigen Instruments an Privatanleger anbieten, ohne einen Prospekt einzureichen, auf Basis eines dreiseitigen KID und der dahinterliegenden EPT-Daten. Dieselbe Ausnahme galt jahrelang bei 8 Millionen Euro. Die Obergrenze von 12 Millionen Euro bringt eine deutlich größere Zahl an Emissionen in den reinen PRIIPs-Retail-Zugangsweg. Für ONINO und andere Emissionssoftware, die für regulierte EU-Prozesse gebaut ist, ist dies eine der folgenreichsten regulatorischen Änderungen des Jahres 2026 für die Direktemission an Privatanleger. Einen EU-Pass bringt die Ausnahme allerdings nicht mit sich. Sie gilt Land für Land: Wer in mehrere Mitgliedstaaten hinein anbietet, bewegt sich in jedem Staat innerhalb der dortigen Schwelle, die bis auf 5 Millionen Euro sinken kann, und erfüllt die nationale Informationspflicht, die dieser Staat an die Ausnahme knüpft. In Deutschland ist das für Nicht-PRIIPs ein von der BaFin gestattetes Wertpapier-Informationsblatt (WIB) nach § 4 WpPG; ist das Wertpapier ein PRIIP, ersetzt das Basisinformationsblatt (KID) das WIB. Das KID-Format ist in allen 27 Märkten dasselbe, die Ausnahme, auf die sich ein Emittent stützt, nicht. Die ECSPR (European Crowdfunding Service Provider Regulation) bleibt ein alternativer Retail-Zugangsweg, arbeitet jedoch mit eigenen Beschränkungen und Lizenzanforderungen.
Fallen tokenisierte Wertpapiere unter PRIIPs?
Ja, wenn das tokenisierte Instrument der PRIIP-Definition entspricht. EIOPA nennt in ihrer Liste der in den Anwendungsbereich fallenden Produkte ausdrücklich "von Zweckgesellschaften begebene Instrumente" neben "Schuldtiteln, deren Rückzahlungsbetrag aufgrund einer Bindung an Referenzwerte Schwankungen unterliegt". Genau das sind die rechtlichen Hüllen, die die meisten tokenisierten Emissionen verwenden.
Tokenisierung ist eine Technologieebene, kein regulatorischer Ausweg. Ein Token, der ein von einer SPV begebenes Instrument mit variabler Rendite repräsentiert, ist ein PRIIP. Ein Token, der eine festverzinsliche Unternehmensanleihe repräsentiert, bei der der Rückzahlungsbetrag keinen Schwankungen unterliegt, ist es nicht. Der rechtliche Charakter des zugrunde liegenden Instruments bestimmt den PRIIPs-Anwendungsbereich, nicht die Tatsache, dass das Instrument auf einem Distributed Ledger gehalten und übertragen wird. Die EIOPA-Leitlinien zu den erfassten Produkten stammen aus der Zeit vor der breiten Tokenisierung und benennen blockchainbasierte Instrumente nicht ausdrücklich. Emittenten sollten die Einstufung eines konkreten Tokens daher mit rechtlicher Beratung klären, statt sie als geklärt vorauszusetzen.
Bei tokenisierten Retail-Emissionen unter der Kleinemissions-Ausnahme lautet die erste Frage, ob das Instrument ein PRIIP ist: Eine festverzinsliche tokenisierte Anleihe ist es nicht und braucht in Deutschland ein WIB; ein Instrument mit variabler Rendite braucht ein KID. Der Emittent stützt sich auf die Ausnahme, um einen vollständigen Prospekt zu vermeiden, erstellt ein KID für Privatanleger und liefert die EPT-Daten zusammen mit dem KID. Das KID-Format ist in allen EU-Märkten gleich, die Kleinemissions-Ausnahme ist aber nicht passportfähig; jeder weitere Markt braucht eine eigene Prüfung der Ausnahme oder einen Prospekt. Für alle, die ein Security Token Offering in der EU aufsetzen, ist PRIIPs nicht die Regulierung, der man entkommen muss; bei einem Instrument mit variabler Rendite ist das KID schlicht Pflichtbestandteil des Angebots.
Wie verändert die Direktemission an Privatanleger den operativen PRIIPs-Stack?
Der operative Kostenfaktor von PRIIPs liegt in dem, was wir den PRIIPs-Vertriebsstack nennen: vier Ebenen, die ein Emittent, der PRIIPs umsetzt, durchgängig betreiben muss. Die vier Ebenen sind das KID-Dokument, der EPT-Datensatz, die Vertriebskanäle sowie die Rückmelde- und Anfrageschleife. Traditionelle Fondsmanager betreiben alle vier Ebenen, weil Asset Manager und Vertriebspartner unterschiedliche Unternehmen sind und das EPT über FinDatEx zwischen ihnen bewegt werden muss.
Für einen Direktemittenten, der seine eigene Plattform betreibt, fallen drei dieser vier Ebenen in einen einzigen maßgeblichen Datensatz zusammen. Der Emittent ist der Vertriebspartner. Das EPT wird zu einem internen Artefakt statt zu einem laufend verteilten Feed. Die Anfrageschleife verläuft intern. Das KID bleibt verpflichtend, und das EPT bleibt der Marktstandard, auf dem die Vertriebskette läuft, doch der Vertriebsaufwand entfällt weitgehend.
Ebene | Ablauf beim traditionellen Fondsmanager | Ablauf bei der Direktemission an Privatanleger |
|---|---|---|
KID-Dokument | Asset Manager erstellt es; Vertriebspartner veröffentlichen es erneut oder verweisen darauf | Emittent erstellt und hostet es als einzige Quelle |
EPT-Datensatz | Erzeugt, validiert, versioniert und über FinDatEx an mehrere Empfänger verteilt | Erzeugt und als ein maßgeblicher Datensatz gehalten, ohne externe Verteilung |
Vertriebskanäle | Mehrere: E-Mail, SFTP, API, Datenanbieter und benannte Vertriebspartner | Einer: die eigene Plattform des Emittenten |
Rückmelde- und Anfrageschleife | Pro Vertriebspartner, mit Abgleich über mehrere Empfänger | Intern, ohne Abgleich mit Dritten |
Operativer Aufwand | Kontinuierliche Datenpipeline | Statischer Datensatz plus veröffentlichtes KID |
Deshalb liest sich PRIIPs für Fondsmanager wie eine Compliance-Steuer und für Direktemissionsplattformen wie ein überschaubarer Offenlegungsschritt. Die rechtlichen Pflichten sind identisch, die operative Ausprägung ist es nicht. Direktemissionsplattformen lösen die EPT-Vertriebskette konstruktionsbedingt auf, weil Emittent und Vertriebspartner dieselbe Einheit sind, ein Ansatz, der in ONINOs Überblick zur regulatorischen Compliance bei der Tokenisierung ausführlicher behandelt wird. Der Kostenschwerpunkt verlagert sich von der Vertriebsebene auf die Dokumentebene, also auf eine einzige, kurze, standardisierte dreiseitige Information, die pro Instrument einmal erstellt wird.
Für einen Emittenten, der abwägt, ob er diesen Stack intern aufbaut oder bestehende Infrastruktur nutzt, lautet die Frage nicht, ob PRIIPs operativ günstig oder teuer ist. Die Frage ist, welche Ebenen des Vertriebsstacks der Emittent selbst verantworten will. Das KID ist in jedem Fall verpflichtend. Das EPT ist kein Gesetz, in der Praxis aber Marktstandard und für jeden, der über Dritte vertreibt, faktisch unumgänglich. Der Mehrfachvertriebskanal und die Anfrageschleife sind es nicht, sofern der Emittent den Vertrieb direkt hält. Regulatorische Compliance bei der Tokenisierung bedeutet zunehmend zu entscheiden, welche Compliance-Ebenen innerhalb der Plattform operationalisiert und welche als laufender operativer Aufwand getragen werden.
PRIIPs wird Emittenten als Offenlegungslast verkauft, doch die Verordnung ist nützlicher, als diese Sichtweise vermuten lässt. Ein PRIIPs-KID ist ein einziges, standardisiertes Dokument, das einem Privatanleger in jedem EU-Markt dieselben Informationen über ein Anlageprodukt gibt, in derselben Reihenfolge und in seiner eigenen Sprache. Für einen Emittenten ist das KID ein einheitliches Dokument für alle 27 Märkte; das Recht, dort anzubieten, hängt aber in jedem Markt von einem Prospekt oder einer nationalen Ausnahme ab. Für eine Emission mit variabler Rendite, die innerhalb der Schwelle eines Mitgliedstaats bleibt, ist die Ausnahme zusammen mit einem KID ein schlanker Weg zum Retail-Kapital dieses Marktes. Der Haken ist das EPT: Emittenten, die über Dritte vertreiben, zahlen für den laufenden Datensatz und für das Dokument, während Emittenten mit eigener Retail-Plattform für das Dokument zahlen und den Datensatz intern halten. Die Verordnung unterscheidet nicht zwischen beiden. Der operative Aufwand tut es.
Wenn Sie ein reguliertes Retail-Emissionsprodukt in der EU aufbauen, ist der nächste Lesetipp ONINOs Leitfaden zu regulierter Infrastruktur für tokenisierte Wertpapiere, der die Ebenen unter einer PRIIPs-Emission behandelt.
Häufige Fragen
Ab wann gilt PRIIPs?
PRIIPs gilt seit dem 1. Januar 2018 und ist in allen 27 EU-Mitgliedstaaten in Kraft. Das Vereinigte Königreich hat die Verordnung im April 2026 aufgehoben und durch die CCI Regulations ersetzt.
Was ist der Unterschied zwischen einem KID und einem Prospekt?
Ein KID ist ein kurzes, standardisiertes dreiseitiges Informationsblatt für Privatanleger und benötigt keine behördliche Billigung. Ein Prospekt umfasst hunderte Seiten, muss von einer nationalen Behörde gebilligt werden und ist für Angebote oberhalb der Schwellen für Kleinemissionen erforderlich.
Fällt jedes tokenisierte Wertpapier unter PRIIPs?
Nein. Entscheidend ist der rechtliche Charakter des zugrunde liegenden Instruments. Ein Token auf ein von einer SPV begebenes Instrument mit variabler Rendite ist ein PRIIP; ein Token auf eine festverzinsliche Anleihe in der Regel nicht.
Ist das EPT gesetzlich vorgeschrieben?
Nein. Das EPT ist kostenlos und rechtlich nicht verpflichtend, hat sich aber als De-facto-Marktstandard durchgesetzt, an dem nahezu jeder Vertriebspartner und Datenanbieter in der EU seine Systeme ausrichtet.
Zusammenfassung
PRIIPs (Verordnung (EU) Nr. 1286/2014) verlangt seit dem 1. Januar 2018 ein standardisiertes dreiseitiges KID für verpackte Anlageprodukte, die an EU-Privatanleger vertrieben werden.
Das KID folgt sieben festen Abschnitten und ersetzt keinen Prospekt; es ist die maßgebliche Retail-Information unter der Ausnahme für Kleinemissionen.
Der eigentliche operative Kostenfaktor ist das EPT, ein von FinDatEx gepflegter, laufend verteilter und versionierter Datensatz.
Der EU Listing Act hat die Prospektausnahme seit dem 5. Juni 2026 auf 12 Millionen Euro pro Emittent angehoben und erweitert damit den reinen PRIIPs-Retail-Zugangsweg. Die Ausnahme gilt national, nicht passportiert, und in Deutschland ersetzt das KID bei PRIIPs das WIB. Mitgliedstaaten dürfen verlangen, dass das KID vor Verwendung bei der Behörde angezeigt wird; Deutschland verlangt das nicht.
Tokenisierte Wertpapiere fallen unter PRIIPs, wenn das zugrunde liegende Instrument der Definition entspricht; die Direktemission an Privatanleger reduziert den EPT-Vertriebsaufwand erheblich.
General information only, accurate at the date shown. Not legal, tax or investment advice. Confirm your own position with qualified counsel.
Want to learn more how this can be applied to your business?
Ähnliche Artikel lesen
PRIIPs erklärt: wann ein Basisinformationsblatt (KID) nötig ist, wann es in Deutschland das WIB ersetzt und was die 12-Mio.-Euro-Ausnahme ändert.