Regulierung
MiCA vs. eWpG: Welches Regime gilt für tokenisierte Wertpapiere?
MiCA vs. eWpG im Unterschied: welches Regime für Ihr tokenisiertes Wertpapier gilt, mit MiCA-Ausnahme nach Art. 2 Abs. 4 und Entscheidungsbaum nach Instrumententyp.
Lukas Wipf
CPO & Mitgründer
Zuletzt aktualisiert

Teilen
90% unserer Kunden starten mit einer kostenlosen Strategie.
Auf dieser Seite
Kontaktieren Sie uns
ONINO bietet Infrastruktur für digitale & tokenisierte Finanzierung.
Key Takeaways
Tokenisierte Wertpapiere sind Finanzinstrumente und damit nach Art. 2 Abs. 4 Buchst. a der Verordnung (EU) 2023/1114 von MiCA ausgenommen; sie unterliegen MiFID II und werden in Deutschland nach dem eWpG begeben. In der Frage MiCA vs. eWpG entscheidet der Instrumententyp: - MiCA erfasst Utility Token, vermögenswertreferenzierte Token und E-Geld-Token, nicht aber Security Token. - Das eWpG liefert die elektronische Form- und Registerebene für deutsche Wertpapiere: Der BaFin-beaufsichtigte Registereintrag ersetzt die Papierurkunde. - Anleihen und Fondsanteile laufen über den eWpG- und MiFID-II-Stack; Utility Token und Stablecoins über MiCA. - Einzelne Instrumente, etwa tokenisierte Nachrangdarlehen als Vermögensanlagen, liegen typischerweise außerhalb beider Regime, die gefährlichste Falle. - Fehlklassifizierungen kosten Emittenten Zeit und Rechtsbudget und sind der häufigste Fehler, den ONINO in eingehenden Emittentengesprächen sieht.
MiCA vs. eWpG: Welches Regime gilt für tokenisierte Wertpapiere?
MiCA (Verordnung (EU) 2023/1114 über Märkte für Kryptowerte) ist der EU-weite Rahmen für Kryptowerte, die keine Finanzinstrumente sind. Das eWpG (Gesetz über elektronische Wertpapiere) ist der deutsche Rahmen aus dem Jahr 2021, der Wertpapiere als Eintrag in einem elektronischen Register existieren lässt, auch in einem blockchainbasierten Register, statt als Papierurkunde. Der Unterschied zwischen MiCA und eWpG ist keine Frage konkurrierender Gesetze, sondern eine Frage der Ebene: MiCA entscheidet, welches Regelwerk auf einen Kryptowert anwendbar ist, während das eWpG die rechtliche Form für Instrumente liefert, die bereits Wertpapiere sind. Welche Regulierung auf einen Security Token in der EU anwendbar ist, hängt daher davon ab, was der Token rechtlich ist, nicht von der Technologie, auf der er läuft.
Gilt MiCA für Security Token?
Nein. MiCA gilt nicht für Security Token: Die MiCA-Ausnahme für Finanzinstrumente (Artikel 2 Abs. 4 Buchst. a der Verordnung (EU) 2023/1114) nimmt Kryptowerte, die als Finanzinstrumente einzustufen sind, ausdrücklich vom Anwendungsbereich aus. Eine tokenisierte Anleihe oder eine tokenisierte Aktie wird reguliert wie die Anleihe oder Aktie, die sie ist: nach MiFID II, der Prospektverordnung (EU) 2017/1129 und nationalem Wertpapierrecht, in Deutschland also nach dem eWpG. Die Ausnahme ist im Verordnungstext angelegt:
Nach Art. 2 Abs. 4 der Verordnung (EU) 2023/1114 gilt MiCA unter anderem nicht für Kryptowerte, die einzustufen sind als (a) Finanzinstrumente, (b) Einlagen einschließlich strukturierter Einlagen oder (c) Geldbeträge, es sei denn, sie gelten als E-Geld-Token. Die Aufzählung umfasst darüber hinaus u. a. Verbriefungspositionen, Versicherungs- und Altersvorsorgeprodukte sowie Systeme der sozialen Sicherheit.
In der Praxis regelt MiCA Utility Token, vermögenswertreferenzierte Token (ARTs) und E-Geld-Token (EMTs), während alles, was bereits ein Finanzinstrument ist, bei seinem bestehenden Regelwerk bleibt. Daneben nimmt MiCA Kryptowerte aus, die einzigartig und nicht mit anderen Kryptowerten fungibel sind (Art. 2 Abs. 3), die NFT-Ausnahme, ein eigenes Thema.
Was als Finanzinstrument gilt, definiert MiFID II (Richtlinie 2014/65/EU), und die Definition ist bewusst technologieoffen. Art. 4 Abs. 1 Nr. 15 in der durch die Verordnung (EU) 2022/858 geänderten Fassung stellt klar, dass die in Anhang I Abschnitt C genannten Instrumente auch dann Finanzinstrumente sind, wenn sie mittels Distributed-Ledger-Technologie begeben werden:
„Finanzinstrument" Instrumente im Sinne des Anhangs I Abschnitt C, einschließlich solcher, die mittels Distributed-Ledger-Technologie emittiert werden. (Art. 4 Abs. 1 Nr. 15 der Richtlinie 2014/65/EU, geändert durch die Verordnung (EU) 2022/858)
Die ESMA-Leitlinien zur Einstufung von Kryptowerten als Finanzinstrumente (ESMA75-453128700-1323, Final Report vom 17. Dezember 2024, anwendbar seit dem 18. Mai 2025) bestätigen diesen Ansatz: Die Einstufung folgt der wirtschaftlichen Substanz statt der Form, ist technologieneutral, und die nationalen Aufsichtsbehörden nehmen sie im Einzelfall vor. Der Token-Mantel ändert nichts an der Qualifikation. Für ein tokenisiertes Wertpapier gelten die MiFID-II-Pflichten für Emittenten digitaler Wertpapiere exakt so wie für das konventionelle Instrument.
Was regelt das eWpG?
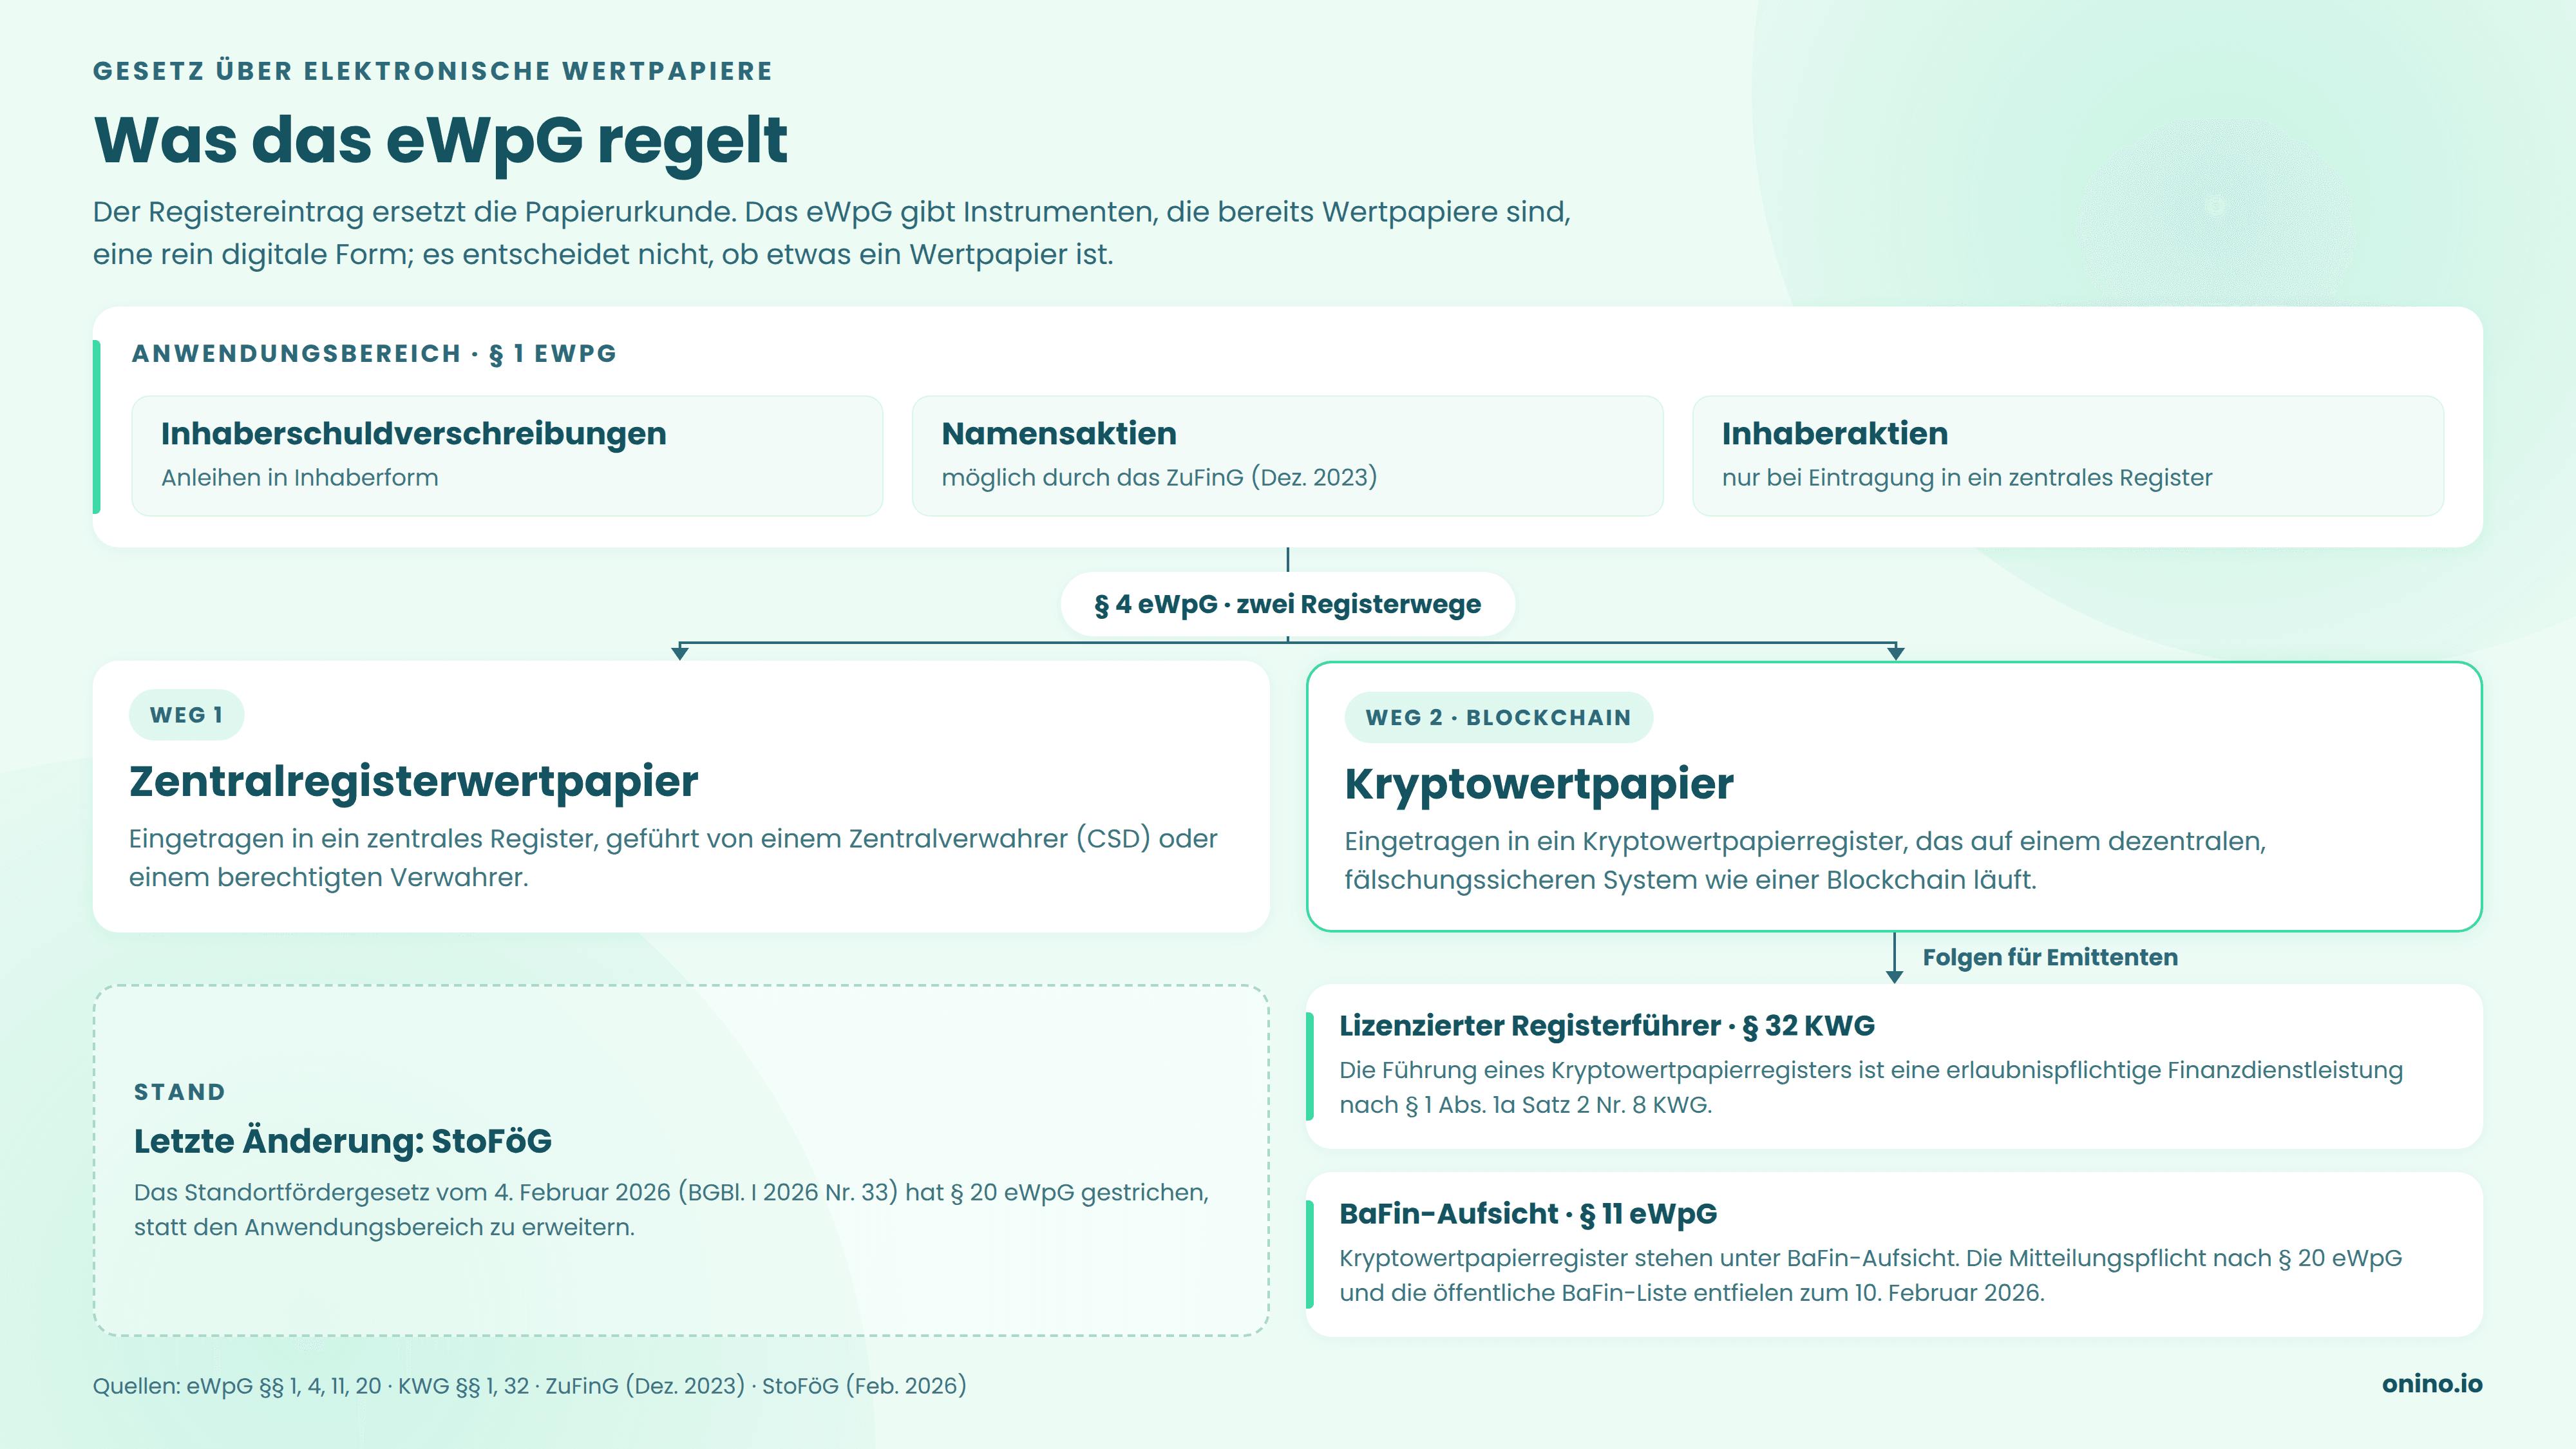
Wie die Grafik zeigt: § 1 eWpG der Anwendungsbereich, seit dem ZuFinG (Dezember 2023) auch Namensaktien; § 4 eWpG zwei Registerwege; § 32 KWG der lizenzierte Registerführer; § 20 eWpG die BaFin-Mitteilung. Es geht um die Form, nicht die Einstufung.
Das eWpG regelt die elektronische Form von Wertpapieren in Deutschland. Es ersetzt die physische Urkunde durch den Eintrag in ein elektronisches Wertpapierregister, sodass eine Anleihe oder Aktie als rein digitales Instrument existieren und übertragen werden kann. Was das Gesetz nicht tut: Es entscheidet nicht, ob etwas ein Wertpapier ist. Es gibt Instrumenten, die bereits Wertpapiere sind, eine digitale Form.
Die zentralen Bausteine im Überblick:
Anwendungsbereich (§ 1 eWpG): Erfasst sind Inhaberschuldverschreibungen und Namensaktien; Inhaberaktien nur bei Eintragung in ein zentrales Register. Aktien kamen durch das Zukunftsfinanzierungsgesetz (ZuFinG, in Kraft seit Dezember 2023) in den Anwendungsbereich, das elektronische Aktien einschließlich Kryptoaktien möglich machte.
Zwei Registerwege (§ 4 eWpG): Ein Zentralregisterwertpapier wird in ein zentrales Register eingetragen, das ein Zentralverwahrer oder ein berechtigter Verwahrer führt. Ein Kryptowertpapier wird in ein Kryptowertpapierregister eingetragen, das auf einem dezentralen, fälschungssicheren Aufzeichnungssystem wie einer Blockchain läuft.
Lizenzierter Registerführer: Die Führung eines Kryptowertpapierregisters ist eine erlaubnispflichtige Finanzdienstleistung nach § 1 Abs. 1a Satz 2 Nr. 8 KWG und erfordert eine BaFin-Erlaubnis nach § 32 KWG. Jedes Kryptowertpapier braucht daher einen lizenzierten Registerführer.
BaFin-Aufsicht: Kryptowertpapierregister werden unter BaFin-Aufsicht geführt (§ 11 eWpG). Die Mitteilungspflicht nach § 20 eWpG und die damit verbundene öffentliche BaFin-Liste der Kryptowertpapiere wurden durch das StoFöG mit Wirkung zum 10. Februar 2026 beide abgeschafft; eine öffentliche Liste begebener Kryptowertpapiere lässt sich damit nicht mehr einsehen.
Ein Ausblick: Die jüngste Änderung des eWpG brachte das Standortfördergesetz (StoFöG) vom 4. Februar 2026, verkündet im BGBl. I 2026 Nr. 33 und in Kraft seit dem 10. Februar 2026. Sein Art. 26 hat die Mitteilungspflicht des § 20 gestrichen, statt den Anwendungsbereich zu erweitern. Die weitergehende eWpG-Reform, die im zweiten Zukunftsfinanzierungsgesetz (ZuFinG II) entworfen war, ist mit der Auflösung des Bundestages 2025 der Diskontinuität anheimgefallen und wurde nicht in das StoFöG übernommen. Die oben beschriebene Registerarchitektur ist damit die aktuell geltende. Für schnelle Definitionsfragen rund um elektronische Wertpapiere und Token-Emissionen lohnt ein Blick in unseren Guide zu Kryptowertpapieren nach eWpG.
Brauchen eWpG-Kryptowertpapiere auditierte Smart Contracts, und welche Blockchains sind BaFin-konform?
Das eWpG ist technologieneutral: Es schreibt keine bestimmte Blockchain vor, und die BaFin zertifiziert keine Blockchains. Ein Kryptowertpapierregister kann auf jedem dezentralen, fälschungssicheren Aufzeichnungssystem laufen; welche Kette zum Einsatz kommt, folgt praktisch aus dem Setup des lizenzierten Kryptowertpapierregisterführers, der die Integrität und Authentizität der Daten sowie eine ordnungsgemäße Registerführung nach den §§ 7 und 16 eWpG sicherstellen muss. Bei eWpG-Kryptowertpapieren sind Ethereum und Polygon die verbreitetsten Ketten.
Ein Smart-Contract-Audit schreibt das eWpG nicht vor; es ist Marktpraxis und Erwartung von Registerführern und Investoren, keine gesetzliche Pflicht. Für Emittenten heißt das: Die Wahl der Blockchain ist eine Frage von Registerarchitektur und Betriebssicherheit, nicht von gesetzlicher Vorgabe. Diese Wahl trifft der Registerführer, nicht eine behördliche Freigabe der Kette.
Welche Regulierung gilt für einen Security Token in der EU?
Welches Regime gilt, hängt an einer Frage: Ist der Token ein Finanzinstrument? Wenn ja, also eine Anleihe, Aktie oder ein Fondsanteil, gelten MiFID II und in Deutschland das eWpG, und MiCA ist nach Art. 2 Abs. 4 Buchst. a ausgeschlossen. Wenn nein, greift MiCA oder ein nationales Produktregime wie das VermAnlG. Der ONINO Regime Check, ein Entscheidungsbaum mit vier Fragen, löst das anwendbare Regime für nahezu jeden Token in unter einer Minute auf:
Begründet der Token Rechte, die ihn zu einem Finanzinstrument nach MiFID II machen (ein übertragbares Wertpapier nach Art. 4 Abs. 1 Nr. 44 oder ein Fondsanteil nach Anhang I Abschnitt C Nr. 3)? Wenn ja, scheidet MiCA nach Art. 2 Abs. 4 Buchst. a aus; weiter mit Frage 2.
Welcher Formweg gilt? Für deutsche Emissionen: Zentralregister oder Kryptowertpapierregister nach dem eWpG, für Fondsanteile der Weg über die KryptoFAV.
Falls kein Finanzinstrument vorliegt: Handelt es sich um ein national reguliertes Produkt, etwa eine Vermögensanlage nach dem VermAnlG, eine Kategorie, die Nachrangdarlehen und viele Genussrechte umfasst? Diese Produkte liegen außerhalb der Wertpapierlogik von MiCA und außerhalb des eWpG.
Falls nichts davon zutrifft: Welcher MiCA-Titel greift? Titel II für Utility Token und sonstige Kryptowerte, Titel III für vermögenswertreferenzierte Token, Titel IV für E-Geld-Token.
Angewendet auf die Instrumententypen:
Tokenisierte Anleihe. Eine Anleihe ist ein übertragbares Wertpapier nach MiFID II Art. 4 Abs. 1 Nr. 44 Buchst. b (Schuldverschreibungen oder andere verbriefte Schuldtitel), der Token liegt damit außerhalb von MiCA. In Deutschland wird eine tokenisierte Anleihe als elektronische Inhaberschuldverschreibung nach § 1 eWpG begeben und in ein Zentralregister oder ein Kryptowertpapierregister eingetragen.
Tokenisierte Aktie. Seit dem ZuFinG können Namensaktien als Zentralregisterwertpapiere oder als Kryptowertpapiere begeben werden (die Kryptoaktie). Inhaberaktien steht nur der Zentralregisterweg offen, eine Einschränkung, die der Gesetzgeber mit Geldwäscheprävention und der Nachvollziehbarkeit wirtschaftlich Berechtigter begründet hat.
Tokenisierter Fondsanteil. Den Fonds selbst regelt das KAGB. Fondsanteile stehen nicht in § 1 eWpG; stattdessen erklärt die KryptoFAV (Kryptofondsanteileverordnung, gestützt auf § 95 Abs. 5 KAGB) die eWpG-Regeln für Kryptofondsanteile entsprechend anwendbar. MiCA greift nicht, weil Anteile an Organismen für gemeinsame Anlagen Instrumente nach MiFID II Anhang I Abschnitt C Nr. 3 sind. Wer als Asset Manager einen Fonds tokenisieren möchte, arbeitet daher im eWpG- und KAGB-Stack, nicht unter MiCA.
Tokenisiertes Nachrangdarlehen oder Genussrecht. Ein Nachrangdarlehen oder Genussrecht ist häufig eine Vermögensanlage nach dem VermAnlG und kein Wertpapier. Ein tokenisiertes Nachrangdarlehen liegt dann typischerweise außerhalb von MiCA und zugleich außerhalb des Wertpapieranwendungsbereichs des eWpG. Ein fungibles, kapitalmarktfähiges (wertpapierähnliches) Genussrecht kann dagegen als Wertpapier einzustufen sein und wandert damit in den eWpG- und MiFID-II-Stack. Die BaFin prüft jedoch Token für Token, die Einstufung ist strikt einzelfallbezogen und braucht anwaltliche Prüfung pro Struktur.
Utility Token. Ein MiCA-Fall: Titel II, das Anzeige- und Veröffentlichungsregime für das Kryptowerte-Whitepaper, anwendbar seit dem 30. Dezember 2024.
Stablecoin. Ebenfalls ein MiCA-Fall, mit den strengsten Pflichten: E-Geld-Token nach Titel IV und vermögenswertreferenzierte Token nach Titel III, anwendbar seit dem 30. Juni 2024, mit Zulassungspflicht für Emittenten. Die Ausnahme des Art. 2 Abs. 4 hilft Stablecoin-Emittenten nicht.
Für Handelsplatz- und Abwicklungsexperimente existiert zusätzlich das DLT-Pilotregime (Verordnung (EU) 2022/858), dessen Verstetigung die ESMA im Juni 2025 vorgeschlagen hat. Es ist eine Sandbox für Marktinfrastruktur, kein Emissionsregime. Und eine Einschränkung in aller Deutlichkeit: Der Entscheidungsbaum löst die Standardfälle, die Einstufung von Grenzfällen gehört in anwaltliche Beratung.
Was sind die häufigsten Fehleinschätzungen?
Die beiden häufigsten Fehleinschätzungen entstehen beide daraus, MiCA als das Standard-Tokenisierungsgesetz zu behandeln: die Annahme, ein Security Token brauche ein MiCA-Whitepaper, und die Annahme, jeder Token außerhalb von MiCA sei automatisch ein eWpG-Kryptowertpapier. Beides ist falsch und beides ist teuer.
Fehler 1: Ein Security Token wird als MiCA-Kryptowert behandelt: Für ein Instrument, das rechtlich ein digitales Wertpapier ist, wird ein MiCA-Whitepaper vorbereitet oder eine CASP-Zulassung (Anbieter von Kryptowerte-Dienstleistungen) budgetiert. Beides knüpft nicht an Finanzinstrumente an. Ein tokenisiertes Anleiheangebot läuft nach Prospekt- und Wertpapierregeln, und die Registerseite braucht einen lizenzierten Kryptowertpapierregisterführer, keine CASP-Lizenz.
Die Ursache: Der Markt liest MiCA als das EU-Tokenisierungsgesetz. Tatsächlich ist MiCA der EU-Rahmen für Kryptowerte, die keine Finanzinstrumente sind; für tokenisierte Wertpapiere entscheidet MiCA exakt nichts. ONINO sieht das aus erster Hand in eingehenden Emittentengesprächen: Emittenten kommen mit fertig entworfenen oder budgetierten MiCA-Deliverables für Instrumente, die nie in MiCAs Anwendungsbereich lagen.
Fehler 2: Ein Token außerhalb von MiCA wird automatisch als eWpG-Kryptowertpapier eingestuft: Ein tokenisiertes Nachrangdarlehen als Vermögensanlage liegt typischerweise gleichzeitig außerhalb von MiCA und außerhalb des eWpG. Das Regime-Mapping muss pro Instrument erfolgen, nicht im Ausschlussverfahren. Umstritten ist dabei in Randfällen die MiCA-Seite, nicht die Wertpapierseite: Ein tokenisiertes Darlehen kann die weit gefasste Kryptowerte-Definition erfüllen und, wenn es kein Finanzinstrument ist und keine andere Ausnahme des Art. 2 Abs. 4 greift, beim öffentlichen Angebot als sonstiger Kryptowert unter MiCA Titel II fallen. Diese offene Grenze dokumentieren auch Praktikeranalysen, etwa von Cerha Hempel (MiCA: Unresolved Questions, Juni 2025), weshalb die Einstufung an den Anfang der Strukturierung gehört, nicht an das Ende. Ein strukturierter Ansatz für regulatorische Compliance bei der Tokenisierung beginnt mit genau diesem Klassifizierungsschritt.
Fehler 3: Veraltete Quellen: Leitfäden aus der Zeit vor der vollständigen MiCA-Anwendung kursieren weiter, teils noch mit dem Hinweis, die ESMA-Klassifizierungsleitlinien würden Ende 2024 erwartet. Die Leitlinien gelten seit dem 18. Mai 2025; Beratung auf Basis von Material vor 2025 verfehlt den aktuellen Stand.
Was ist der Unterschied zwischen MiCA und eWpG?
MiCA und eWpG sind verschiedene Ebenen, keine konkurrierenden Regime. MiCA ist EU-Marktregulierung für Kryptowerte, die keine Finanzinstrumente sind; das eWpG ist deutsches Recht, das Finanzinstrumenten eine elektronische, tokenisierte Form ermöglicht. Das eine entscheidet, welches Regelwerk auf einen Token anwendbar ist, das andere liefert die rechtliche Form innerhalb des Wertpapierregelwerks. Die Frage MiCA vs. eWpG für ein einzelnes Instrument ist deshalb meist ein Kategorienfehler: Ein Token ist entweder in der MiCA-Welt oder in der Wertpapierwelt, und das eWpG taucht ausschließlich in der zweiten auf. Die Gegenüberstellung zeigt, wie sich die beiden Rahmenwerke die Arbeit für Emittenten teilen.
Dimension | MiCA (Verordnung (EU) 2023/1114) | eWpG + MiFID-II-Stack |
|---|---|---|
Regelungsgegenstand | Kryptowerte, die keine Finanzinstrumente sind: Emission, öffentliche Angebote und Kryptowerte-Dienstleistungen | Die elektronische Form von Wertpapieren (eWpG) plus Wertpapierdienstleistungen und Offenlegung (MiFID II, Prospektverordnung) |
Instrumententypen | Utility Token, vermögenswertreferenzierte Token (ARTs), E-Geld-Token (EMTs) | Anleihen, Aktien (inkl. Kryptoaktie), Fondsanteile über die KryptoFAV |
Zentrale Emittentenpflichten | Anzeige und Veröffentlichung des Kryptowerte-Whitepapers; Zulassung für ART- und EMT-Emittenten; CASP-Lizenz für Dienstleister | Prospekt oder Ausnahme; Registereintragung (Zentralregister oder Kryptowertpapierregister); lizenzierter Kryptowertpapierregisterführer (§ 1 Abs. 1a S. 2 Nr. 8 KWG); BaFin-Aufsicht nach § 11 eWpG |
Aufsicht | Nationale Aufsichtsbehörden, koordiniert durch ESMA und EBA | BaFin nach deutschem Recht; nationale Aufsichtsbehörden nach MiFID II |
Rechtsnatur | EU-Verordnung, unmittelbar anwendbar in allen Mitgliedstaaten | Deutsches Gesetz (eWpG) innerhalb eines EU-Richtlinien- und Verordnungsstacks |
Anwendbar seit | 30. Juni 2024 (Titel III und IV); 30. Dezember 2024 (übrige Teile) | 10. Juni 2021 (eWpG); Aktien seit Dezember 2023 (ZuFinG) |
Wie ONINO das richtige Regime sicherstellt
ONINO arbeitet auf beiden Seiten der Grenze: mit eWpG-basierten Register-Workflows für digitale Wertpapiere und einem MiCA-konformen Compliance-Stack für Token außerhalb der Finanzinstrument-Definition. Jede Emission auf der Plattform für Asset-Tokenisierung beginnt mit der Regime-Klassifizierung bei der Aufnahme, dem ONINO Regime Check am konkreten Instrument, bevor Strukturierung oder technisches Setup starten. Diese Reihenfolge verhindert, dass die oben beschriebenen Fehleinschätzungen zu verbranntem Rechtsbudget werden. ONINO erbringt keine Rechtsberatung, Grenzfälle gehen weiterhin an Kanzleien; die Aufgabe der Plattform ist, dass die Emission vom ersten Tag an auf dem richtigen Regime aufsetzt.
Häufige Fragen
Brauche ich eine BaFin-Lizenz, um tokenisierte Wertpapiere in Deutschland zu begeben?
Emittenten selbst brauchen für die Begebung eines tokenisierten Wertpapiers in der Regel keine eigene BaFin-Lizenz. Das Kryptowertpapierregister muss jedoch ein nach § 32 KWG erlaubter Registerführer führen (§ 1 Abs. 1a Satz 2 Nr. 8 KWG). Das öffentliche Angebot kann zusätzlich einen Prospekt nach der Verordnung (EU) 2017/1129 erfordern.
Brauchen eWpG-Kryptowertpapiere auditierte Smart Contracts, und welche Blockchains (z. B. Ethereum, Polygon) sind BaFin-konform?
Das eWpG ist technologieneutral: Es schreibt weder eine bestimmte Blockchain noch ein Smart-Contract-Audit vor, und die BaFin zertifiziert keine Blockchains. Ein Kryptowertpapierregister kann auf jedem dezentralen, fälschungssicheren System laufen, auch auf Ethereum oder Polygon, sofern der lizenzierte Registerführer die Integrität und Authentizität der Daten sowie eine ordnungsgemäße Registerführung nach den §§ 7 und 16 eWpG sicherstellt. Audits sind Marktpraxis, keine gesetzliche Voraussetzung.
Wie kann ein Asset Manager einen Fonds oder Fondsanteile nach EU-Recht tokenisieren?
Fondsanteile sind Finanzinstrumente nach MiFID II, MiCA greift daher nicht. Den Fonds regelt weiterhin das KAGB (bzw. das AIFMD- oder OGAW-Regime), während die KryptoFAV die eWpG-Regeln auf Kryptofondsanteile erstreckt. Die Anteile lassen sich so in einem Kryptowertpapierregister mit lizenziertem Registerführer unter BaFin-Aufsicht begeben.
Wird eine tokenisierte Anleihe nach MiCA oder nach dem eWpG reguliert?
Eine tokenisierte Anleihe wird nach dem eWpG und MiFID II reguliert, nicht nach MiCA. Da eine Anleihe ein übertragbares Wertpapier nach MiFID II Art. 4 Abs. 1 Nr. 44 Buchst. b ist, greift die Ausnahme des Art. 2 Abs. 4 Buchst. a MiCA. In Deutschland wird sie als elektronische Inhaberschuldverschreibung nach § 1 eWpG begeben.
Sie strukturieren eine tokenisierte Anleihe, einen Fonds oder ein Genussrecht? Lesen Sie unseren Beitrag zu regulierter Infrastruktur für tokenisierte Wertpapiere und sehen Sie, wie ONINO das Regime klassifiziert und die Emission Ende-zu-Ende umsetzt.
General information only, accurate at the date shown. Not legal, tax or investment advice. Confirm your own position with qualified counsel.
Want to learn more how this can be applied to your business?
Ähnliche Artikel lesen
MiCA vs. eWpG im Unterschied: welches Regime für Ihr tokenisiertes Wertpapier gilt, mit MiCA-Ausnahme nach Art. 2 Abs. 4 und Entscheidungsbaum nach Instrumententyp.

