Regulierung
White-Label-Crowdfunding-Software unter ECSPR: Der schnellste Weg zum Marktstart (2026)
Die Aufsicht prüft eine funktionierende Plattform, keine Roadmap. Was ECSPR technisch verlangt, was Eigenentwicklung kostet und warum erprobte White-Label-Software der schnellste Weg zum Marktstart ist.
Kristina Stark
Junior Growth Manager
Zuletzt aktualisiert
Kristina Stark
Junior Growth Manager
Teilen
Kontaktieren Sie uns
ONINO bietet Infrastruktur für digitale & tokenisierte Finanzierung in der EU und der Schweiz an.
Auf dieser Seite
Key Takeaways
Ein Antrag auf ECSP-Zulassung wird anhand einer funktionierenden Plattform geprüft, nicht anhand eines Konzepts. Wer diese Plattform selbst entwickelt, investiert typischerweise 6 bis 12 Monate und 150.000 bis 250.000+ EUR für die Entwicklung, plus weitere 30.000 bis 100.000 EUR für Rechts- und Zulassungsberatung, bevor die Aufsicht ihre Prüfung überhaupt beginnt. Erprobte White-Label-Crowdfunding-Software verkürzt die Plattformphase auf eine Konfiguration von wenigen Wochen. Die Build-or-Buy-Entscheidung ist damit in der Praxis eine Entscheidung darüber, auf wie viele Monate Umsatz man verzichten will. Alle Zahlen in diesem Artikel sind branchenübliche Richtwerte, und kein Anbieter kann ein Zulassungsergebnis garantieren.
Die meisten Leitfäden zur ECSPR behandeln die Lizenz: Kapitalanforderungen, die 5-Millionen-Euro-Grenze je Projektträger innerhalb von 12 Monaten, den EU-Pass. Was sie übergehen, ist die Abhängigkeit, die im Antrag selbst steckt. Nach Artikel 12 genehmigt die nationale Aufsichtsbehörde keinen Geschäftsplan. Sie prüft Systeme, Verfahren und Kontrollen, die bereits existieren und bereits funktionieren müssen. Die Plattform ist nichts, was nach der Lizenz gebaut wird. Sie ist Beweismittel im Antrag.
Genau dieses Reihenfolgeproblem ist der größte Zeitfresser beim Markteintritt neuer Schwarmfinanzierungsdienstleister, und es ist das Problem, für das White-Label-Investment-Infrastruktur gebaut wurde. Dieser Artikel zeigt, was ECSPR von der Technologie konkret verlangt, was Eigenentwicklung und Kauf 2026 in Geld und Monaten kosten und woran sich ein White-Label-Anbieter messen lassen muss, wenn Geschwindigkeit zählt.
Die Zulassungsfalle der ECSPR: Ohne Plattform keine Lizenz
Artikel 12 der Verordnung (EU) 2020/1503 listet auf, was ein vollständiger Antrag enthalten muss: ein Geschäftsprogramm, Governance-Regelungen, eine Beschreibung der Systeme, Ressourcen und Verfahren zur Kontrolle und Sicherung der Datenverarbeitung, Vorkehrungen zur Betriebskontinuität sowie interne Verfahren für Due Diligence, Beschwerden, Interessenkonflikte und Aufbewahrungspflichten. Seit dem 17. Januar 2025 müssen die IKT-Bestandteile des Antrags zusätzlich mit DORA in Einklang stehen, dem EU-Regime für digitale operationale Resilienz im Finanzsektor.
Man lese diese Liste aus Sicht der Aufsicht. Fast jeder Punkt beschreibt etwas, das die Plattform nachweisbar können muss, nicht etwas, das man vorhat. Angemessenheitsprüfung, Durchsetzung von Anlagegrenzen, KIIS-Workflows und die Trennung von Zahlungsströmen werden als funktionierende Vorkehrungen geprüft. Wer sie nicht zeigen kann, erhält Nachfragerunden, und jede Runde setzt die Uhr zurück.
Zuständige nationale Behörde für die ECSP-Zulassung ist in Deutschland die BaFin. Die gesetzliche Prüffrist beträgt drei Monate ab vollständigem Antrag. Die Praxis unterscheidet sich jedoch deutlich je Aufsicht: etwa drei bis fünf Monate in Litauen und Estland, sechs bis neun Monate in Deutschland, Frankreich und Spanien, sobald Vollständigkeitsprüfung und Rückfragen eingerechnet sind. Die Time-to-Market einer Crowdfunding-Plattform entscheidet sich also, bevor die gesetzliche Uhr überhaupt läuft: nämlich daran, wie lange es dauert, der Aufsicht eine demonstrierbare Plattform vorzulegen.
Weg | Zeit bis zur demonstrierbaren Plattform | Zulassung (realistisch) | Gesamte Time-to-Market |
|---|---|---|---|
Eigenentwicklung | 6 bis 12 Monate | 6 bis 9 Monate | 12 bis 21 Monate |
Erprobte White-Label-Lösung | 2 bis 6 Wochen Konfiguration | 6 bis 9 Monate | 7 bis 10 Monate |
Die Zulassungsspalte bewegt sich kaum, denn die Uhr der Aufsicht läuft unabhängig davon, wer die Software geschrieben hat. Sie zeigt den Fall der großen Märkte mit sechs bis neun Monaten, ein Antrag in Litauen oder Estland verkürzt beide Gesamtwerte um dieselben wenigen Monate. In der Entwicklungsspalte verschwindet ein Jahr, und zwar ein Jahr, in dem ein komplettes Entwicklungsteam bezahlt wird, Rechtsberater jede Iteration erneut prüfen und kein Umsatz entsteht. Alle Zeit- und Kostenspannen in diesem Artikel sind Richtwerte aus öffentlich zugänglichen Anbieter- und Marktleitfäden und variieren je nach Umfang und Jurisdiktion.
Technische Anforderungen der ECSP-Lizenz: Was die Technologie nachweisen muss
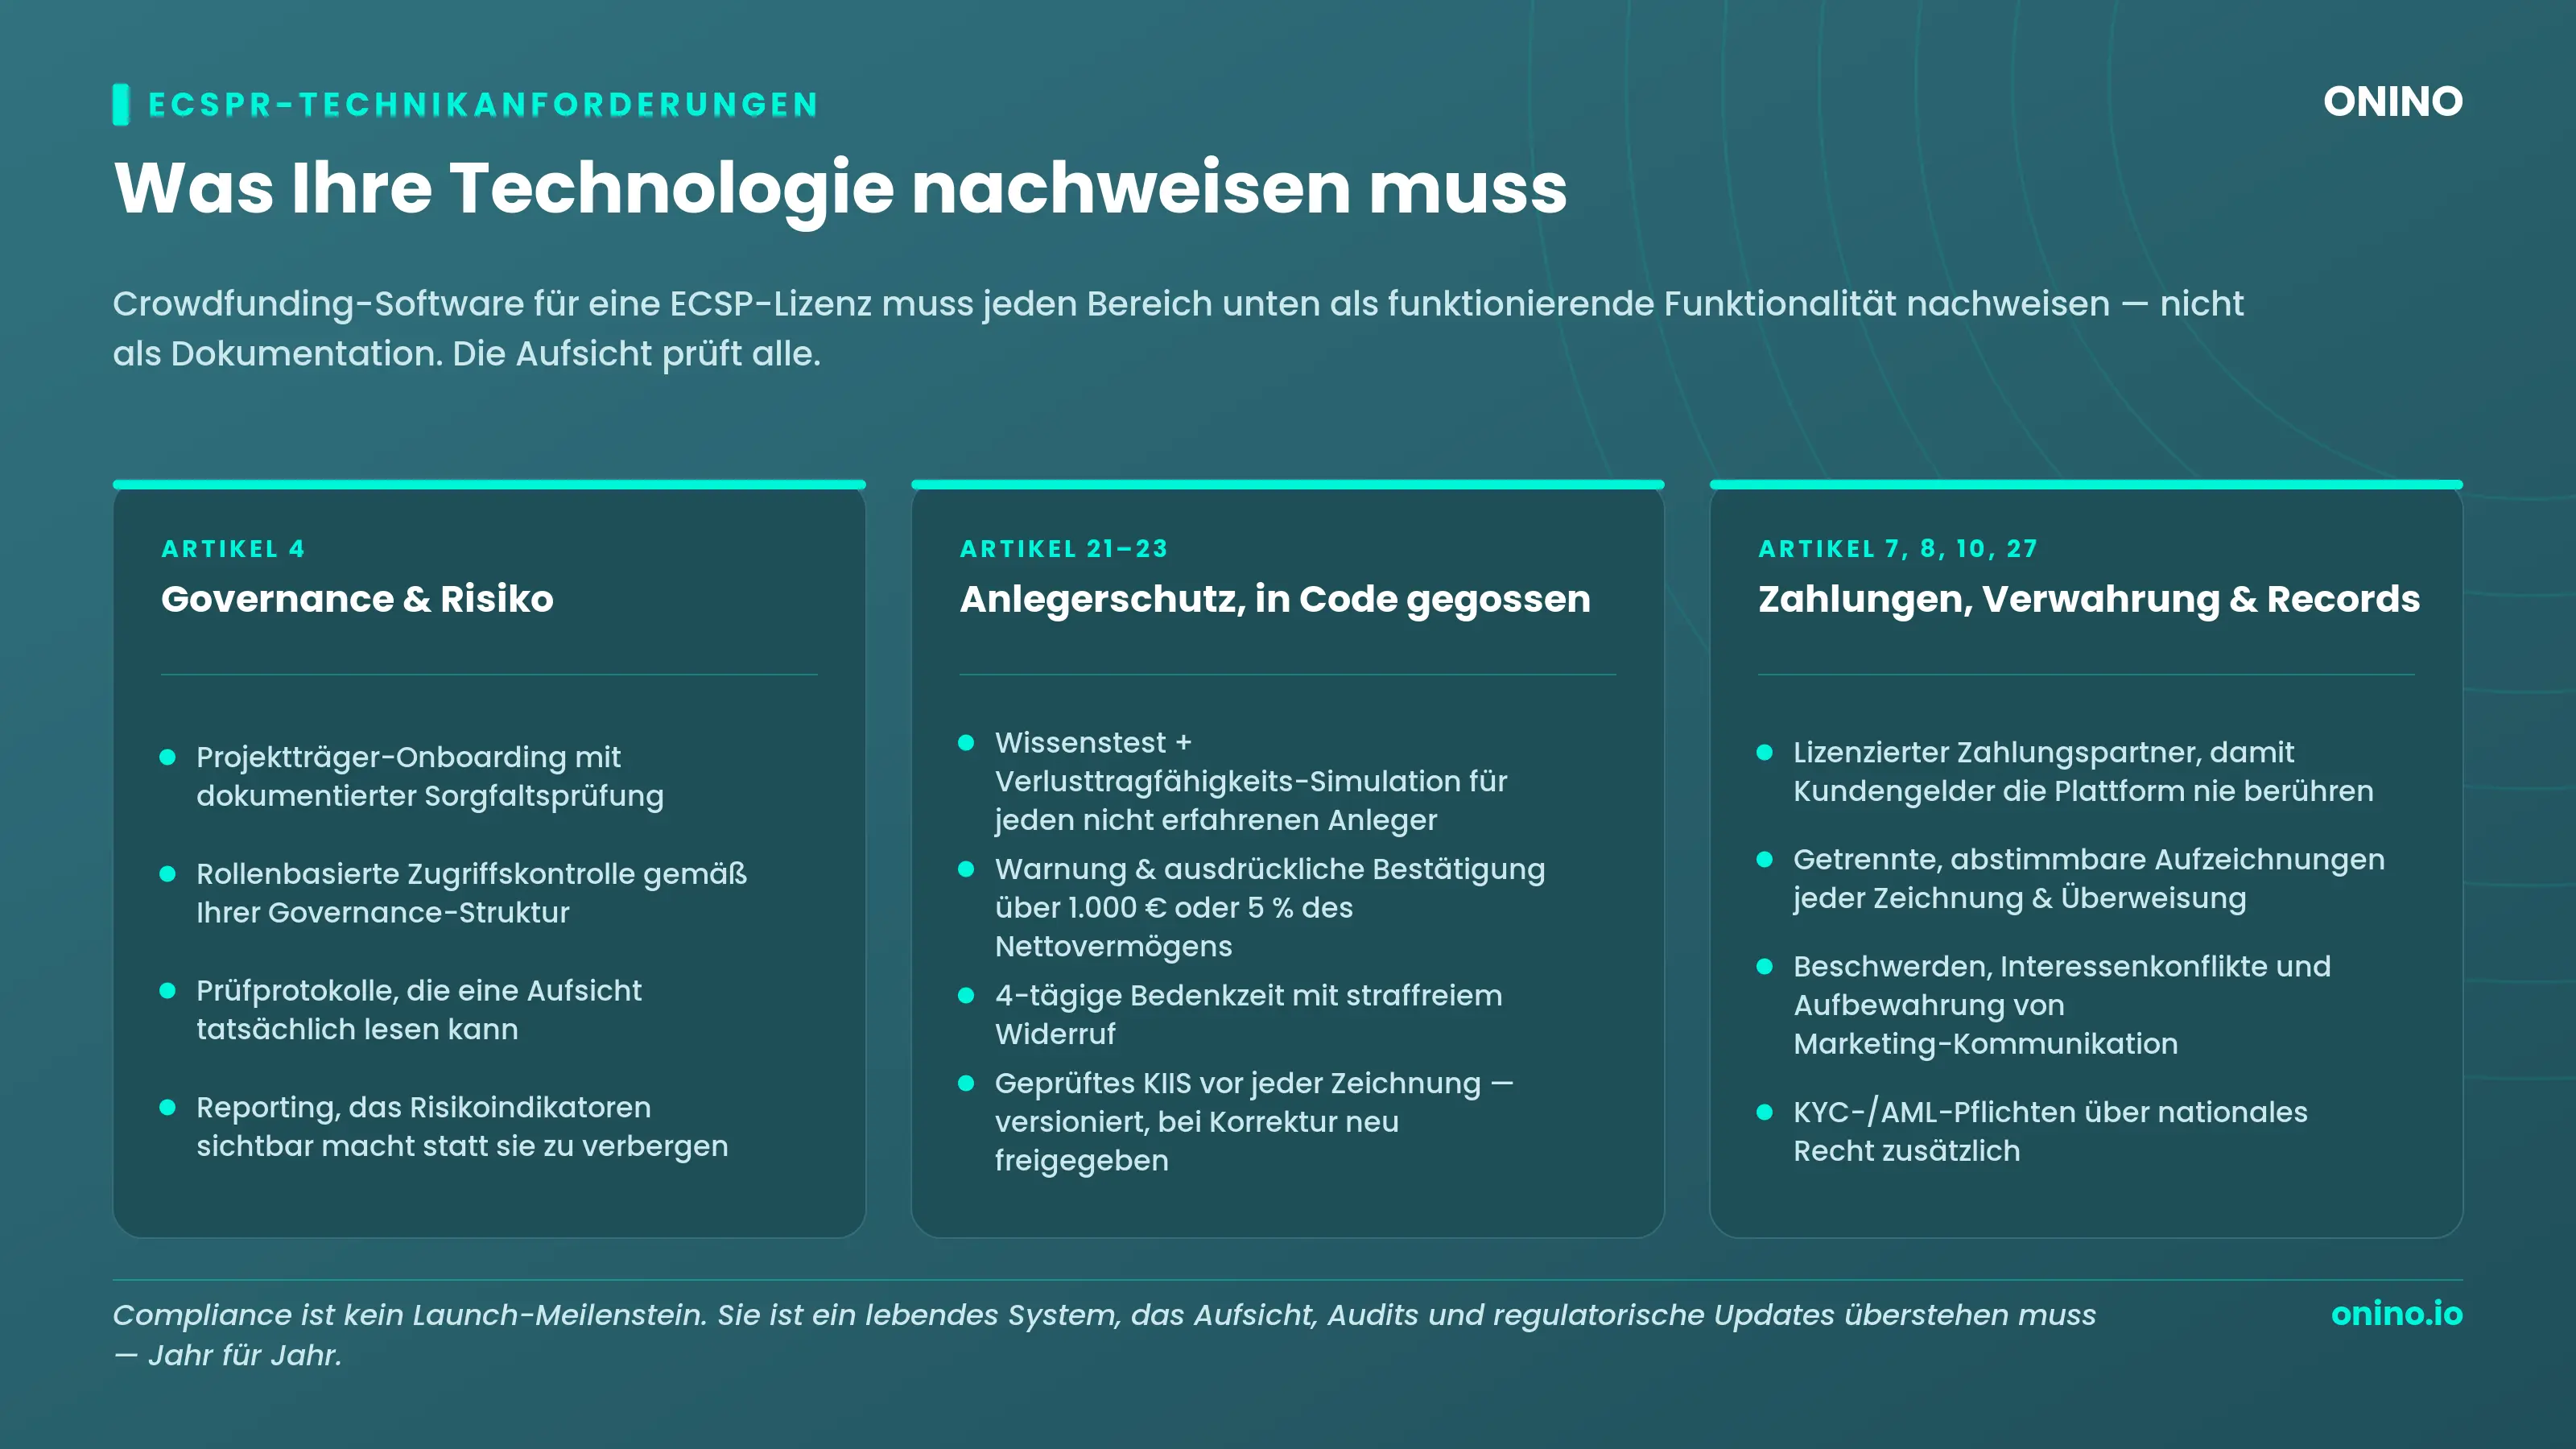
Die technischen Anforderungen der ECSP-Lizenz sind umfangreicher, als die meisten Gründer erwarten. Crowdfunding-Software für eine ECSP-Zulassung muss jeden der folgenden Bereiche als funktionierende Funktionalität belegen, nicht als Dokumentation.
Governance und Risikomanagement nach Artikel 4
Artikel 4 verlangt eine wirksame und umsichtige Geschäftsführung: klar zugewiesene Verantwortlichkeiten, Due Diligence gegenüber den Projektträgern, deren Angebote auf der Plattform laufen, und ein Risikorahmenwerk, das der Komplexität des Geschäfts angemessen ist. In Plattformbegriffen bedeutet das: ein Onboarding-Workflow für Projektträger mit dokumentierten Prüfschritten, rollenbasierte Zugriffskontrolle entlang der Governance-Struktur, Audit-Logs, die eine Aufsicht tatsächlich lesen kann, und ein Reporting, das Risikoindikatoren sichtbar macht statt sie in einer Datenbank zu vergraben. Generische Marktplatz-Software bringt davon nichts mit.
Anlegerschutz im Code
Die Anlegerschutzvorgaben der ECSPR sind keine Richtlinien, sondern Produktfunktionen. Eine konforme Plattform muss für jeden nicht kundigen Anleger einen Eingangswissenstest und eine Simulation der Verlusttragfähigkeit durchführen, bei Investments oberhalb von 1.000 EUR oder 5 Prozent des Nettovermögens (je nachdem, welcher Wert höher ist) warnen und eine ausdrückliche Bestätigung verlangen, eine viertägige vorvertragliche Bedenkfrist mit sanktionslosem Widerruf durchsetzen und vor jeder Zeichnung ein geprüftes Anlagebasisinformationsblatt (KIIS) anzeigen. Jede dieser Funktionen hat Randfälle, und genau die prüft die Aufsicht: Was passiert, wenn ein Anleger den Test wiederholt, wie wird ein Widerruf während der Bedenkfrist zahlungsseitig rückabgewickelt, wie wird eine KIIS-Korrektur versioniert und erneut freigegeben.
Zahlungsverkehr, Verwahrung und Aufzeichnungen
Schwarmfinanzierungsdienstleister halten entweder eine eigene Zahlungsdienstelizenz oder binden, weit häufiger, einen lizenzierten Zahlungspartner ein, sodass Kundengelder nie die eigenen Konten der Plattform berühren. Die Plattform muss getrennte, abstimmbare Aufzeichnungen über jede Zeichnung und jeden Transfer führen, Beschwerden über einen dokumentierten Workflow nach Artikel 7 bearbeiten, Interessenkonflikte nach Artikel 8 steuern, Marketingmitteilungen nach den Vorgaben aus Artikel 27 gestalten und sämtliche Aufzeichnungen dazu nach Artikel 26 fünf Jahre aufbewahren. Rechnet man die KYC- und AML-Pflichten aus nationalem Recht hinzu, wird allein die Aufzeichnungsschicht zu einem erheblichen Engineering-Projekt.
Compliance-Erhebungen von EUROCROWD, dem europäischen Branchenverband für Crowdfunding, zeigen wiederholt, dass Plattformen in der Praxis an zentralen ECSPR-Anforderungen scheitern. Die Lehre für neue Anbieter: Compliance ist kein Launch-Meilenstein, sondern ein lebendes System, das Aufsicht, Audits und Regulierungsänderungen Jahr für Jahr überstehen muss. Das ist ein starkes Argument für Infrastruktur, die von einem Team gepflegt wird, dessen einzige Aufgabe genau das ist.
Crowdfunding-Plattform selbst entwickeln oder kaufen: Die Zahlen für 2026
Dimension | Eigenentwicklung | Erprobte White-Label-Lösung |
|---|---|---|
Anfangskosten (Richtwert) | 150.000 bis 250.000+ EUR Entwicklung vor dem Start, plus 30.000 bis 100.000 EUR für Rechts- und Zulassungsberatung, basierend auf öffentlich zugänglichen Schätzungen von Softwareanbietern und Entwicklungsfirmen | Einrichtungsgebühr plus jährliche Subscription im fünfstelligen Bereich, je nach Umfang |
Zeit bis zur demonstrierbaren Plattform | 6 bis 12 Monate | 2 bis 6 Wochen |
Compliance-Logik | Von Grund auf entworfen, entwickelt und bewiesen | Vom Anbieter für ECSPR-Workflows vorgebaut, Reifegrad im Einzelfall nachweisen lassen |
Sicht der Aufsicht auf das System | Unbekannte Größe, mehr Nachfragerunden | Etablierter Systemtyp, sofern der Anbieter entsprechende Verfahren nachweist |
Benötigtes Team | Produkt-, Engineering- und Compliance-Einstellungen | Anbieterteam plus eigener Compliance-Verantwortlicher |
Erste Umsätze | Nach Abschluss von Entwicklung und Zulassung | Monate früher, Antrag läuft parallel |
Die Kostendifferenz ist real, aber nicht die entscheidende Zahl. Entscheidend ist der Umsatzverzug: Eine Plattform, die neun Monate früher startet, baut neun Monate früher Dealflow, Anlegerbasis und Track Record auf. In einem Markt, in dem Business-Angel-Netzwerke und Investmentclubs ihren Dealflow in hohem Tempo professionalisieren, ist der zweite Platz in einer Nische teuer.
Die ehrlichen Risiken von White-Label, und wie man sie entschärft
Ein fairer Vergleich benennt die Fehlerquellen auf beiden Seiten. White-Label-Käufer tragen drei Risiken: Vendor-Lock-in, wenn der Vertrag keinen Ausstiegspfad vorsieht, Gebührenstapelung, wenn Zahlungs-, KYC- und E-Signatur-Anbieter vom Vendor fest vorgegeben sind, und Roadmap-Abhängigkeit, wenn der Anbieter das eigene Segment verlässt. Keines dieser Risiken ist hypothetisch, und alle drei lassen sich im Einkauf adressieren: auf Datenexport- und Quellcode- oder Escrow-Klauseln bestehen, Ausstiegs- und Übergangsleistungen im Vertrag selbst vereinbaren statt einer Roadmap zu vertrauen, prüfen, welche Drittanbieter austauschbar sind, und Track Record sowie Kundenkonzentration des Anbieters vor der Unterschrift bewerten. Ein Anbieter, der Erfahrung im eigenen Segment nachweisen kann, ob Immobilienentwickler mit Projektpipeline oder Private-Markets-Betreiber mit parallelen Emissionen, hat strukturelle Gründe, die Compliance-Schicht aktuell zu halten.
Was eine erprobte Plattform im Zulassungsverfahren ändert
Der praktische Unterschied zeigt sich im Antrag selbst. Eine ausgereifte White-Label-Plattform kann die Systembeschreibungen, Sicherheitsdokumentation und Prozessdiagramme mitbringen, die Artikel 12 verlangt. Die eigenen Berater passen dann Dokumente an, statt sie zu entwerfen. Wie vollständig dieses Dokumentationspaket ist, unterscheidet sich je Anbieter und gehört vor Vertragsschluss auf den Tisch. Jede nationale Aufsicht prüft jeden Antrag unabhängig, und kein Anbieter kann ein Ergebnis versprechen. Ein Systemtyp, den die Aufsicht bereits untersucht hat, erzeugt jedoch tendenziell weniger Nachfragerunden als ein Neubau.
Auch der kritische Pfad verändert sich. Mit Infrastruktur, die sich in Wochen konfigurieren lässt, laufen Lizenzvorbereitung und Plattform-Setup parallel: Das Rechtsteam stellt den Artikel-12-Antrag zusammen, während die Plattform gebrandet, an den Zahlungspartner angebunden und mit den Anlageprodukten befüllt wird. Die Alternative, erst bauen und dann beantragen, macht jede Entwicklungsverzögerung zur Lizenzverzögerung. Genau so wird die White-Label-Infrastruktur von ONINO eingesetzt, vom Anleger-Onboarding über Angemessenheitsprüfung und Zeichnungsstrecken bis zum zentralen, auditierbaren Anlegerregister, für Betreiber von Banken im digitalen Vertrieb bis zu Erstgründern.
So wählt man die beste White-Label-Crowdfunding-Plattform
Die beste White-Label-Crowdfunding-Plattform für einen ECSP-Antragsteller ist nicht die mit der längsten Funktionsliste, sondern die, die der aufsichtlichen Prüfung standhält. Anbieter sollten an den Anforderungen gemessen werden, die die Aufsicht testen wird:
Welche ECSPR-Mechaniken sind nativ: Anlegerklassifizierung, Wissenstest, Verlustsimulation, Warnungen bei Anlagegrenzen, viertägige Bedenkfrist, KIIS-Erstellung und Freigabe-Workflow?
Welchen Track Record hat der Anbieter bei ECSP-Antragstellern, und in welchen Jurisdiktionen?
Liegt das Dokumentationspaket (Systembeschreibung, Sicherheitsarchitektur, DORA-konforme IKT-Richtlinien) bereit für den Artikel-12-Antrag?
Welche Zahlungs- und KYC-Partner sind integriert, und lassen sie sich austauschen?
Wie sehen die Ausstiegsbedingungen aus: Datenexport, Quellcode-Escrow, Übergangsunterstützung?
Wer pflegt regulatorische Updates, und wie schnell hat der Anbieter die DORA-Anpassung ausgeliefert?
Ein Anbieter, der diese Fragen schriftlich und mit Referenzen beantwortet, verkauft Infrastruktur. Ein Anbieter, der mit einer Feature-Tour antwortet, verkauft Software. Der Unterschied wird an dem Tag sichtbar, an dem die Aufsicht ihre erste harte Frage stellt.
In Wochen starten statt in Quartalen
Die Zulassung belohnt Vorbereitung, und Vorbereitung beginnt bei der Reihenfolge: Nische, Lizenzantrag, Plattform, Vertrieb. Wer diese Reihenfolge im Detail plant, findet sie Schritt für Schritt im Playbook zur ECSP-Lizenz, inklusive Zeitplan je Schritt, Jurisdiktionsvergleich und Kostenrahmen: Crowdfunding-Plattform gründen: Der Weg über die ECSP-Lizenz. Die Anbieter-Checkliste aus diesem Artikel lässt sich direkt gegen den dortigen Zeitplan halten.
General information only, accurate at the date shown. Not legal, tax or investment advice. Confirm your own position with qualified counsel
Want to learn more how this can be applied to your business?
Ähnliche Artikel lesen
Die Aufsicht prüft eine funktionierende Plattform, keine Roadmap. Was ECSPR technisch verlangt, was Eigenentwicklung kostet und warum erprobte White-Label-Software der schnellste Weg zum Marktstart ist.


